La semaine à venir sera marquée par une série de publications économiques, de décisions politiques des banques centrales et d'élections internationales qui affecteront les prix des actifs et les attentes en matière de taux d'intérêt.
La Réserve fédérale et la Banque centrale européenne prendront toutes deux des décisions politiques : la Fed devrait maintenir ses taux avant les élections de mi-mandat et la BCE devrait également maintenir ses taux inchangés malgré la nouvelle hausse des prix de l'énergie, qui a poussé l'inflation globale à 3,8 %, son niveau le plus élevé depuis 2023.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
La BCE surveille cependant de près la crise de la dette française, qui s’aggrave en temps réel. Une forte hausse des rendements obligataires, notamment en France, a sensiblement resserré les conditions financières depuis la dernière réunion de la BCE.
Ces conditions plus strictes devraient peser sur la croissance et, par conséquent, sur l’inflation, réduisant ainsi la nécessité d’une augmentation immédiate des taux.
De plus, la BCE se gardera d'accroître la pression sur un marché de la dette clairement tendu dans certains pays. Le marché n’anticipe pratiquement aucune possibilité de hausse des taux.
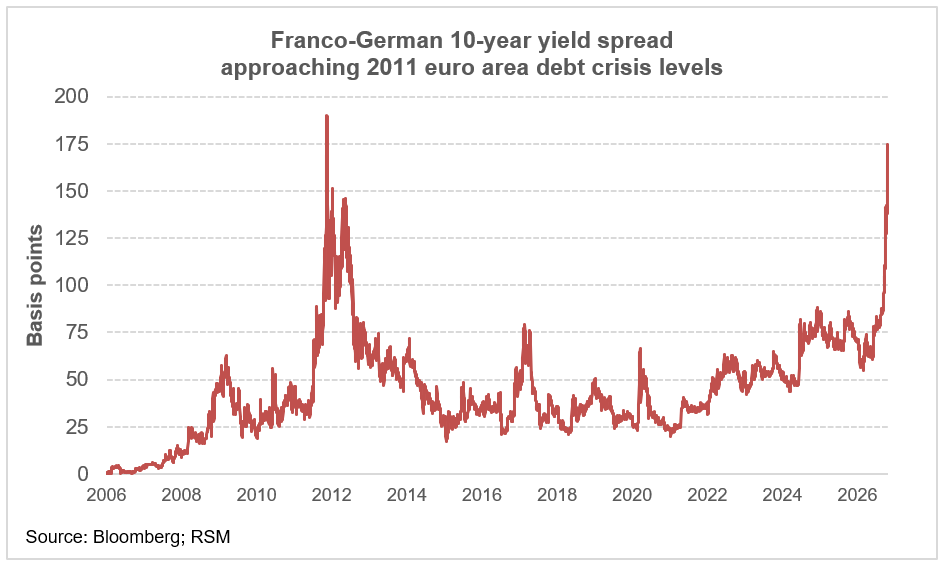
En effet, l'écart OATS-Bunds a déjà explosé jusqu'à environ 175 points de base, des niveaux jamais vus depuis la crise de la dette de la zone euro.
Si la hausse des rendements français n’est pas encore suffisante pour inciter la BCE à intervenir en utilisant le Transmission Protection Instrument, qui permet à la BCE d’acheter de la dette souveraine pour apaiser un marché désordonné, le risque croissant de contagion pourrait éventuellement lui forcer la main.
Mais ce point n’est pas encore atteint. La hausse des rendements français est davantage une réponse des investisseurs à l’absence de consolidation budgétaire crédible qu’un résultat d’un marché incontrôlable.
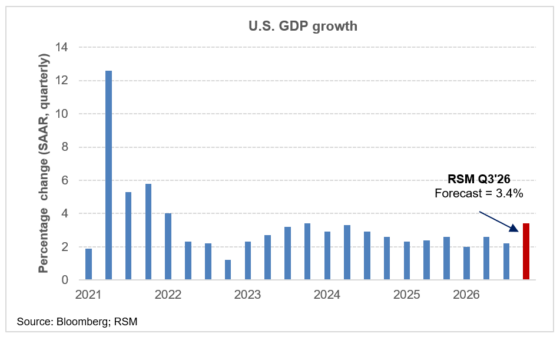
Aux États-Unis, le premier aperçu du produit intérieur brut du troisième trimestre sera publié. Les prévisions du RSM impliquent une croissance de 3,4 %, bien que ce taux puisse être plus élevé en raison des investissements continus dans les infrastructures d’IA, des dépenses robustes des ménages à revenus élevés et des dépenses publiques élevées.
Les données sur le PIB rendront compte à la fois du pic de dépenses consécutif à la réduction d'impôts mise en œuvre cette année et d'une augmentation ponctuelle des bénéfices des entreprises grâce aux remboursements de droits de douane.
En outre, des données sur les revenus et les dépenses personnelles, ainsi que l'indice des prix des dépenses de consommation personnelle, étroitement surveillé, seront publiés, ce qui illustrera une fois de plus que les dépenses dépasseront la croissance des revenus.
L’indice PCE global devrait bondir de 0,5 % sur le mois et de 3,6 % par rapport à l’année dernière, ce qui reflétera à la fois les pressions croissantes sur l’accessibilité financière des ménages et la baisse constante des salaires corrigés de l’inflation depuis avril.
Le 27 octobre, les élections israéliennes alimenteront l'opinion des investisseurs sur le conflit au Moyen-Orient et le prix du brut Brent, qui testait jeudi 112 dollars le baril.
Le 28 octobre, le chancelier de l'Échiquier britannique, John Healey, présentera un budget qui tentera d'apporter un certain soulagement aux ménages britanniques face à la hausse des prix de l'énergie, tout en apaisant les investisseurs mondiaux qui cherchent une excuse pour faire grimper les obligations d'État et faire baisser la livre sterling.
Même si Healey tentera de présenter un « budget sans danger », ces mesures d’aide temporaires et ciblées ne s’accompagneront d’aucune réelle restriction des dépenses. C'est pour cette raison que de nouvelles questions sur la crédibilité du gouvernement vont surgir.
Il ne faudra pas négliger la semaine prochaine les adjudications par le Trésor de la dette à 2 ans lundi et de la dette à 5 ans mardi.
Les enchères à 2 ans fourniront des informations prospectives sur les attentes du secteur privé concernant le taux directeur de la Fed, et les enchères de bons à 5 ans, qui constituent la référence pour les emprunts des entreprises, donneront une idée du coût du capital pour les entreprises.

