Hyeyoon Jung et Jaehoon (Kyle) Jung
Dans un article d'avril, en utilisant des millions de contrats d'assurance habitation correspondant à l'exposition au niveau de la propriété et au risque de catastrophe, nous avons montré que même si les ménages sont assurés, ils sont toujours « aux prises avec » parce que les franchises et les limites de couverture laissent les propriétaires responsables d'une partie d'une perte. Étant donné que les assureurs ne peuvent pas parfaitement observer dans quelle mesure les propriétaires entretiennent ou protègent leurs propriétés (un problème connu sous le nom de « risque moral »), les conditions contractuelles telles que les franchises peuvent jouer un rôle important dans l’équilibre entre le partage des risques et les incitations. En exigeant que les propriétaires supportent une partie d’un sinistre, les assureurs peuvent inciter les assurés à prendre des mesures qui réduisent le risque de dommages. Dans cet article, nous quantifions le coût de la responsabilité des propriétaires. Quel est le coût de l’aléa moral en assurance habitation ? Quelle part de risque les ménages doivent-ils conserver pour préserver ces incitations ? Et surtout, qui supporte en fin de compte ce risque résiduel ? La réponse courte est que maintenir les propriétaires à la charge coûte relativement peu aux assureurs, mais cela laisse les ménages confrontés à un risque substantiel, en particulier ceux qui sont les moins capables d’absorber une perte importante.
Comment estimons-nous le risque moral ?
Nous construisons et estimons un modèle de conception de contrat d'assurance, en nous appuyant sur le cadre classique du risque moral de Holmström. L'aléa moral est par nature difficile à mesurer car les actions sous-jacentes sont inobservables, et sa quantification nécessite également de distinguer le risque sous-jacent d'un bien des incitations créées par son contrat d'assurance. Nos données et notre modèle nous permettent de le faire au niveau du contrat : pour des millions de logements, nous observons les conditions contractuelles clés, des mesures détaillées du risque immobilier sous-jacent et de riches caractéristiques de l'emprunteur et de la propriété. En combinant ces données avec le modèle, nous estimons à quel point les ménages accordent de l’importance à la protection contre les risques, le coût associé à l’aléa moral et la part de risque que les propriétaires conservent en fin de compte. Nous laissons les détails techniques du modèle et de l’estimation à notre article et nous concentrons ici sur l’intuition économique et les principales conclusions.
Que nous disent les résultats estimés ?
Les estimations révèlent un compromis significatif entre le partage des risques et les incitations. Les ménages semblent disposés à payer des sommes substantielles pour transférer le risque immobilier aux assureurs, et cette volonté de payer augmente à la fois avec leur aversion au risque et avec le risque sous-jacent de leurs biens. Dans le même temps, le coût direct estimé associé au risque moral est relativement modeste. La raison en est que les assureurs peuvent limiter l’aléa moral grâce à des conditions contractuelles telles que les franchises et les limites de couverture, et laisser les ménages supporter eux-mêmes une partie du risque et préserver les incitations à protéger leurs biens. Les conséquences économiques de l’aléa moral se manifestent donc non seulement dans son coût direct pour les assureurs, mais également dans le montant du risque qui reste pour les propriétaires. Nous estimons que cette exposition résiduelle est substantielle : les franchises et les limites de couverture exposent les ménages à 29 % des pertes attendues, même si le coût direct estimé du risque moral est faible.
Qui est le plus responsable ?
Ménages en difficulté financière
Les estimations au niveau des contrats, qui tiennent déjà compte de la valeur des propriétés, révèlent des différences substantielles entre les ménages. On estime que les assurés à faible FICO sont plus réticents au risque, paient des primes de risque plus élevées, sont confrontés à des coûts plus élevés associés à l’aléa moral et conservent davantage d’expositions non assurées. Le graphique ci-dessous représente l'estimation moyenne par décile de score FICO. Les quatre mesures diminuent régulièrement à mesure que les scores FICO augmentent.
Les ménages à faible FICO sont plus réticents au risque, paient plus pour la protection et conservent plus de risques.
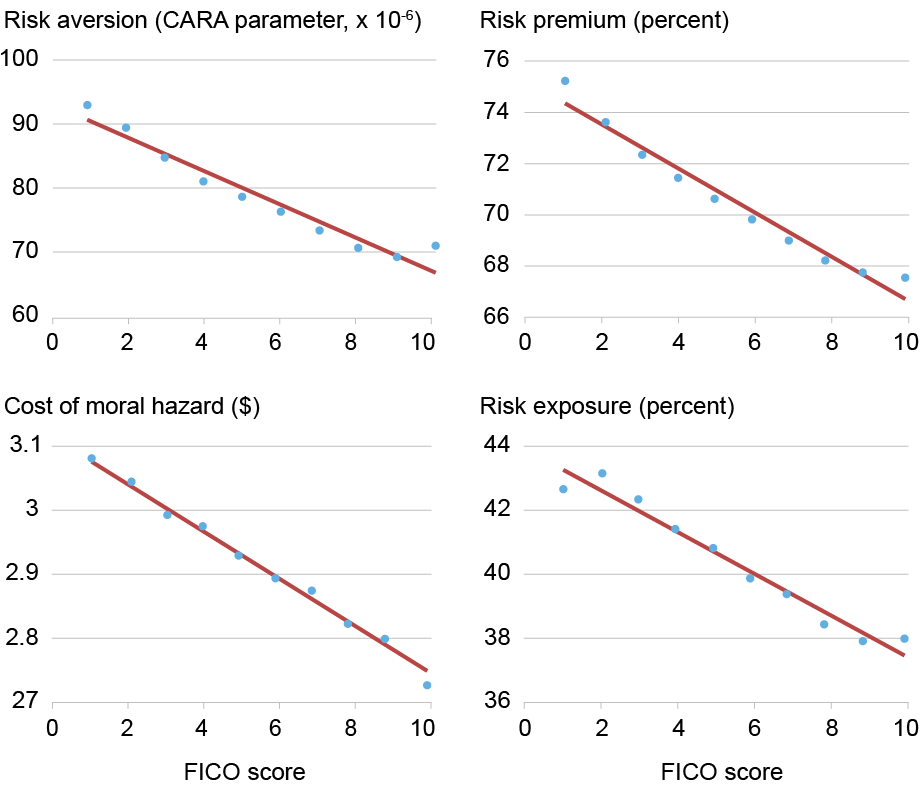
Remarque : Chaque panneau représente la valeur moyenne estimée par décile de score FICO (1 = scores les plus bas, 10 = les plus élevés), avec un ajustement linéaire.
Une interprétation est que les ménages disposant de ressources financières plus limitées absorbent des pertes inattendues plus importantes parce qu’ils accordent une plus grande valeur au transfert du risque immobilier à un assureur. Mais les contrats détenus par ces ménages leur laissent également davantage de risques résiduels. Ainsi, paradoxalement, les ménages qui peuvent avoir le plus de mal à absorber une perte liée à une catastrophe sont aussi ceux dont les contrats d’assurance les exposent le plus à une telle catastrophe. Ces modèles sont des corrélations, et non des estimations causales, et pourraient également refléter d'autres facteurs corrélés aux scores FICO, et pas seulement aux contraintes financières. Cette tendance est néanmoins révélatrice de la concentration du risque résiduel.
Propriétés confrontées à un risque extrême plus élevé
L’exposition résiduelle est également plus élevée pour les propriétés confrontées à un risque de catastrophe extrême plus élevé. Comme le montre le panneau inférieur droit du graphique ci-dessous, les zones les plus exposées à de graves sinistres dus à des catastrophes ont tendance à être des endroits où les propriétaires conservent davantage de risques grâce à leurs contrats d'assurance.
Répartition spatiale de l'aversion au risque, des primes de risque, des coûts du risque moral et de l'exposition résiduelle.
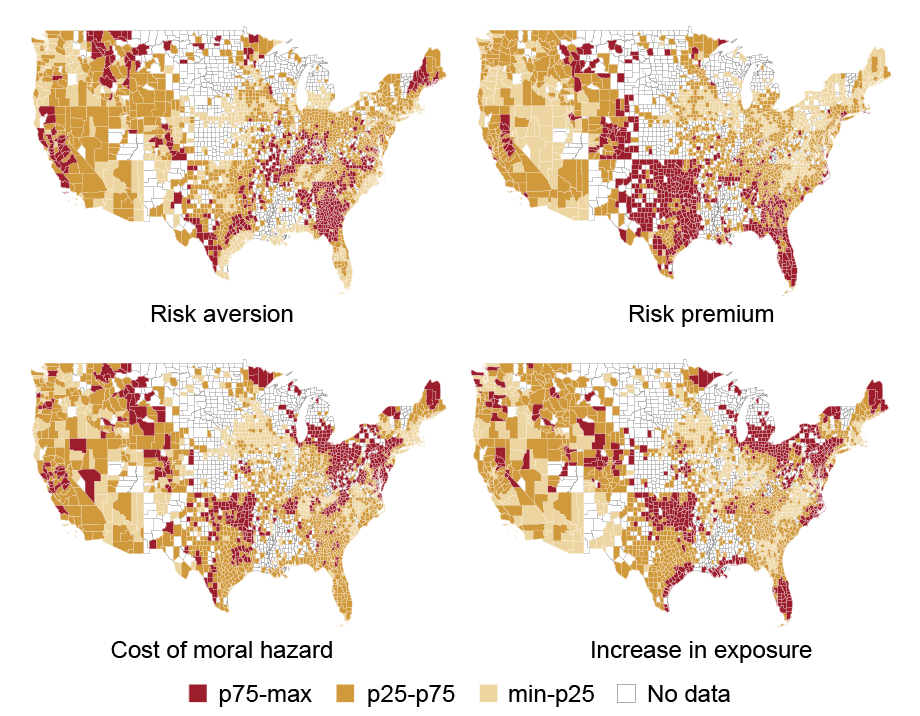
Remarque : Chaque panneau montre l'estimation moyenne par comté, regroupée en quartiles. L'ombrage rouge indique des valeurs plus élevées ; les zones blanches n'ont aucune donnée.
Plus généralement, les cartes montrent une variation géographique substantielle de l’aversion au risque estimée, des primes de risque, des coûts du risque moral et de l’exposition résiduelle. Ces tendances reflètent de fortes différences dans le risque immobilier sous-jacent selon les lieux, ainsi que des différences entre les ménages et les assureurs participant à ces marchés, entre autres.
Les conditions financières des assureurs comptent également
Nous examinons également comment les quantités estimées (aversion au risque, prime de risque, coût de l'aléa moral et augmentation de l'exposition) varient en fonction des conditions financières des assureurs. Les assureurs les plus contraints financièrement, mesurés à l’aide de leurs ratios de capital fondés sur le risque, ont tendance à assurer les propriétés les plus risquées et à percevoir des primes de risque plus élevées. Cependant, la prime de risque en pourcentage de la prime totale reste à peu près stable quelles que soient les contraintes financières de l’assureur. En d’autres termes, les primes plus élevées facturées par des assureurs plus contraints ne semblent pas simplement refléter des marges plus élevées. Au contraire, ces assureurs ont tendance à être jumelés à des propriétés plus risquées et à différents types d’assurés. Les résultats suggèrent donc que les conditions financières des assureurs sont liées non seulement à la tarification, mais également aux risques que les assureurs détiennent en fin de compte. Plus largement, ils soulignent l’importance de tenir compte de l’appariement endogène des ménages, des propriétés et des assureurs lors de l’étude du marché de l’assurance de biens.
Estimons-nous vraiment le risque moral ?
Étant donné que l’aléa moral lui-même n’est pas directement observable, nous effectuons plusieurs exercices de validation destinés à tester si la mesure estimée se comporte d’une manière cohérente avec l’intuition économique.
Nous examinons la « peau dans le jeu » des propriétaires. Un ménage avec un ratio prêt/valeur inférieur dispose de plus de capitaux propres investis dans la propriété et est donc plus incité à l’entretenir et à limiter les dommages évitables. Conformément à cette intuition, le coût estimé du risque moral est plus faible chez les propriétaires dont le ratio prêt/valeur est inférieur, même après avoir pris en compte les caractéristiques de l’emprunteur et de la propriété.
Nous utilisons les différences de réglementation des assurances entre les États. Certains États imposent des exigences d’inspection ou de vérification qui peuvent réduire l’asymétrie d’information sur la façon dont la propriété a été gérée entre les assureurs et les propriétaires. Le coût estimé du risque moral est inférieur dans les États dotés de ce type d’exigences. Ces exercices ne visent pas à établir les effets causals de l’effet de levier ou de la réglementation. Au lieu de cela, ils fournissent des contrôles externes indiquant que les estimations basées sur le modèle évoluent dans des directions cohérentes avec le mécanisme économique sous-jacent.
Points à retenir
Nos estimations révèlent un compromis fondamental au cœur de l’assurance habitation. Le coût direct de l’aléa moral semble faible, en partie parce que les assureurs peuvent atténuer l’aléa moral grâce à des clauses contractuelles qui font supporter une plus grande part du risque aux ménages. Surtout, ce fardeau n’est pas réparti uniformément : les ménages à faible FICO et les foyers confrontés au risque extrême le plus grave conservent une plus grande part de cette exposition. En d’autres termes, le risque moral peut être relativement peu coûteux à gérer pour les assureurs, mais cela peut laisser les ménages, en particulier les ménages les plus vulnérables, avec un risque résiduel de catastrophe important.
Ces résultats résistent à une série d’ajustements. L’exposition aux inondations, qui est généralement exclue des polices d’assurance habitation standard, a peu d’effet sur les résultats une fois supprimée. Nous prenons également en compte les sinistres non liés à des catastrophes en comparant les dommages modélisés avec les données sur les sinistres réalisés ; cet ajustement ne change pas non plus les conclusions.
Nous testons également la robustesse de ces estimations en étendant le modèle à des caractéristiques telles que la concurrence entre les assureurs et des détails institutionnels, notamment le fait que les prêteurs hypothécaires exigent généralement que les emprunteurs souscrivent une assurance habitation. À travers ces extensions, les tendances parmi les ménages, les emplacements et les assureurs se maintiennent.
Regarder vers l'avenir
Les résultats soulèvent une question politique naturelle : si les franchises et autres caractéristiques du contrat exposent les ménages au risque immobilier, en particulier les ménages disposant de moins de ressources financières, pourquoi ne pas simplement exiger des assureurs qu’ils fournissent une couverture plus complète ? La réponse n’est pas évidente, car les mêmes caractéristiques contractuelles qui exposent les ménages contribuent également à préserver les incitations à entretenir et à protéger la propriété. Dans un dernier article complémentaire, nous utiliserons le modèle pour examiner directement ce compromis et demander ce qui se passerait si les assureurs étaient tenus de proposer une assurance complète.

Hyeyoon Jung est économiste de recherche financière au sein du groupe de recherche et de statistiques de la Banque fédérale de réserve de New York.
Jaehoon (Kyle) Jung est professeur adjoint à la NYU Stern School of Business.
Comment citer cet article :
Hyeyoon Jung et Jaehoon (Kyle) Jung, « Assurés, mais toujours aux prises : qui supporte le plus de risques en matière d'assurance habitation ? », Banque de réserve fédérale de New York Économie de Liberty Street5 octobre 2026, https://doi.org/10.59576/lse.20261005
BibTeX : Afficher |
Clause de non-responsabilité
Les opinions exprimées dans cet article sont celles des auteurs et ne reflètent pas nécessairement la position de la Federal Reserve Bank de New York ou du Federal Reserve System. Toute erreur ou omission relève de la responsabilité du ou des auteurs.