Le marché des obligations d'État françaises constitue un avertissement opportun pour le Chancelier de l'Échiquier John Healey avant la présentation du budget à la fin du mois : la crédibilité budgétaire peut se détériorer rapidement lorsque les investisseurs doutent de la capacité d'un gouvernement à contrôler les emprunts.
La flambée mondiale des rendements des obligations d’État a créé un problème budgétaire difficile pour Healey, mais ayez une pensée pour son homologue français, Roland Lescure.
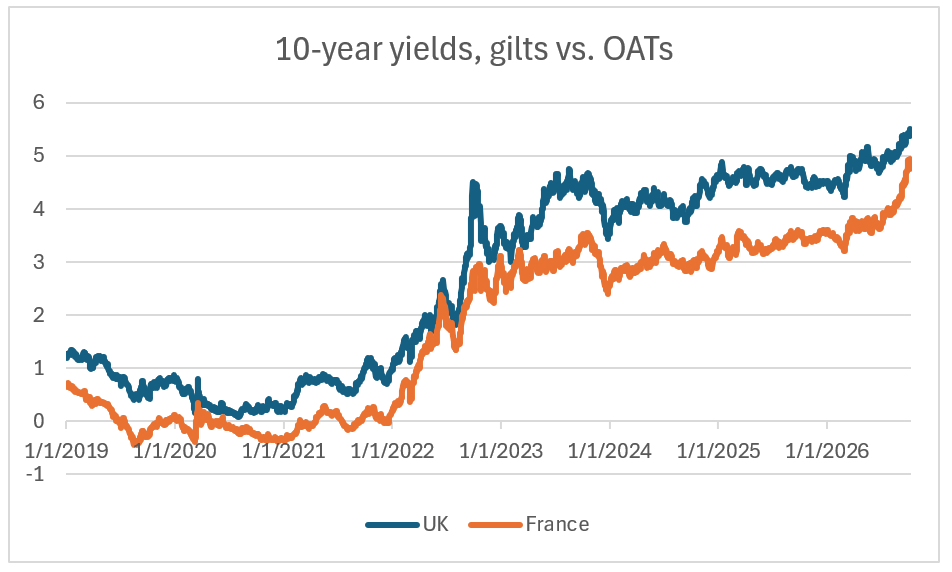
Le rendement des obligations d’État à 10 ans a augmenté d’un point de pourcentage cette année, tandis que le rendement des obligations d’État françaises à 10 ans – une OAT – a augmenté de près de 1,4 point de pourcentage, pour atteindre environ 5 %.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Malgré cela, la France paie toujours moins que le Royaume-Uni – environ 4,9 % contre 5,4 % – malgré un ratio dette/PIB plus élevé, un déficit plus important, une croissance plus lente et sans doute des politiques encore plus dysfonctionnelles.
Cela reflète en partie la baisse des taux d’intérêt de la zone euro et le soutien implicite des autres pays de la zone euro, notamment de l’Allemagne.
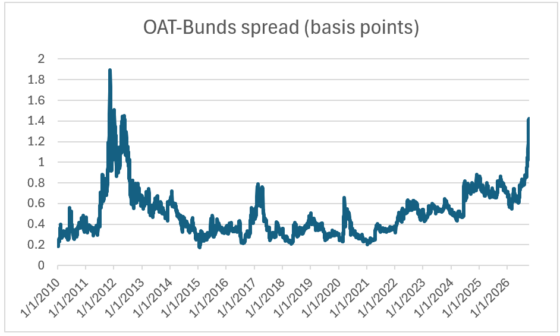
Un meilleur indicateur de l'inquiétude des investisseurs est l'écart par rapport au Bund allemand, qui a atteint environ 150 à 160 points de base, des niveaux jamais vus depuis la crise de la dette de la zone euro en 2010-2012.
Le problème n'est pas simplement l'ampleur du déficit de la France, même si cela compte. La France vise un déficit de 5,0% du PIB l'année prochaine, après une estimation de 5,4% cette année, tandis que la dette publique s'élève à environ 119% du PIB.
Le gouvernement a proposé un important assainissement budgétaire, mais la fragmentation politique a fait naître des doutes quant à sa capacité à mettre en œuvre ces mesures.
Ces doutes quant à la volonté et à la capacité des hommes politiques à procéder à une consolidation budgétaire sont à l'origine d'une grande partie des récentes turbulences sur les marchés obligataires français, en particulier compte tenu du récent chaos politique.
La France montre également comment l’incertitude politique peut transformer un problème budgétaire gérable en un problème bien plus grave.
La leçon pour le budget est claire et fait écho à celle que l’ancienne Première ministre britannique Liz Truss a apprise à ses risques et périls. La marge budgétaire du Royaume-Uni est déjà extrêmement mince. Nous estimons qu’il est passé de 23,6 milliards de livres sterling en mars à environ 12 milliards de livres sterling, la hausse des rendements des obligations d’État représentant environ 10 milliards de livres sterling de cette détérioration.
Cela laisse peu de place à un budget qui augmente les dépenses et fait des promesses peu convaincantes de futures augmentations d’impôts, laissant les marchés dans l’incertitude quant à la manière dont les emprunts qui en résulteront seront contenus.
Aussi tentant que cela puisse paraître, Healey devrait éviter d’accorder trop d’importance aux mesures « temporaires » qui augmentent les emprunts au cours d’un an ou deux, mais expirent avant d’affecter les règles budgétaires.
L'expérience française suggère que la composition et la crédibilité de l'assainissement budgétaire comptent presque autant que son ampleur globale.
Un ensemble de mesures fixant une trajectoire crédible à moyen terme en matière de dette, fondée sur des hypothèses de dépenses réalistes et des mesures visant à accroître la croissance potentielle, pourrait rassurer les investisseurs.
Un élément crucial de cela sera la marge de manœuvre dont il se laissera. Revenir à 10 milliards de livres sterling pourrait être politiquement attrayant, mais serait risqué sur le plan financier.
En revanche, un budget qui oriente la politique budgétaire dans plusieurs directions à la fois pourrait exposer le Royaume-Uni à la même combinaison de hausse des rendements, de coûts de service de la dette plus élevés et de réduction de la marge budgétaire à laquelle est actuellement confrontée la France.
Cela nous rappelle qu’une fois que la confiance commence à s’éroder, les chiffres peuvent évoluer très rapidement.


