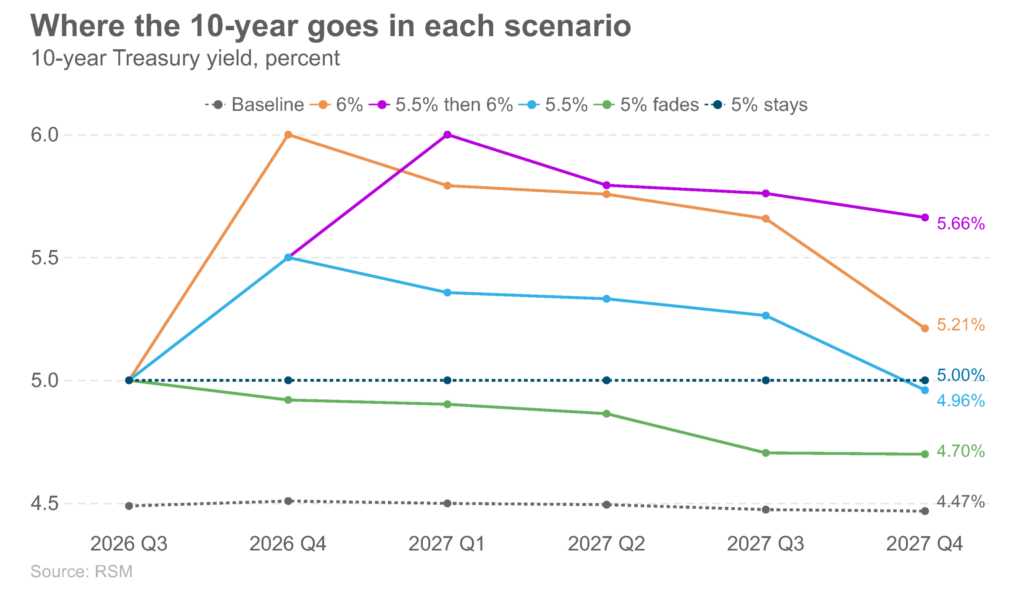
Les rendements du Trésor à dix ans continuent de tester 5 % en raison des risques liés à l’inflation, aux déficits insoutenables et à la rareté des biens et des capitaux dans le contexte du développement de l’intelligence artificielle financé par le secteur privé.
Dans de telles conditions, nous prévoyons que le rendement du Trésor à 10 ans passera nettement au-dessus de 5 % à court terme.
Mais jusqu’où ira-t-il ? Un taux de 5,5 % est-il possible alors que les pénuries de pétrole et de distillats en provenance du Moyen-Orient poussent l’inflation à la hausse ? Ou, si les anticipations d’inflation augmentent en conséquence, un passage à 6 % est-il envisageable ?
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Pour comprendre ce qui pourrait arriver, nous avons modélisé différents scénarios de rendement et leur impact sur l’économie. Nous avons d’abord examiné la croissance, l’emploi et l’inflation sous le rendement actuel de 5 %, puis nous avons fait de même sous des rendements de 5,5 % et 6 % si les investisseurs poussaient les taux à long terme à la hausse au cours de l’année prochaine.
Dans ces scénarios, les tendances communes sont les suivantes : la croissance ralentira en dessous de la tendance de 2 %, le chômage augmentera jusqu'à 5 % et l'inflation restera supérieure à 2 %. Ou, en termes simples, une stagflation légère s’installerait.
Quoi qu'il en soit, les banquiers centraux sous-estiment le lourd travail nécessaire pour atteindre l'objectif de la Réserve fédérale de ramener l'inflation à son objectif de 2 %.
Notre modélisation qui suit est alignée sur le plus récent résumé des projections économiques de la Réserve fédérale et sur ses prévisions de taux d'intérêt, ou dot plot, qui impliquent une hausse de taux supplémentaire cette année et aucune l'année prochaine.
Alors que RSM prévoit que la Fed relèvera ses taux de 25 points de base supplémentaires cette année et très probablement de 25 points de base au début de l’année prochaine, le fait que nous obtenions une ou deux hausses supplémentaires ne fera pas de différence significative en matière d’inflation. L’un ou l’autre scénario finira presque certainement par devenir une condition nécessaire mais pas suffisante pour parvenir à la stabilité des prix dans un avenir proche.
Mais de nouvelles hausses de taux seront presque certainement nécessaires, ce qui mettra à l’épreuve l’ampleur des difficultés économiques que la Fed sera prête à tolérer et pourrait faire dérailler l’extraordinaire supercycle des cap-ex et la flambée des valorisations boursières qui l’accompagne.
Étant donné que la Fed ne prévoit pas que l’économie revienne à un taux d’inflation de 2 % avant 2029, une période de désinflation immaculée, au cours de laquelle l’inflation diminuera sans provoquer de ralentissement économique majeur ni de récession, devra se produire.
Un tel scénario n’est pas exclu, comme le montre une courbe de Phillips augmentée des attentes dans laquelle les ménages et les entreprises estiment que la Fed a l’intention de ramener l’inflation à 2 % et d’ajuster ensuite leur comportement en conséquence.
Mais ce scénario nécessite beaucoup de choses. Les travailleurs devront assouplir leurs revendications salariales, et les entreprises devront absorber des coûts de production plus élevés et accepter des marges bénéficiaires plus faibles. Ce n’est qu’à ce moment-là que la courbe de Phillips se déplace vers le bas, à mesure que l’inflation revient vers l’objectif, sans augmenter le chômage ni provoquer une croissance inférieure à la tendance.
Ce scénario est-il possible ? Oui, mais c'est improbable sur la base de notre modèle de choc et de notre histoire récente.
À moins que les prix du pétrole ne chutent fortement plus tard cette année ou l’année prochaine, il est très peu probable que des conditions compatibles avec une courbe de Phillips augmentée par les attentes se réunissent.
Résultats dérivés du modèle
Le rendement du Trésor à 10 ans a dépassé 5 % le 14 septembre, un niveau qu’il n’a touché que brièvement en octobre 2023 et s’est maintenu pour la dernière fois pendant un trimestre complet en 2006.
Deux jours plus tard, la Réserve fédérale a publié une nouvelle projection, prévoyant deux autres hausses de taux cette année. En outre, huit des 17 membres votants du FOMC prévoient une nouvelle hausse des taux de 25 points de base l'année prochaine.
La banque centrale s’est lancée dans un cycle de hausse des taux, mais deux hausses, voire trois, suffiront-elles à ramener l’inflation à 2 % ?
Nous avons modélisé une série de chocs via le canal des taux pour identifier leur impact sur la croissance, l’emploi et l’inflation. Nous avons ensuite appliqué le modèle de la Fed, basé sur un certain nombre de scénarios, pour estimer l'impact sur l'économie.
Nos projections basées sur un modèle pour 2027 concernant la croissance, le chômage et l’inflation :
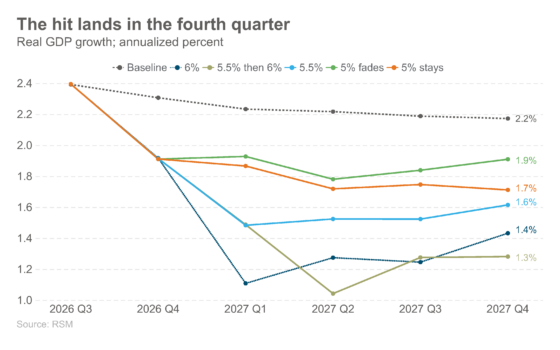
- Une augmentation à 5% : L'augmentation actuelle à 5 % du rendement à 10 ans réduit d'environ 0,4 point de pourcentage la croissance au cours de l'année prochaine. Même si cela ne constituera pas un frein au cours du trimestre en cours, il faut s’attendre à ce que cet effet d’aubaine se traduise par un ralentissement de la croissance au dernier trimestre de cette année et tout au long de l’année prochaine.
- Une augmentation à 5,5% : Réduit les deux tiers d’un point de pourcentage du produit intérieur brut d’ici la fin de l’année prochaine.
- Une augmentation à 6% : Cela donne un point de pourcentage presque complet.
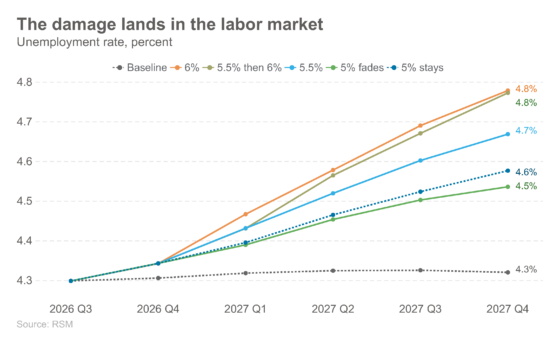
- Chômage: Il se terminera l’année prochaine à 4,8 % dans deux des pires scénarios, contre 4,3 % dans la prévision de référence.
- Inflation: Étant donné que les anticipations d’inflation sont le principal facteur de hausse des rendements à long terme, l’inflation réelle terminera l’année prochaine en hausse dans tous les cas. Dans ce scénario, la Fed devra aller au-delà des deux hausses de taux prévues dans le résumé des projections économiques et, plus probablement, au-delà des trois hausses que le marché anticipe. L'indice de base des dépenses de consommation personnelle, l'indicateur d'inflation préféré de la Fed, augmente à 2,4 % si l'échéance sur 10 ans atteint 5,5 % par rapport à la prévision de base de 2,2 %. Le taux des fonds étant fixé via la projection jusqu’à l’année prochaine, il n’y a rien d’autre qu’une désinflation immaculée extrêmement improbable pour ramener l’inflation à l’objectif de 2 %.
La ligne de base
Nous construisons un scénario contrefactuel contrastant avec le scénario de référence actuel, dans lequel les rendements ne dépassent pas 5 %, afin de refléter ce qui arriverait à la croissance, à l'emploi et à l'inflation si le rendement à 10 ans dépassait largement 5 %.
Pour ce faire, nous utilisons le modèle pour prévoir l’économie en utilisant des données antérieures au troisième trimestre, en supposant que la Fed maintiendrait ses taux d’intérêt stables pendant toute cette année.
Ce n'était pas seulement la prévision de RSM, mais aussi le consensus écrasant avant le troisième trimestre.
Dans ce scénario de référence, le taux à 10 ans devrait être d'environ 4,5 %, la croissance se terminera l'année prochaine à 2,2 %, le chômage à 4,3 % et le PCE de base à 2,2 %.
Les scénarios
Dans chacun d'entre eux, la Fed suit sa projection (deux hausses cette année, aucune l'année prochaine), 50 % de la hausse du rendement au-dessus de l'étalon est due à des attentes d'inflation à long terme plus élevées, car les taux à 5 et 30 ans augmentent conformément aux taux à 10 ans.
1. Une augmentation à 5% qui se maintient ensuite proche de ce niveau
- Hypothèse: Le 10 ans à 5% à partir de ce trimestre sans mouvement significatif à la hausse.
- Résultat: La croissance du troisième trimestre est inchangée à 2,4% ; le frein économique arrive au quatrième trimestre (moins 0,40 point) et la croissance de l'année prochaine est de 1,8% contre la prévision précédente de 2,2%. Le chômage termine l'année prochaine à 4,6% ; la masse salariale est en moyenne de 50 000 par mois ; PCE de base 2,4% à la fin de l’année prochaine.
2. Une augmentation à 5 % qui revient ensuite à 4,7 %
- Hypothèse: Le taux à 10 ans passe à 5 % ce trimestre, puis s'estompe comme les pics passés (conserve 50 % de la hausse après un an, 21 % après deux), pour atteindre près de 4,7 % d'ici la fin de l'année prochaine.
- Résultat: Croissance de 1,9% l'année prochaine, chômage 4,5%, masse salariale 60 000 par mois, PCE de base 2,3%. La différence entre le maintien au niveau de 5 % et le retour à près de 4,7 % apparaît en 2028.
3. Une hausse à 5,5% au quatrième trimestre, puis ça s'estompe
- Hypothèse: 5% maintenant, 5,5% au quatrième trimestre, puis s'estompe à mesure que la croissance ralentit.
- Résultat: Croissance de 1,5 % l'année prochaine, soit environ un tiers de point de moins qu'à 5 %. Chômage 4,7% à la fin de l'année prochaine ; la masse salariale est en moyenne de 30 000 par mois. Core PCE 2,4% à la fin de l’année prochaine ; les taux hypothécaires culminent à près de 7,3 %.
4. Une hausse à 6% au quatrième trimestre, puis ça s'estompe
- Hypothèse: Similaire au troisième scénario avec 6% au lieu de 5,5% au quatrième trimestre ; on observe une détente similaire des taux à long terme dérivés du marché à mesure que l’économie ralentit.
- Résultat: Croissance 1,3% l’année prochaine ; chômage 4,8% à la fin de l'année prochaine ; la masse salariale est en moyenne de 12 000 par mois ; PCE de base 2,6%. L’augmentation de 100 points de base double à peu près le frein à la croissance.
5. Une augmentation à 5,5% au quatrième trimestre, 6% au premier trimestre, puis elle s'estompe à 4,7%
- Hypothèse: 5% maintenant, 5,5% au quatrième trimestre, 6% au premier trimestre, puis la même chose s'estompe à partir du sommet ultérieur.
- Résultat: À peu près identique au scénario 4 (croissance 1,3 %, chômage 4,8 %) ; les attentes d'inflation sont toujours de 2,7% à la fin de l'année prochaine, le niveau le plus élevé de tous les temps.
Source: Modèle RSM US, FRB/US. La croissance et la masse salariale sont des moyennes de 2027. La référence est le taux des fonds ; un cas sur deux correspond à la projection de la Fed (deux hausses en 2026, aucune en 2027). Les trajectoires d’atténuation suivent le retracement moyen des six pics de rendement depuis 1990.
Pourquoi la hausse des rendements est importante
Nous avons construit 50 % de chaque augmentation de rendement pour inclure des attentes d'inflation à long terme plus élevées en raison de l'interprétation probable de l'interprétation du marché concernant la hausse des taux d'intérêt à long terme dérivés du marché.
Dans le modèle, la composante anticipations du scénario de 5,5 % fait monter d'elle-même le taux à 10 ans de 36 points de base d'un coup et de 18 points de base supplémentaires d'ici la fin de l'année prochaine ; la prime à terme fournit le reste.
Combien de temps dure un pic
Nos trajectoires d’évanouissement suivent les six épisodes depuis 1990 au cours desquels le taux à 10 ans a augmenté d’au moins trois quarts de point en six mois : 1994, 1996, 2000, 2014, 2018 et 2022. En moyenne, le rendement a cédé la moitié de sa hausse en trois trimestres et l’essentiel en deux ans ; seule l’année 2022 a continué de grimper. L’ampleur du déménagement fera des dégâts l’année prochaine ; combien de temps cela dure décide 2028.
Conclusion
Les taux à long terme déterminés par le marché ont augmenté et le rendement de référence à 10 ans se situe à 5 %. Avec les deux hausses de taux de la Fed, cela réduira la croissance d'environ 0,4 point au cours de l'année à venir. Un passage à 5,5 % augmenterait ce coût d’un tiers de point supplémentaire et entraînerait alors un rythme d’embauche plus lent et une hausse du chômage.
L’effet du rendement sur l’inflation dépend de la raison pour laquelle il augmente : si le marché intègre l’inflation, il obtient de l’inflation. C’est ainsi que fonctionnent les anticipations d’inflation, et la Fed devra alors relever ses taux plus haut que ce que suggèrent ses prévisions actuelles.
Méthodologie
Nous avons utilisé le modèle FRB/US de la Réserve fédérale pour comparer d'autres trajectoires de rendement du Trésor à 10 ans par rapport à une prévision de référence construite à partir des données disponibles jusqu'au deuxième trimestre 2026.
Chaque scénario applique la projection politique de la Fed de septembre, puis isole l'effet des différents niveaux de rendement et hypothèses de persistance. Les trajectoires de rendement déplacent la courbe plus large du Trésor avec le 10 ans, et une partie de chaque augmentation est traitée comme des attentes d'inflation à long terme plus élevées pour refléter l'interprétation du marché de ce mouvement.


