Henry Dyer, Michael J. Fleming et Or Shachar
Dans des travaux antérieurs, nous avons montré que les échanges de titres du Trésor américain se concentrent de plus en plus le dernier jour de bourse de chaque mois. Dans cet article, nous montrons que les échanges sont également de plus en plus concentrés autour des périodes de tarification désignées, ou périodes de « grève », pour les indices à revenu fixe. La concentration est particulièrement prononcée les jours de bourse de fin de mois. Nous documentons également un changement marqué dans l'activité de négociation d'environ 15 heures (HE) à environ 16 heures après qu'un important fournisseur d'indices à revenu fixe a déplacé son heure d'exercice de 15 heures à 16 heures en janvier 2021.
Négociation de fin de mois, rééquilibrage des indices et délais d'exercice des indices
Dans un précédent article du LSE, nous avons constaté que le volume global des échanges de titres du Trésor était environ 58 % plus élevé le dernier jour de bourse du mois que les autres jours. Nous avons montré dans un article connexe que cette concentration de l’activité a fortement augmenté au cours de la dernière décennie et est associée à une meilleure liquidité du marché. Nous pensons que la concentration accrue de l'activité pourrait refléter la croissance des actifs gérés par rapport aux indices à revenu fixe, dont beaucoup sont rééquilibrés en fin de mois.
Contrairement au marché des actions, le marché du Trésor est de gré à gré et n'a pas d'heure de clôture imposée par la bourse. Au lieu de cela, les fournisseurs d’indices ont toute discrétion quant à l’heure de la journée à laquelle ils fixent leurs cours de clôture. Historiquement, 15 heures était la norme de l'industrie (entre autres raisons, les négociations à la criée des contrats à terme du Trésor se terminaient à 15 heures et l'heure de grève de 15 heures permettait un délai avant l'heure de production de la valeur liquidative des fonds communs de placement de 16 heures). Le 14 janvier 2021, Bloomberg Barclays, l'un des plus grands fournisseurs d'indices à revenu fixe (et désormais appelé Bloomberg Fixed Income Indices), a modifié l'heure d'exercice de ses indices libellés en dollars américains de 15 heures à 16 heures. Certains rapports suggèrent que l'une des raisons de ce changement était de réduire l'erreur de suivi pour les fonds qui sont tenus d'évaluer les portefeuilles en utilisant des prix de 16 heures.
Approche empirique
Nous mesurons la part du volume de transactions quotidiennes exécutées dans les fenêtres de dix minutes autour des prix d'indexation de 15 heures et 16 heures et suivons ces actions au fil du temps. Nous faisons cela pour tous les jours en groupe et pour les jours de fin de mois où les indices obligataires sont rééquilibrés. Nous comparons également les schémas de trading intrajournaliers avant et après que Bloomberg ait modifié son heure d'exercice. Notre analyse couvre l’activité de négociation des billets et obligations les plus récemment mis aux enchères (c’est-à-dire en cours de fuite) sur le marché interprofessionnel.
Le trading se concentre de plus en plus à la clôture
Le graphique ci-dessous montre que la part du volume quotidien des échanges dans les dix minutes autour de 15 heures est passée d'une moyenne de 2,3 % en 2016 à 3,4 % en 2020. Lorsque l'heure de grève de Bloomberg est passée de 15 heures à 16 heures en janvier 2021, la part de l'activité autour de 15 heures a chuté et la part de l'activité autour de 16 heures (qui avait également augmenté de 2016 à 2020) a bondi. La part de l’activité autour de 16 heures est passée depuis d’une moyenne de 2,5 pour cent en 2021 à 3,5 pour cent en 2025.
Le trading se concentre désormais autour de la grève de clôture de 16 heures
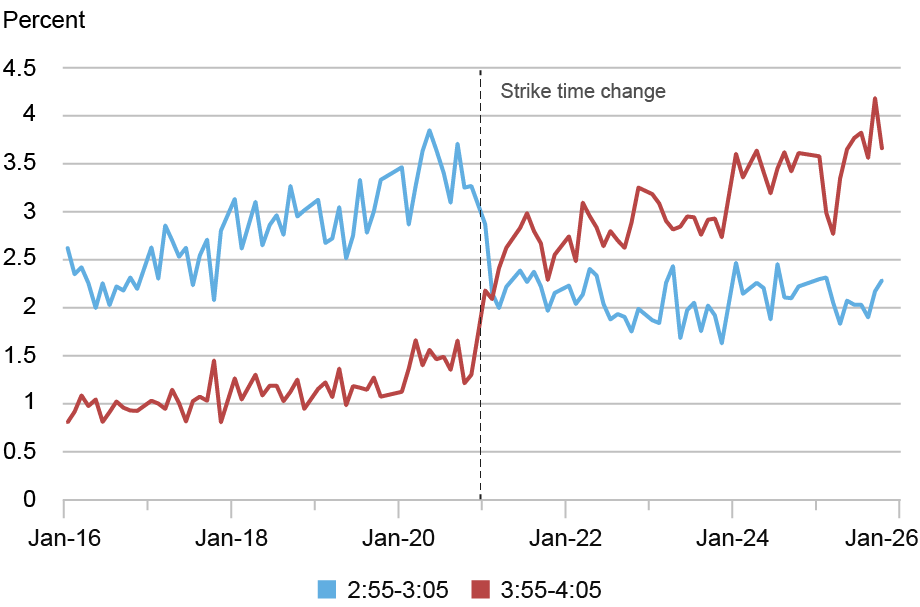
Remarque : le graphique représente la part moyenne du volume quotidien des transactions sur les billets et obligations du Trésor les plus récemment mis aux enchères, de 14 h 55 à 15 h 05 et de 15 h 55 à 16 h 05, pour chaque mois de janvier 2016 à décembre 2025 (à l'exclusion des jours de clôture anticipée du marché et des mois au cours desquels le dernier jour de négociation a une clôture anticipée).
Des effets plus prononcés le dernier jour du mois
Comme le montre le graphique suivant, le volume des transactions est encore plus concentré autour des heures d'exercice de fin de journée, le dernier jour de bourse de chaque mois, lorsque les indices sont rééquilibrés. La part de l'activité autour de 15 heures ces jours-là est passée d'une moyenne de 8,1 % en 2016 à 12,1 % en 2020. Lorsque l'heure de grève de Bloomberg a changé en janvier 2021, la part de l'activité autour de 15 heures a chuté et la part de l'activité autour de 16 heures (qui avait également augmenté de 2016 à 2020) a bondi. La part de l’activité autour de 16 heures est passée depuis d’une moyenne de 11,6 pour cent en 2021 à 20,4 pour cent en 2025.
Les échanges de fin de journée sont plus prononcés le dernier jour du mois
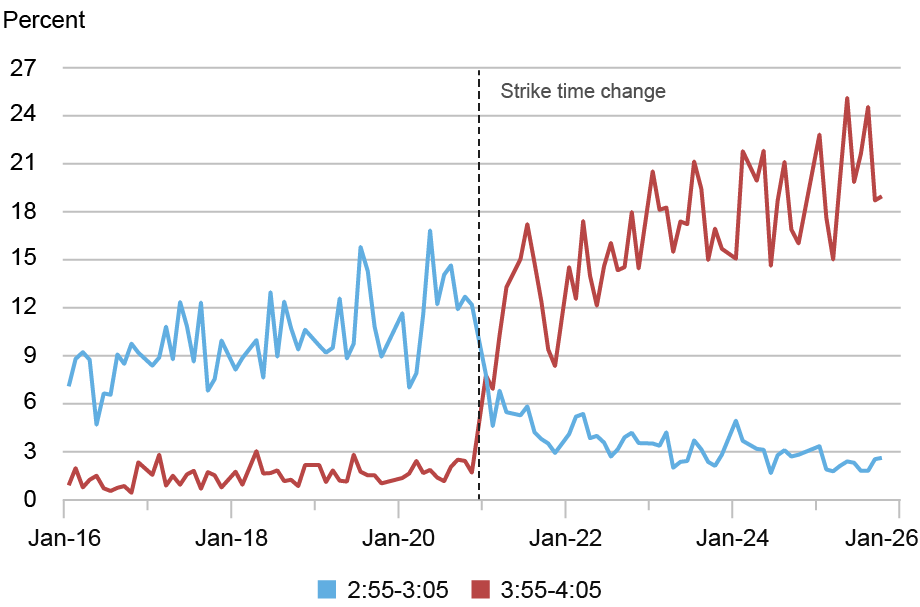
Remarque : le graphique représente la part du volume quotidien des transactions sur les billets et obligations du Trésor les plus récemment mis aux enchères, de 14 h 55 à 15 h 05 et de 15 h 55 à 16 h 05, le dernier jour de négociation de chaque mois de janvier 2016 à décembre 2025 (à l'exclusion des jours de clôture anticipée du marché).
Les effets modifient le modèle d’activité intrajournalière
La part croissante des transactions de fin de journée et l'importance accrue de l'heure de grève de 16 heures se reflètent dans les changements dans la structure des activités commerciales intrajournalières. Le graphique suivant représente la part moyenne du volume quotidien des échanges dans chaque intervalle de cinq minutes de 7h00 à 17h30 en 2016 et 2025. En 2016, le volume des échanges a atteint un pic aux heures de publication des annonces macroéconomiques à 8h30 et à 10h00, lorsque les résultats des enchères ont été publiés peu après 13h00, et vers 15h00, heure de grève. Il y avait des pics beaucoup plus petits vers 16h et 17h.
Pics d’activité commerciale aux heures de grève de fin de journée
Notes : Le graphique représente la part moyenne du volume quotidien des transactions sur les billets et obligations du Trésor les plus récemment mis aux enchères pour chaque intervalle de cinq minutes de 7 h à 17 h 30 en 2016 et 2025 (à l'exclusion des jours de clôture anticipée du marché). Les barres grises indiquent un chevauchement des actions entre 2016 (bleu) et 2025 (or). Les heures indiquent les heures de début des intervalles.
En 2025, la tendance est globalement similaire, mais le pic de 16 heures est beaucoup plus prononcé. Il est intéressant de noter que le pic de 15 heures est d'une ampleur similaire sur les deux années, mais les parts de volume sont ensuite plus élevées en 2025 pour chaque intervalle de 15 h 10 à 17 h 05, et en particulier dans les dix minutes autour de 16 heures.
Notre dernier graphique compare les tendances intrajournalières des jours de fin de mois en 2016 et 2025. Nous trouvons des pics de fin de journée beaucoup plus importants ces jours-là, en particulier en 2025, ce qui est cohérent avec nos résultats précédents. L’intervalle d’une demi-heure entre 15h45 et 16h15 représente ainsi plus du quart de l’activité quotidienne totale des fins de mois en 2025 en moyenne, dont environ la moitié entre 15h55 et 16h00 seulement. Comme expliqué précédemment, il s’agit de jours de volumes de transactions inhabituellement élevés.
L'activité de trading de fin de journée augmente beaucoup plus le dernier jour du mois
Notes : Le graphique représente la part moyenne du volume quotidien des transactions sur les billets et obligations du Trésor les plus récemment mis aux enchères pour chaque intervalle de cinq minutes de 7 h 00 à 17 h 30 le dernier jour de négociation de chaque mois en 2016 et 2025 (à l'exclusion des jours de clôture anticipée du marché). Les barres grises indiquent un chevauchement des actions entre 2016 (bleu) et 2025 (or). Les heures indiquent les heures de début des intervalles.
Une remarque générale concernant notre analyse intrajournalière est que le marché se négocie 24 heures sur 24, comme indiqué dans cet article. Nous choisissons de tracer les modèles entre 7h00 et 17h30 uniquement parce que ces heures représentent la part écrasante du volume quotidien des transactions et parce que les annonces macroéconomiques américaines et d'autres événements importants (y compris les adjudications du Trésor américain et les heures de grève de fin de journée) se produisent pendant ces heures.
Résumé
Nous constatons que l’activité de négociation sur le marché des bons du Trésor américain est de plus en plus concentrée autour des heures d’exercice des indices en fin de journée. Cela est particulièrement vrai le dernier jour de bourse de chaque mois, lorsque les indices sont rééquilibrés, ce qui complète plus généralement nos conclusions antérieures faisant état d'une forte augmentation des échanges ces jours-là. Nous constatons en outre une redistribution marquée de l'activité de négociation d'environ 15 heures à environ 16 heures lorsqu'un important fournisseur d'indices à revenu fixe a déplacé son heure d'exercice de 15 heures à 16 heures. Ces résultats fournissent des preuves solides que les conventions de tarification des indices façonnent considérablement les opérations sur les bons du Trésor.
Henry Dyer, ancien analyste de recherche au sein du groupe de recherche et de statistiques de la Banque fédérale de réserve de New York, poursuit une maîtrise en finance à la MIT Sloan School of Management.
Michael J. Fleming est responsable des marchés de capitaux au sein du groupe de recherche et de statistiques de la Banque fédérale de réserve de New York.

Or Shachar est conseiller en recherche financière au sein du groupe de recherche et de statistiques de la Banque fédérale de réserve de New York.
Comment citer cet article :
Henry Dyer, Michael J. Fleming et Or Shachar, « Treasury Trading at the Close », Banque de réserve fédérale de New York Économie de Liberty Street22 septembre 2026, https://doi.org/10.59576/lse.20260922
BibTeX : Afficher |
Clause de non-responsabilité
Les opinions exprimées dans cet article sont celles des auteurs et ne reflètent pas nécessairement la position de la Federal Reserve Bank de New York ou du Federal Reserve System. Toute erreur ou omission relève de la responsabilité du ou des auteurs.


