Les banquiers centraux des économies développées travaillent depuis longtemps de concert, réduisant leurs taux directeurs à l’unisson lorsque l’économie mondiale était menacée par la récession et augmentant les taux lorsque l’inflation s’installait.
Nous avons pu constater cet effort commun dans le contexte de taux d’intérêt nuls lors de la crise financière et à nouveau pendant la pandémie.
Cette coordination tacite est ce qui a maintenu la cohésion de l’économie mondiale pendant les chocs du dernier quart de siècle.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Nous nous attendons désormais à ce que les banques centrales agissent à nouveau de concert, cette fois pour relever leurs taux directeurs afin de contrer le choc énergétique et l’inflation qui s’installe à nouveau.
Aux États-Unis et au Royaume-Uni, les derniers chiffres de l'inflation ont atteint 3,4 %. Dans le bloc dollar, l'inflation au Canada est de 3,0 %, en Australie de 3,2 % et en Nouvelle-Zélande de 4,1 %.
Dans la zone euro, l'Allemagne a un taux d'inflation de 2,9 %, la France de 2,6 % et l'Espagne de 4,6 %. L'inflation italienne était inférieure à 2 % tout au long de 2024 et 2025, pour atteindre 3,2 % après le choc énergétique.
En outre, les rendements à court terme augmentent à mesure que les craintes d’inflation se multiplient dans l’économie internationale.
Ces taux d’inflation sont nettement supérieurs à la désinflation des années précédentes et bien supérieurs aux objectifs de 2 % de leurs banques centrales respectives.
Pour les décideurs politiques, l’inflation fausse et réduit les dépenses de consommation, entraînant des difficultés et finalement une récession.
Pour les marchés financiers, l’inflation réduit les rendements attendus des investissements, ce qui entraîne également une baisse des revenus réels, un désinvestissement et un ralentissement de la croissance.
Alors, dans le contexte actuel, qu'est-ce que les marchés financiers attendent des autorités monétaires ?
Les marchés monétaires
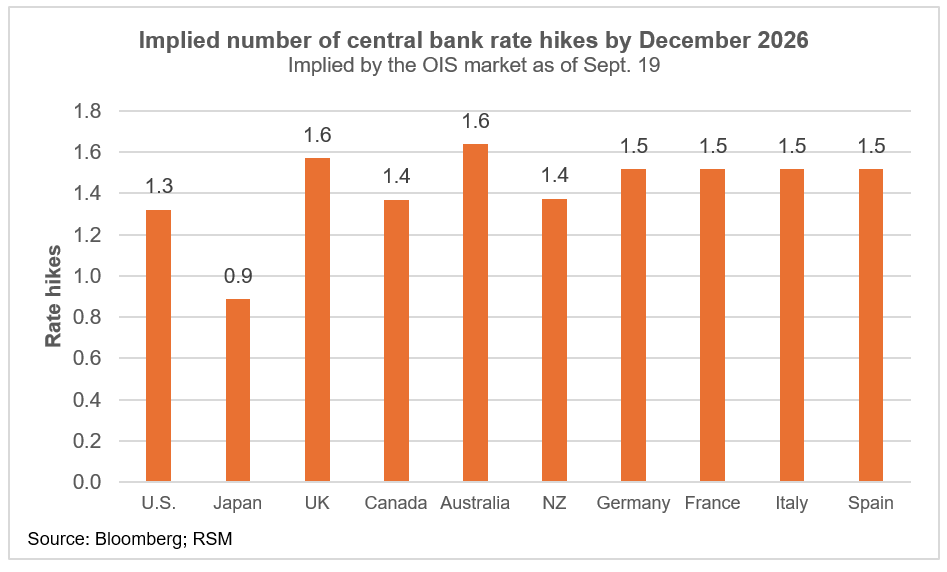
Notre mesure préférée pour estimer le nombre de hausses de taux est le marché des swaps d’indices au jour le jour (OIS), qui est basé sur les taux directeurs au jour le jour fixés par les banques centrales. Le marché OIS fournit une mesure des attentes concernant la politique de la banque centrale.
Après les chocs inflationnistes de la guerre en Iran, les marchés OIS s'attendent désormais à ce que les banques centrales relèvent leurs taux directeurs au moins une fois d'ici la fin de l'année, avec une hausse supplémentaire des taux aux États-Unis.
Il s’agirait d’une hausse mondiale synchronisée des taux, comme le prédit le marché OIS. En outre, le marché OIS s’attend à des hausses de taux supplémentaires dans tous les domaines l’année prochaine.
Le marché obligataire
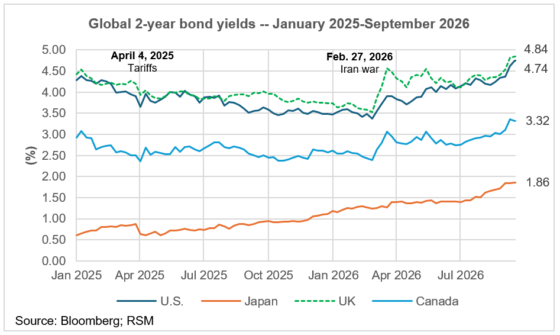
Le marché obligataire mondial réagit également à la menace d’une inflation soutenue, les rendements à 2 ans à l’extrémité avant de la courbe des rendements ayant augmenté depuis l’attaque initiale contre l’Iran le 27 février et, plus récemment, en raison des pénuries de carburant.
En raison de sa durée plus courte, l'obligation à 2 ans est considérée comme un indicateur du taux directeur des banques centrales. Par exemple, l'obligation américaine à 2 ans à 4,8 % est 90 points de base au-dessus du taux effectif des fonds fédéraux de 3,9 %. Cette différence implique au moins trois hausses de taux supplémentaires au cours des deux prochaines années.
Les plats à emporter
Nous nous attendons à une action synchronisée des banques centrales des économies développées, avec au moins une hausse mondiale des taux d’ici la fin de l’année, à mesure que l’inflation s’installe, et probablement davantage l’année prochaine.
Ce point de vue fait également consensus sur les marchés, le marché monétaire OIS prévoyant une hausse généralisée des taux en décembre et des hausses supplémentaires l'année prochaine. De plus, les rendements obligataires à 2 ans impliquent des hausses supplémentaires au cours des deux prochaines années.
Nous avons récemment publié un modèle de choc de taux pour l'économie américaine afin d'estimer l'impact de la hausse des rendements à 10 ans sur la croissance, l'emploi et l'inflation.
L’un des principaux enseignements à retenir est que, alors que les rendements à long terme dépassent largement les 5 % aux États-Unis et bien plus haut ailleurs, les banquiers centraux sous-estiment ce qu’il faudra pour ramener l’inflation à l’objectif de 2 % des banques centrales.
Basée sur l’analyse des économistes de RSM dans l’ensemble de l’économie internationale (Australie, Canada, Royaume-Uni et Inde), cette perspective s’applique également aux autres grandes banques centrales.


