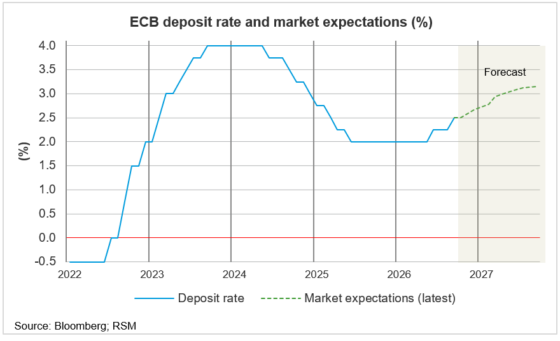
La Banque centrale européenne devrait laisser ses taux d'intérêt inchangés à 2,5% jeudi.
Avec peu de preuves d’effets de second tour sur l’inflation, il est peu probable que le Conseil des gouverneurs se sente obligé de procéder à des hausses de taux consécutives.
Recevez chaque matin les commentaires du Market Minute de RSM. Abonnez-vous maintenant.
Mais nous nous attendons à ce que la BCE relève à nouveau ses taux en décembre, poussant légèrement sa politique en territoire restrictif. Au-delà de cela, les perspectives dépendront fortement des marchés de l’énergie. Si les tensions s’atténuent et que les prix se modèrent, les décideurs politiques pourraient faire une pause.
Mais le faible stockage de gaz en Europe, les risques géopolitiques et la pression sur les prix alimentaires liée à El Niño suggèrent que la balance des risques pointe toujours vers un nouveau resserrement.
Tarifs suspendus
Nous nous attendons à ce que la BCE maintienne ses taux inchangés en octobre malgré la nouvelle hausse des prix de l'énergie, qui sont désormais légèrement supérieurs au scénario défavorable de la BCE et ont poussé l'inflation globale à 3,8 %, son plus haut niveau depuis 2023.
Nous voyons trois raisons pour lesquelles la BCE devrait rester au statu quo.
Premièrement, il y a encore peu de preuves que la hausse des prix de l’énergie alimente une inflation plus large. L'inflation sous-jacente a atteint 2,5 % en septembre, mais n'est que de 0,1 point de pourcentage plus élevée qu'avant le conflit iranien. Dans un récent discours du Fonds monétaire international, la présidente Christine Lagarde a noté que « les mesures d’inflation sous-jacente sont restées globalement stables en septembre et que les salaires n’ont jusqu’à présent montré aucune réponse significative au choc énergétique ». Cela donne aux décideurs politiques la possibilité d'attendre jusqu'en décembre, lorsque les prévisions actualisées fourniront une image plus claire de la persistance du choc et de son impact économique.
Deuxièmement, la forte hausse des rendements obligataires, notamment en France, a sensiblement resserré les conditions financières depuis la dernière réunion de la BCE. Des conditions de financement plus strictes devraient peser sur la croissance et, par conséquent, sur l’inflation, réduisant ainsi la nécessité d’une augmentation immédiate des taux. De plus, la BCE se gardera d'accroître la pression sur un marché de la dette clairement tendu dans certains pays. Le marché n’anticipe pratiquement aucune possibilité de hausse des taux. Par conséquent, une telle hausse constituerait un choc qui ajouterait aux tensions sur le marché.
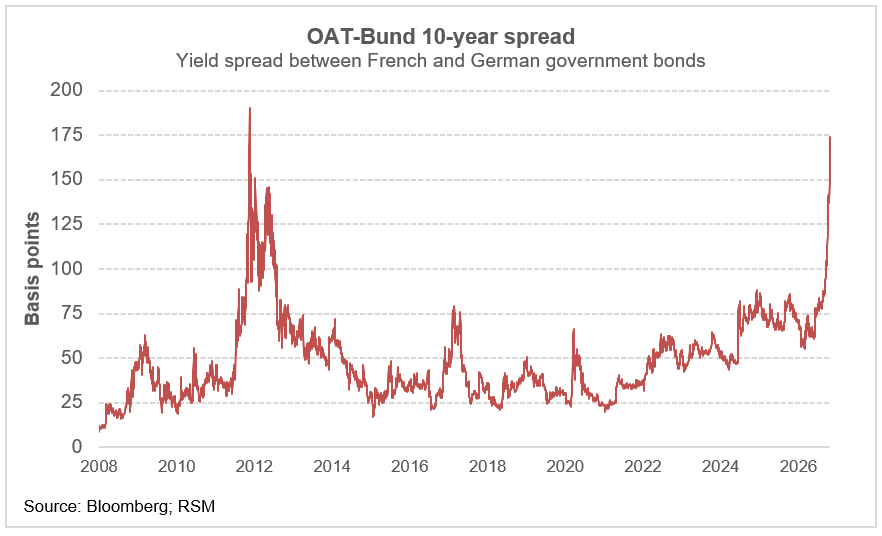
En effet, le spread OAT-Bunds a déjà explosé jusqu'à environ 175 points de base, des niveaux jamais vus depuis la crise de la dette de la zone euro. Si la hausse des rendements français n'est pas encore suffisante pour inciter la BCE à intervenir en utilisant le Transmission Protection Instrument, le risque croissant de contagion pourrait éventuellement lui forcer la main. Il s’agirait d’une tentative de réduire le risque dans la zone euro, malgré la hausse actuelle des rendements français qui reflète le manque de consolidation budgétaire crédible et l’incertitude qui en résulte parmi les investisseurs plutôt qu’une dynamique de marché « injustifiée et désordonnée ».
Troisièmement, la barre pour des hausses de taux consécutives reste haute. Les Kazakhs ont récemment soutenu qu'« il n'y a pas de nécessité immédiate de se précipiter sur les taux », tandis que Lagarde a souligné que « le choc énergétique est trop important pour être « ignoré », mais qu'une réponse mesurée reste appropriée pour contenir l'inflation.
Pris ensemble, ces facteurs suggèrent que le Conseil des gouverneurs estime qu'il peut se permettre d'attendre et qu'il maintiendra les taux lors de la réunion de la semaine prochaine.
Encore une hausse des taux cette année
A terme, nous pensons que la BCE optera probablement pour une nouvelle hausse en décembre.
Les prix de l'énergie sont désormais supérieurs au scénario défavorable de la BCE. Plus ils restent élevés longtemps, plus le risque que la hausse des coûts se répercute sur les salaires et sur les prix en général est grand. Cela augmente la probabilité que les décideurs politiques estiment qu’un resserrement supplémentaire est nécessaire pour lutter contre les pressions inflationnistes, même si les effets de second tour ne sont pas encore pleinement visibles.
En d’autres termes, la BCE n’est peut-être pas à l’aise de se contenter de réagir aux effets de second tour, mais elle voudra en premier lieu en limiter l’émergence. Cela nécessitera de nouvelles hausses de taux.
En outre, les recherches de la BCE suggèrent qu’un épisode El Niño fort pourrait faire augmenter les prix des cultures d’environ 9 %, augmentant ainsi directement l’inflation.
Les prix des produits alimentaires et de l’énergie étant parmi les prix les plus visibles auxquels les ménages sont confrontés, des hausses persistantes pourraient également faire monter les anticipations d’inflation et influencer les décisions en matière de salaires et de prix. Dans le même temps, le stockage de gaz européen reste relativement faible, ce qui rend les marchés de l’énergie vulnérables à une nouvelle hausse si les températures hivernales sont plus froides que prévu.
Quoi qu’il en soit, l’inflation devrait rester plus élevée que prévu au cours des deux prochaines années.
Enfin, les décideurs semblent s'accorder sur le fait que le taux neutre, où la politique monétaire n'est ni stimulante ni restrictive, se situe entre 2 % et 2,5 %. Nous nous attendons à ce que la plupart des membres du Conseil des gouverneurs soient favorables à au moins une nouvelle augmentation, en portant le taux de dépôt à 2,75 % et en veillant à ce que la politique soit légèrement restrictive.
Cela dit, les conditions du marché du travail restent plus douces qu’en 2022. En conséquence, nous ne prévoyons pas une forte accélération de l’inflation sous-jacente. Un marché du travail plus faible devrait limiter la capacité des travailleurs à obtenir de fortes augmentations de salaire, réduisant ainsi le risque d'une spirale salaires-prix.
Les plats à emporter
Dans l’ensemble, nous nous attendons à ce que la BCE reste sur la touche en octobre avant de procéder à une nouvelle hausse des taux en décembre. Au-delà de cela, les perspectives politiques dépendront largement de l’évolution des marchés de l’énergie. Néanmoins, tout nouveau resserrement devrait être limité par rapport à 2022, compte tenu de la faiblesse du marché du travail et du point de départ plus serré de la politique monétaire.


