Matteo Crosignani, Lina Han et Marco Macchiavelli
Le risque géoéconomique – le risque que les entreprises subissent des pertes de valeur lorsque les pays déploient un levier économique, commercial ou financier à des fins géopolitiques – est devenu une préoccupation majeure pour les investisseurs. Dans cet article, basé sur notre récent rapport des services du FMI, nous montrons que les actions américaines exposent les investisseurs à des risques géoéconomiques substantiels en raison des relations des entreprises avec la chaîne d'approvisionnement mondiale, affectant les rendements des investisseurs et l'allocation des portefeuilles. Nous constatons également que les investisseurs sont rémunérés pour supporter le risque géoéconomique par des primes de risque plus élevées.
Les contrôles à l’exportation comme chocs géoéconomiques
Les investisseurs n’ont pas besoin de posséder des actions étrangères pour s’exposer au risque géoéconomique. Les actions nationales peuvent intégrer des expositions étrangères lorsque les entreprises américaines vendent à des clients étrangers ou s’appuient sur des chaînes d’approvisionnement mondiales. Ces liens signifient qu’un choc de politique étrangère peut réduire la valeur des entreprises cotées aux États-Unis et transmettre le risque géoéconomique aux portefeuilles nationaux. Ces liens mondiaux peuvent aider les investisseurs à diversifier leurs portefeuilles lorsque les chocs sont spécifiques à un pays ou à un marché, mais ils offrent moins de protection lorsque les chocs politiques affectent les mêmes relations internationales dans de nombreuses entreprises américaines. Les chocs géoéconomiques sont donc difficiles à diversifier car ils peuvent affecter plusieurs actions nationales par le biais d’une exposition commune à l’étranger.
Nous étudions ce risque à travers l’imposition de contrôles à l’exportation par les États-Unis par le Bureau of Industry and Security. Cette agence du ministère du Commerce peut empêcher les entreprises américaines de vendre certaines technologies à des entités étrangères spécifiques considérées comme présentant un risque pour la sécurité nationale américaine. Depuis 2014, ces restrictions ont été fréquemment exploitées dans le cadre de la rivalité technologique entre les États-Unis et la Chine, en particulier dans des secteurs tels que les semi-conducteurs, les télécommunications, l’intelligence artificielle et l’informatique avancée. Nous interprétons l’ajout d’une entreprise étrangère à la liste de contrôle des exportations comme une manifestation de risque géoéconomique pour ses fournisseurs américains.
Ce paramètre nous permet de retracer le risque géoéconomique depuis les entreprises chinoises ciblées jusqu’aux investisseurs américains. Nous collectons manuellement les entités chinoises ajoutées aux listes américaines de contrôle des exportations et utilisons les données de la chaîne d'approvisionnement de FactSet Revere pour identifier les fournisseurs américains connectés à ces clients chinois directement ciblés. Nous comparons ensuite les fournisseurs américains concernés aux avoirs des fonds communs de placement d'actions nationales américaines de la base de données des fonds communs de placement CRSP, couvrant plus de 5 000 fonds de 2010 à 2023. Nous nous concentrons sur les fonds communs de placement parce qu'ils sont des investisseurs majeurs sur les marchés d'actions américains : les fonds communs de placement à long terme détenaient environ un cinquième des capitaux propres des entreprises américaines en 2025. les gestionnaires rééquilibrent ensuite leurs portefeuilles.
Risque géoéconomique dans les portefeuilles nationaux
Malgré leur orientation apparente, les fonds d’actions nationales sont fortement exposés à la concurrence géoéconomique entre les États-Unis et la Chine. En moyenne, 20,3 % des actifs des fonds sont investis dans des entreprises américaines ayant au moins un client chinois. Le graphique ci-dessous montre que cette exposition est particulièrement élevée pour les styles d'investissement liés à la croissance et à la technologie. Par exemple, les fonds scientifiques et technologiques investissent 43,3 % de leurs portefeuilles dans des entreprises nationales liées à des clients chinois. Au sein de ces portefeuilles liés à la Chine, les fournisseurs américains des clients chinois nouvellement ciblés par les contrôles à l’exportation représentent 8,4 % des actifs.
Les fonds nationaux diffèrent considérablement dans leur exposition à la concurrence américano-chinoise
Fonds de croissance
Exposition à la Chine (pourcentage de l'actif du fonds)
Fonds pour la science et la technologie
Exposition à la Chine (pourcentage de l'actif du fonds)
Fonds industriels
Exposition à la Chine (pourcentage de l'actif du fonds)
Fonds de moyenne/petite capitalisation
Exposition à la Chine (pourcentage de l'actif du fonds)
Sources : Base de données des fonds communs de placement CRSP ; FactSet Revere.
Remarque : Ce graphique montre la part des portefeuilles de fonds communs de placement d'actions nationales américaines investis dans des entreprises américaines ayant des clients chinois, par style d'investissement.
Même si les contrôles à l'exportation ciblent directement les entreprises chinoises, ils réduisent également la valeur de leurs fournisseurs américains. Le graphique ci-dessous montre que, selon nos données, les fournisseurs américains connaissent un rendement boursier anormal cumulé de −3,6 % juste après l'annonce que les contrôles à l'exportation ciblent un ou plusieurs de leurs clients chinois, la majeure partie de la baisse se produisant au cours des cinq premiers jours de bourse.
Les stocks des fournisseurs américains chutent lorsque leurs clients chinois sont ajoutés à la liste de contrôle des exportations
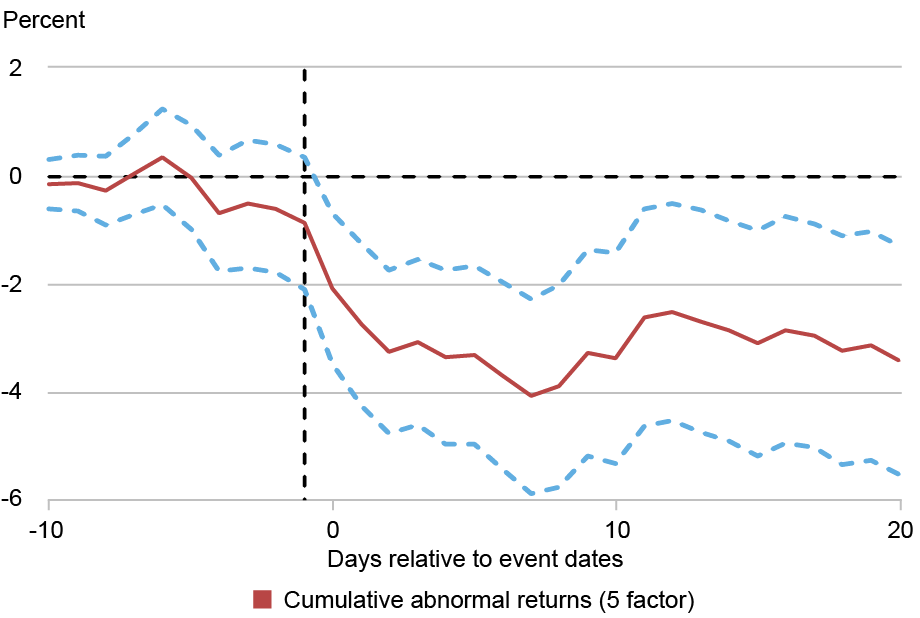
Notes : Le graphique montre les rendements anormaux cumulés des actions émises par des entreprises américaines qui approvisionnent directement des clients chinois ciblés au moment de l'annonce de l'ajout de ces clients à une liste américaine de contrôle des exportations. Le graphique est basé sur le modèle à cinq facteurs Fama-French.
Ces mouvements de prix s'étendent aux fonds communs de placement détenant ces actions. Nous mesurons l'exposition d'un fonds aux nouveaux contrôles à l'exportation par la part de son portefeuille investie dans des fournisseurs américains concernés au cours de ce mois. Nous comparons ensuite les fonds présentant une exposition plus ou moins élevée aux contrôles à l'exportation au sein du même style d'investissement et du même mois, tout en contrôlant les caractéristiques des fonds. Les fonds détenant des stocks de fournisseurs américains concernés connaissent une volatilité plus élevée et des rendements (bruts et corrigés des facteurs) plus faibles suite à l'imposition de contrôles à l'exportation. Sous réserve d’un événement de contrôle des exportations, une augmentation d’un écart type de l’exposition (2,5 %) est associée à une baisse de 22 points de base des rendements mensuels.
Les fonds communs de placement réagissent en rééquilibrant les risques géoéconomiques
Les gestionnaires actifs réduisent leurs avoirs dans les fournisseurs américains concernés et vendent également d'autres sociétés américaines liées à la Chine qui ne sont pas concernées par l'annonce actuelle. Les ventes des fournisseurs américains concernés, encore visibles trois mois après les contrôles à l'exportation, suggèrent que les dirigeants ne traitent généralement pas la baisse des prix comme un choc idiosyncratique purement temporaire. Cette vente plus large suggère que les investisseurs se rendent compte que le risque géoéconomique peut être intégré à des maillons complexes de la chaîne d’approvisionnement qui n’étaient pas pleinement évalués ou compris avant le choc. En résumé, les contrôles à l'exportation pourraient servir de signal d'alarme, incitant les investisseurs à en apprendre davantage sur l'exposition indirecte d'un portefeuille à la Chine et sur la possibilité de restrictions futures.
Ce rééquilibrage du portefeuille est entièrement piloté par des fonds actifs, cohérents avec les fonds passifs qui suivent simplement les indices de référence. Pour une augmentation d’exposition d’un écart type, les fonds passifs connaissent une baisse de 31 points de base de leurs rendements mensuels, contre 22 points de base pour les fonds actifs. Le mois suivant, les fonds passifs connaissent également des sorties équivalant à environ 0,35 % de leurs actifs, tandis que les sorties des fonds actifs sont statistiquement insignifiantes.
Les gestionnaires actifs semblent donc protéger partiellement la performance des fonds des chocs géoéconomiques, mais cette isolation s’accompagne d’une prise de risque plus élevée. Plus précisément, les fonds actifs exposés détiennent par la suite des portefeuilles plus concentrés et privilégient les actions de type « loterie », ce qui suggère que certains gestionnaires réagissent aux déficits de performance en prenant des risques supplémentaires pour limiter les sorties de capitaux futures.
Les gestionnaires spécialisés et les fonds aux frais plus élevés subissent des baisses de performance plus faibles après les chocs liés au contrôle des exportations, tandis que les compétences traditionnelles en matière de market timing et de sélection de titres ne prédisent pas de meilleurs résultats. En résumé, la gestion du risque géoéconomique pourrait nécessiter la capacité de cartographier les chocs politiques potentiels sur la position des entreprises dans les chaînes de valeur mondiales.
Le risque géoéconomique est-il pris en compte ?
Conformément aux données de portefeuille, les investisseurs semblent exiger une compensation pour supporter le risque géoéconomique. Nous trions les actions en fonction de leur exposition antérieure aux contrôles à l’exportation et comparons les rendements futurs des entreprises fortement exposées et faiblement exposées. Un portefeuille long-short qui achète des sociétés précédemment exposées aux contrôles à l'exportation et vend des sociétés non exposées gagne environ 1 pour cent par mois de rendements anormaux après ajustement aux facteurs de risque standards. En d’autres termes, le marché semble traiter l’exposition géoéconomique non pas comme un événement ponctuel, mais comme un risque tarifé pour lequel les investisseurs exigent une compensation.
Résumé
À mesure que la politique économique est de plus en plus étroitement liée à la sécurité nationale, les liens de la chaîne d'approvisionnement des entreprises peuvent devenir un canal par lequel les chocs géoéconomiques affectent les portefeuilles des investisseurs. Pour les investisseurs, la question pertinente n’est donc pas seulement de savoir où une action est cotée, mais aussi où l’entreprise gagne des revenus et dans quelle mesure ces relations sont exposées aux chocs politiques géopolitiques. La diversification entre les actions nationales pourrait ne pas atténuer pleinement ce risque lorsque de nombreuses entreprises partagent des expositions mondiales similaires. Dans cet environnement, la compréhension des liens mondiaux entre les sociétés de portefeuille devient de plus en plus importante pour comprendre le risque du portefeuille.

Matteo Crosignani est conseiller en recherche financière au sein du groupe de recherche et de statistiques de la Banque fédérale de réserve de New York.
Lina Han est professeure adjointe de finance à l'Université du Massachusetts à Amherst.
Marco Macchiavelli est professeur adjoint de finance à l'Université du Massachusetts à Amherst.
Cet article a été publié simultanément, avec des modifications mineures, sur VoxEU.org.
Comment citer cet article :
Matteo Crosignani, Lina Han et Marco Macchiavelli, « Naviguer dans le risque géoéconomique sur le marché boursier américain », Banque de réserve fédérale de New York Économie de Liberty Street1er octobre 2026, https://doi.org/10.59576/lse.20261001
BibTeX : Afficher |
Clause de non-responsabilité
Les opinions exprimées dans cet article sont celles des auteurs et ne reflètent pas nécessairement la position de la Federal Reserve Bank de New York ou du Federal Reserve System. Toute erreur ou omission relève de la responsabilité du ou des auteurs.


