Les élections ont des conséquences.
Cette fois-ci, les conséquences dépendront de la manière dont les législateurs réagiront à la hausse du coût de la vie et à l’inflation élevée.
Le Congrès voudra offrir un soulagement aux ménages en difficulté, mais le marché obligataire pourrait avoir d’autres idées. Le déficit budgétaire approche déjà les 6 % du produit intérieur brut, un niveau historiquement élevé qui ne risque pas de s’atténuer.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Pensez aux soins de santé. Les électeurs réclament un allègement face à la hausse des coûts médicaux, mais l’augmentation des dépenses publiques dans ce domaine pourrait très bien inciter les investisseurs obligataires à exiger des rendements plus élevés sur la dette publique. Et cela pourrait à son tour augmenter les taux d’intérêt sur l’automobile, le logement et la construction résidentielle.
En termes simples, le déficit budgétaire croissant et la hausse de l’inflation continueront probablement de faire monter les taux d’intérêt.
Une fois que le bruit post-électoral s'est estompé, l'autorité statutaire concernant le financement temporaire du gouvernement expirera le 11 décembre, obligeant le Congrès à adopter un nouveau budget ou une autre prolongation pour éviter une fermeture du gouvernement fédéral.
Même avec les élections historiques qui viennent d’avoir lieu, on soupçonne que les perspectives d’une fermeture du gouvernement sont élevées.
Si cela ne suffit pas, à l’automne 2027, la possibilité d’une nouvelle débâcle du plafond de la dette se profile.
Ainsi, alors que le bruit des élections s’estompe, nous souhaitons proposer un rappel à la réalité des défis auxquels les législateurs seront confrontés.
Les intérêts sont la troisième dépense en importance
Seules la Sécurité Sociale et Medicare versent chaque année plus d’argent au gouvernement que ce que le Département du Trésor dépense pour le service de sa dette.
Au cours de l’exercice 2026, les paiements d’intérêts aux détenteurs de dette américaine se sont élevés à 1 052 milliards de dollars.
C'est plus que les 965 milliards de dollars dépensés pour la défense nationale et bien plus que l'argent dépensé dans des domaines comme l'éducation, l'environnement, l'agriculture et la recherche scientifique, qui sont habituellement les cibles des mesures d'austérité.
La dette n’est plus bon marché
Sur les 40 000 milliards de dollars d’encours total de la dette du gouvernement fédéral, environ 32 000 milliards de dollars sont négociables, avec des taux d’intérêt fixés à des taux déterminés par le marché. (La dette non négociable restante est détenue par des entités gouvernementales comme la sécurité sociale.)
Et comme rien n’a été fait pour réduire l’encours de la dette émise à des taux d’intérêt extrêmement bas depuis la crise financière, cette dette doit être reconduite à des taux plus élevés.
Contrairement à l’époque où les taux étaient historiquement bas, les participants aux adjudications du Trésor doivent désormais prendre en compte le risque d’une escalade de l’inflation, d’une hausse des taux des fonds fédéraux et de nouvelles dépenses budgétaires non financées.
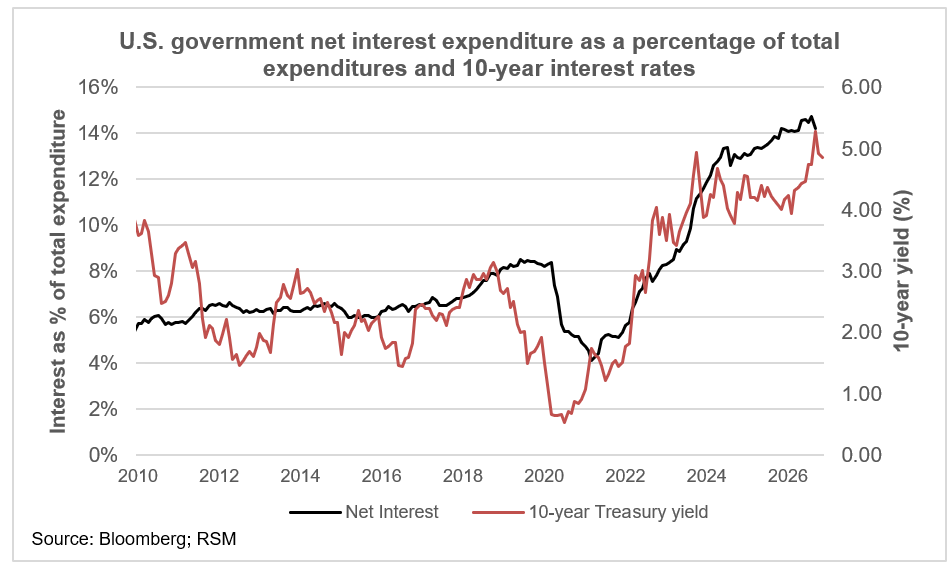
En conséquence, les rendements du Trésor à 2 ans ont testé 5,0 % cette année tandis que les rendements à 10 ans ont atteint 5,3 %. Le marché exigeait 5,7 % sur les obligations à 30 ans, portant les taux hypothécaires au-dessus de 7 %.
Et avec cette hausse des taux d’intérêt, les dépenses nettes d’intérêt du gouvernement n’ont fait qu’augmenter.
Les paiements d’intérêts nets du gouvernement sont passés de 6 % des dépenses totales de 2010 à 2018 et sont tombés à 4 % pendant la crise pandémique des faibles taux d’intérêt.
Mais ensuite, il y a eu une hausse de l’inflation et des taux d’intérêt, qui ont poussé ce chiffre à plus de 14 % cette année.
Les entreprises et les consommateurs paient davantage
L’augmentation de la dette publique et privée, conjuguée à l’inflation, a fait monter les taux d’intérêt tout en augmentant les dépenses publiques consacrées au service de la dette publique.
Pour les entreprises, cela signifie un coût du crédit et un coût d’expansion plus élevés, qui sont déterminés par des spreads supérieurs aux taux d’intérêt des titres publics.
Pour les consommateurs, cela signifie un coût plus élevé du crédit à court terme et du service des prêts sur des articles coûteux comme les prêts automobiles. Les taux hypothécaires supérieurs à 7 % faussent à la fois l’offre et la demande sur le marché immobilier.
S’il est compréhensible que les législateurs veuillent répondre aux préoccupations concernant l’accessibilité financière, le coût élevé des emprunts publics, entraîné par la hausse des taux d’intérêt et de l’inflation, ne disparaîtra pas.


