Thomas Drechsel, Daniel Lewis, Davide Melcangi et Laura Pilossoph
Il est bien connu que la politique monétaire affecte les décisions d’investissement des entreprises. Mais quelles sont les entreprises les plus réactives aux variations des taux d’intérêt ? Et cette réactivité varie-t-elle dans le temps ? La littérature a donné diverses réponses à cette question, en se concentrant sur des caractéristiques telles que la taille, l’âge et la situation financière de l’entreprise, et en étudiant ces caractéristiques de manière isolée. Dans cet article basé sur un récent rapport des services du FMI, nous explorons la manière dont les investissements réagissent aux changements de politique monétaire dans les entreprises et au fil du temps. Nous constatons que l’investissement de la plupart des entreprises sur la plupart des périodes répond peu à la politique monétaire. Toutefois, pour certaines entreprises, à certaines périodes, l’investissement est très sensible aux variations des taux d’intérêt. Bien que ces cas de forte sensibilité soient corrélés à plusieurs caractéristiques des entreprises, il existe des variations substantielles qui ne peuvent pas être facilement liées à des caractéristiques spécifiques des entreprises. Nos résultats soulignent donc l’importance de considérer l’ensemble de la distribution des réponses d’investissement plutôt que de se concentrer sur l’effet moyen.
Comment l'investissement des entreprises répond aux changements de politique monétaire
Notre analyse revisite une littérature en plein essor qui estime la manière dont l’investissement au niveau des entreprises réagit aux surprises de politique monétaire. En particulier, nous nous appuyons sur les travaux influents d’Ottonello et Winberry (2020). Les surprises de politique monétaire sont mesurées comme les changements du taux des fonds fédéraux impliqués par les contrats à terme sur les fonds fédéraux dans une fenêtre étroite autour des annonces de politique monétaire. L'investissement est le taux de croissance du stock de capital mesuré à une fréquence trimestrielle pour chaque entreprise cotée en bourse dans Compustat. La littérature a généralement étudié l’hétérogénéité des réponses d’investissement en faisant interagir les surprises monétaires dans un cadre de régression avec une caractéristique choisie de l’entreprise, telle que la taille, l’âge ou une variable financière particulière.
Nous suivons une approche différente. Au lieu de sélectionner ex ante un facteur possible d’hétérogénéité, nous cherchons à caractériser l’ensemble de la distribution inconditionnelle des réponses de l’investissement à la politique monétaire (que nous abrégeons en RIMP). Il est important de noter que cette approche est indépendante de ce qui motive le RIMP, même si nous explorons ensuite l'importance relative de plusieurs facteurs. après estimation du RIMP. En pratique, nous estimons un cadre de régression de regroupement qui regroupe de manière optimale chaque entreprise au cours de chaque période en tant que répondante élevée ou faible, en fonction de la façon dont son investissement répond à la politique monétaire. Les détails de la procédure peuvent être trouvés dans notre rapport des services du FMI.
Nos estimations fournissent une distribution RIMP, que nous traçons dans le graphique ci-dessous. Dans la grande majorité des trimestres et pour la plupart des entreprises, l’investissement réagit peu aux changements de politique monétaire. Cette sensibilité n’est cependant pas nulle. En effet, toutes les entreprises réduisent encore leurs investissements lorsque les taux d’intérêt augmentent, comme en témoignent les valeurs négatives sur l’axe horizontal du graphique. Dans quelques cas, l’investissement chute considérablement face à une hausse des taux d’intérêt. Pour environ 5 pour cent de toutes les entreprises et de tous les trimestres, un choc monétaire qui augmente le taux des fonds fédéraux de 1 point de pourcentage induit une baisse de 4 points de pourcentage du taux de croissance du capital.
La plupart des entreprises, sur la plupart des périodes, réagissent peu aux changements de politique monétaire ; Certains réagissent fortement
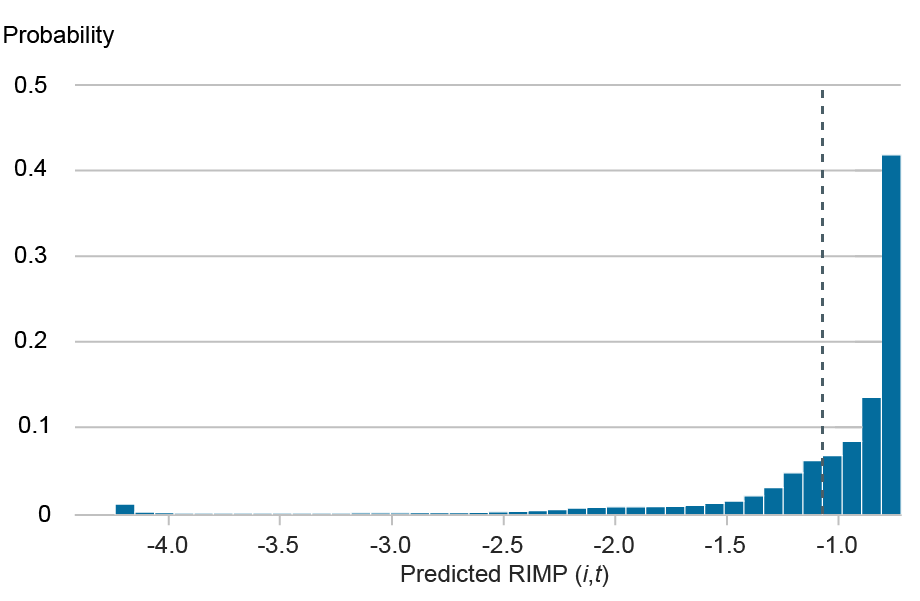
Notes : Le graphique représente la réponse prévue de l'investissement à la politique monétaire (RIMP) au niveau de l'entreprise et du trimestre. La ligne pointillée verticale marque le RIMP homogène.
Quelles entreprises répondent le plus ?
Après avoir estimé la distribution du RIMP, nous pouvons approfondir ce qui rend l'investissement d'une entreprise, ou d'un trimestre donné, très réactif aux chocs monétaires. Nous décomposons la variance des réponses en trois composantes : la variation (permanente) de l'entreprise, la variation temporelle globale et la variation temporelle spécifique à l'entreprise. Comme le montre le graphique ci-dessous, très peu de variations globales du RIMP sont communes à toutes les entreprises. Une part plus importante, mais toujours limitée, s’explique par des différences permanentes entre les entreprises. Il s’ensuit que la majeure partie de la variation du RIMP se produit au sein des entreprises au fil du temps. Cela signifie que l'investissement d'une entreprise spécifique peut réagir de manière substantielle à un choc monétaire au cours d'un trimestre donné, mais que cette même entreprise peut rester relativement insensible pendant plusieurs trimestres suivants.
La majeure partie de la variation de la sensibilité des entreprises aux surprises des taux d’intérêt se situe au sein des entreprises au fil du temps
Part de variation du RIMP (pourcentage)
Remarque : Le graphique décompose la réponse de l’investissement à la politique monétaire (RIMP) en différences permanentes entre les entreprises, variation globale dans le temps et variation intra-entreprise dans le temps.
Notre approche nous permet également d’étudier quelles caractéristiques des entreprises sont les déterminants les plus importants de la réactivité des investissements aux chocs monétaires. Par exemple, Gertler et Gilchrist (1994) constatent que les petites entreprises sont plus réactives, alors que Cloyne et al. (2024) pointent du doigt les jeunes entreprises. Dans le graphique ci-dessous, nous projetons notre RIMP estimé sur chacune de ces deux caractéristiques et confirmons les deux résultats. En fait, nous constatons également que les caractéristiques interagissent, comme nous le montrons dans l’article : les petites et les jeunes entreprises ont le RIMP le plus négatif (en d’autres termes, ce sont elles qui réduisent le plus leurs investissements lorsqu’elles sont confrontées à un resserrement monétaire).
Ce sont les petites et les jeunes entreprises qui réduisent le plus leurs investissements lorsqu’elles sont confrontées à une hausse des taux d’intérêt
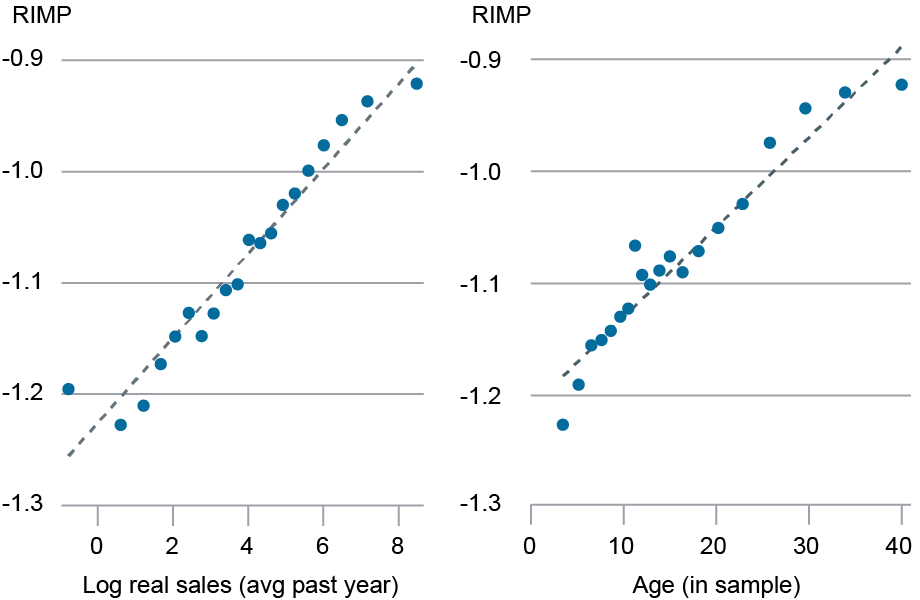
Notes : Le graphique présente des diagrammes en nuage de points dans lesquels la réponse prévue de l'investissement à la politique monétaire (RIMP) est tracée en fonction de la taille (panneau de gauche, le logarithme des ventes réelles moyennes au cours des quatre derniers trimestres) et de l'âge (panneau de droite, défini comme les années dans l'échantillon). Les lignes pointillées indiquent les régressions linéaires ajustées.
Dans le rapport des services du FMI, nous explorons plusieurs autres facteurs étudiés dans la littérature. Par exemple, nous constatons que les entreprises dont la maturité de la dette est plus courte sont plus sensibles à la politique monétaire. Nous mettons également en évidence d’autres facteurs qui pourraient indiquer l’importance des mécanismes comportementaux. Par exemple, les perceptions des taux d’actualisation et du coût du capital sont corrélées au RIMP. De plus, les entreprises qui se déclarent plus optimistes réduisent moins leurs investissements en réaction à une hausse des taux d’intérêt.
Il est important de noter que toutes ces caractéristiques peuvent affecter conjointement la réactivité des investissements et vont probablement interagir. Notre approche nous permet d’étudier directement cette multidimensionnalité. Même si nous constatons que plusieurs caractéristiques prédisent les réactions des investisseurs, une grande partie de la variation globale du RIMP reste inexpliquée.
Conclusion
Nous avons fourni de nouvelles preuves empiriques sur la manière dont l’investissement réagit aux changements de politique monétaire. Alors que toutes les entreprises réduisent leurs investissements lorsqu’elles sont confrontées à une hausse des taux d’intérêt, la plupart s’ajustent peu tandis que quelques entreprises réagissent beaucoup. Cette forte sensibilité semble être passagère : une entreprise donnée réagit à une surprise monétaire au cours d’un trimestre donné, mais réagit peu par la suite. Plusieurs caractéristiques des entreprises prédisent les réactions en matière d’investissement. Par exemple, les petites et jeunes entreprises semblent être les plus sensibles aux changements de politique monétaire. Notre approche nous permet d’étudier cette hétérogénéité de manière globale : nous constatons que plusieurs facteurs déterminants de l’entreprise comptent simultanément et qu’une grande partie de la réactivité des investissements est déterminée par des facteurs non observables.
Thomas Drechsel est professeur de recherche associé au département d'économie de l'Université Johns Hopkins.
Daniel Lewis est professeur agrégé au département d'économie de l'University College de Londres.1

Davide Melcangi est conseiller en recherche économique au sein du groupe de recherche et de statistiques de la Banque fédérale de réserve de New York.
Laura Pilossoph est professeure agrégée d'économie à l'Université Duke.
1 Déclaration de divulgation pour Daniel Lewis : Au cours des trois dernières années, j'ai reçu des honoraires de conseil dépassant le seuil de divulgation en vertu de la politique de divulgation de l'AEA de la part de la Banque de France, une partie potentiellement intéressée par l'objet de cet article. La relation de consultant n’a pas affecté la conception, l’analyse, l’interprétation ou le rapport de la recherche. L'intéressé n'avait pas le droit de revoir cette recherche.
Comment citer cet article :
Thomas Drechsel, Daniel Lewis, Davide Melcangi et Laura Pilossoph, « Firm Heterogeneity and the Response of Investment to Monetary Policy », Banque de réserve fédérale de New York Économie de Liberty Street7 octobre 2026, https://doi.org/10.59576/lse.20261007
BibTeX : Afficher |
Clause de non-responsabilité
Les opinions exprimées dans cet article sont celles des auteurs et ne reflètent pas nécessairement la position de la Federal Reserve Bank de New York ou du Federal Reserve System. Toute erreur ou omission relève de la responsabilité du ou des auteurs.


