La déroute mondiale des obligations crée une volatilité inhabituelle dans le complexe des titres à revenu fixe internationaux.
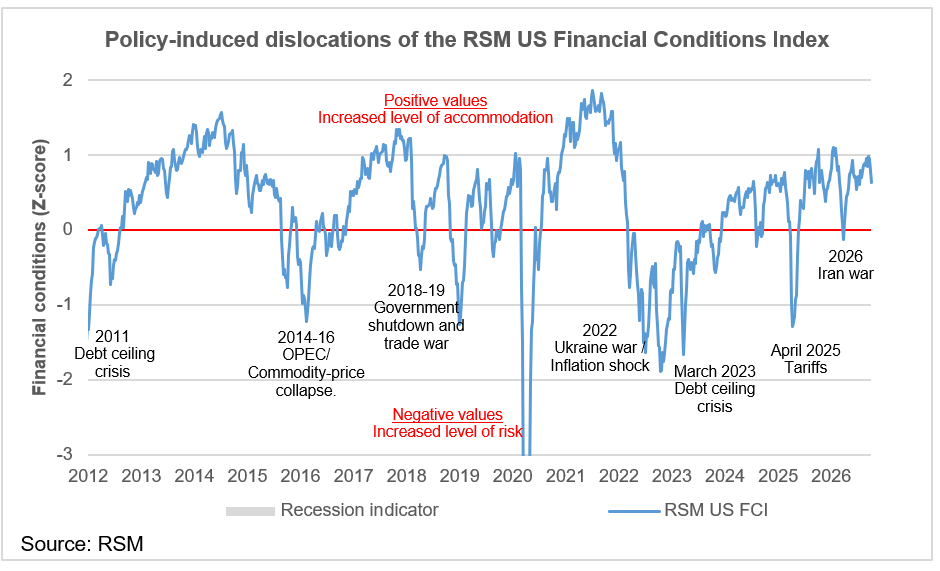
L'indice MOVE, une mesure de la volatilité du marché du Trésor, a connu une augmentation de 34 points de base au cours du mois dernier et le score Z de l'indice RSM US Financial Conditions est revenu à neutre.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Cela signifie que les conditions financières intérieures aux États-Unis sont essentiellement soutenues par les valorisations des actions, ce qui a entraîné un net resserrement de l'indice à 0,6 écart-type au-dessus du point neutre, ce qui suggère qu'il ne reste qu'un niveau modéré d'accommodation sur les marchés financiers.
Comme la Réserve fédérale accorde une plus grande attention aux conditions financières, cela tend à conforter notre prévision selon laquelle la Fed n'augmentera sa politique qu'une fois de plus cette année, de 25 points de base en décembre.
Même si nous nous attendons à ce que la Fed augmente à nouveau ses taux en mars 2027 si les rendements des taux à long terme continuent d’augmenter, nous devrons revoir cette décision même si les prix actuels du marché utilisant les swaps d’indices au jour le jour soutiennent cette prévision de référence.
Etat des lieux
Les conditions financières continuent de se resserrer, avec des taux du marché monétaire dépassant 3,90 %, le marché obligataire poursuivant sa liquidation et le S&P 500 perdant du terrain depuis fin août.
Le marché obligataire est celui qui montre le plus de tensions, avec une volatilité sur le marché des bons du Trésor dépassant ses moyennes sur un an et cinq ans.
Cette évolution est cohérente avec les récentes hausses des taux d’intérêt mondiaux en réaction à la hausse de l’inflation et à la détérioration des soldes budgétaires.
Les mesures d’assouplissement restantes donnent à la Réserve fédérale une marge de manœuvre pour resserrer sa politique monétaire et s’attaquer à l’inflation dans une économie en croissance au niveau du plein emploi.
La Fed a encore deux occasions cette année de relever son taux directeur au jour le jour, lors de ses réunions du 28 octobre et du 9 décembre. Nous prévoyons au moins une autre hausse à la fin de l’année, suivie d’une autre hausse au début de l’année prochaine.
Le marché monétaire s'adapte au resserrement de la Fed
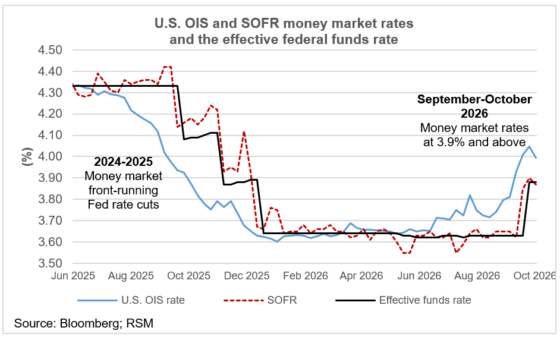
Pour le marché monétaire, la longue attente est terminée. La première étape du resserrement de la politique monétaire a finalement eu lieu, poussant le taux effectif des fonds fédéraux au jour le jour à 3,88 %.
Le marché à terme et le marché des swaps d'indices au jour le jour intègrent une hausse des taux en décembre, suivie d'une hausse en mars.
En prévision de ces hausses, le taux de financement au jour le jour sécurisé a testé 3,90 % la semaine dernière, juste au-dessus du taux des fonds effectif, tandis que le taux OIS s'échange désormais à 4,0 %.
Nous nous attendons à ce que les prêteurs exigent des rendements plus élevés pour couvrir les pertes potentielles si les taux devaient augmenter.
Les plats à emporter
Le marché obligataire ouvre la voie en matière d'anticipation d'un resserrement des conditions financières, désormais rejoint par les taux du marché monétaire qui s'échangent à la hausse après la hausse des taux de la Fed en septembre.
Nous sommes d'accord avec l'évaluation du marché monétaire selon laquelle une deuxième hausse des taux avant la fin de l'année, suivie d'une troisième au début de l'année prochaine, alors que la Fed s'efforce de resserrer les conditions financières dans un environnement inflationniste.