
Ce que les dépenses de la rentrée scolaire signalent pour les achats des Fêtes
Les dépenses record pour la rentrée scolaire et la baisse de confiance des consommateurs ont envoyé des signaux apparemment contradictoires cette année, mais ensemble, ils pointent vers la tendance susceptible de définir la saison des achats des fêtes de fin d'année 2026 : les consommateurs restent disposés à dépenser, mais sont de plus en plus concentrés sur la valeur, les promotions et le timing d'achat.
En tant que deuxième plus grand événement de vente au détail de l'année après les vacances, la saison de la rentrée scolaire (BTS) fournit une première lecture des habitudes de dépenses qui se prolongent souvent jusqu'au quatrième trimestre.
Pour comprendre ce que ces signaux apparemment contradictoires pourraient signifier pour la période des fêtes, il est utile d'examiner comment la confiance des consommateurs, leurs habitudes de dépenses et leurs comportements d'achat ont évolué au cours des trois dernières rentrées scolaires.
Signaux derrière les dépenses
La confiance des consommateurs pendant les mois de rentrée scolaire de juin, juillet et août a diminué chaque année successive de 2024 à 2026.
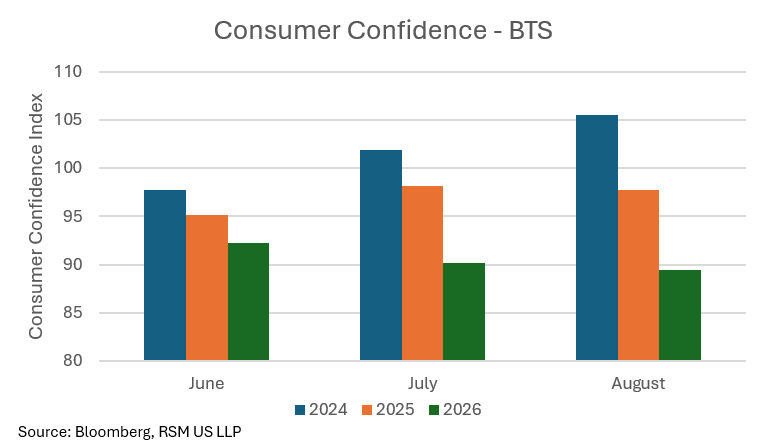
En 2024, le niveau de confiance variait entre 97,8 et 105,6 de juin à août, août marquant le point culminant. Il s’agit d’une tendance inhabituelle qui suggère que les consommateurs sont devenus plus optimistes à mesure que la saison avançait. Cette année-là, le contexte macroéconomique était caractérisé par une inflation modérée et un marché du travail résilient.
En 2025, le niveau de confiance variait entre 95,2 et 98,7, soit une baisse significative par rapport à 2024. La saison s'est terminée par un creux marqué de 85,7 en avril 2025, le chiffre le plus bas depuis des années à l'époque, en raison de l'incertitude liée aux droits de douane. En juin, la confiance s’était partiellement rétablie mais n’avait jamais retrouvé les niveaux de 2024.
En 2026, la confiance a diminué de manière séquentielle tout au long de la saison, passant de 92,2 en juin à 89,4 en août, le chiffre BTS le plus faible des trois années et la seule année au cours de laquelle la confiance a chuté d'un mois à l'autre tout au long de la saison. Les prix élevés de l’essence et les préoccupations persistantes liées au coût de la vie ont constitué les principaux obstacles.
Croissance des ventes au détail : la force nominale masque une réelle faiblesse
Malgré la baisse de confiance des consommateurs, la croissance nominale des ventes au détail s’est fortement accélérée au cours des trois dernières années. Il s’agit d’une dynamique qui reflète davantage la hausse des prix que la hausse des volumes.
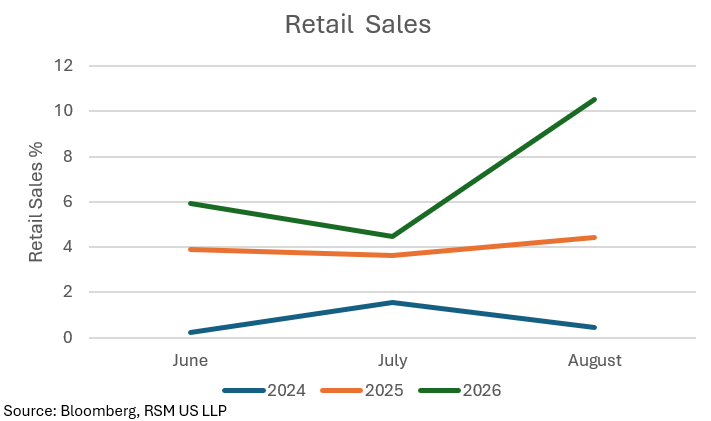
En 2024, la croissance des ventes au détail est restée presque stable, avec des augmentations d'une année sur l'autre de seulement 0,2 %, 1,5 % et 0,5 %, respectivement, de juin à août. Il s’agit de l’environnement de vente de BTS le plus faible des trois années, reflétant un consommateur soumis à une véritable pression due aux taux d’intérêt élevés et à la normalisation post-pandémique résiduelle.
En 2025, il y a eu une accélération significative, avec une croissance sur un an de juin à août de 3,9 %, 3,7 % et 4,4 %, respectivement. Les premiers achats induits par les tarifs douaniers ont fait progresser les dépenses et la baisse des prix de l’essence par rapport à 2024 a accru la part du portefeuille.
La croissance nominale la plus forte des trois années a été réalisée en 2026, avec une hausse de 5,9 % en juin, de 4,5 % en juillet et de 10,5 % en août. Toutefois, cette croissance est fortement influencée par les prix, dans la mesure où les dépenses par enfant corrigées de l’inflation ont diminué et où la bifurcation entre les cohortes de revenus s’est encore élargie.
Le fil conducteur des trois années est celui du consommateur en quête de valeur. En 2024, cela s’est traduit par une baisse pure et simple des dépenses et un passage aux marques de distributeur. En 2025, il s’agissait d’un changement de marque et d’un chargement initial axé sur les tarifs. En 2026, cela a pris la forme de comparaisons de prix, d’attentes promotionnelles et d’une concentration de la part du portefeuille dans les vêtements et les chaussures au détriment de la technologie et des fournitures.
Tendances des chaînes : les ventes en ligne gagnent chaque année
Les chaînes en ligne et grand public ont gagné des parts de marché à chaque saison successive de BTS. En 2024, les grands détaillants se sont positionnés pour gagner des parts de marché alors que les consommateurs recherchaient de la valeur, même si les dépenses globales diminuaient. En 2025, plus de la moitié des consommateurs ont acheté des articles scolaires en ligne.
En 2026, les ventes du commerce électronique ont augmenté de 10,4 % sur un an en août. Les ventes au détail à bas prix ont continué de surperformer, tandis que les vêtements discrétionnaires et l'électronique ont enregistré un trafic piétonnier négatif.
Leçons des dernières fêtes de fin d’année
Pour prévoir les vacances 2026, le point de départ est de comprendre ce qui s’est réellement passé au cours des périodes de vacances précédentes et ce qui a motivé les différences.
Confiance des consommateurs : vacances 2024 par rapport à 2025
Le contraste entre les deux périodes de vacances ne pourrait pas être plus différent du point de vue des sentiments.
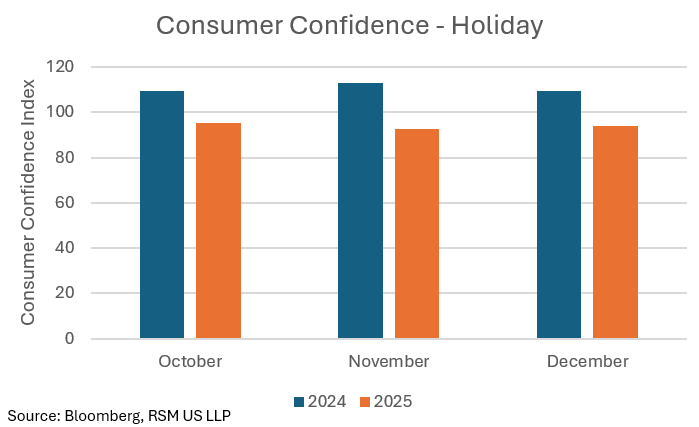
En 2024, la confiance des consommateurs a bondi en fin d’année, atteignant 112,8 en novembre et se maintenant à 109,5 en décembre. Il s’agit des valeurs les plus élevées de toute la période 2024 à 2026. Cela a fourni un puissant vent favorable aux dépenses discrétionnaires.
En 2025, la confiance s’est détériorée au cours de la saison, tombant à 92,9 en novembre et ne se redressant que modestement à 94,2 en décembre. Malgré cela, les dépenses ont résisté, ce qui témoigne de la résilience du comportement des consommateurs axé sur les occasions autour du Black Friday et du Cyber Monday.
Black Friday et Cyber Monday : 2024 vs 2025
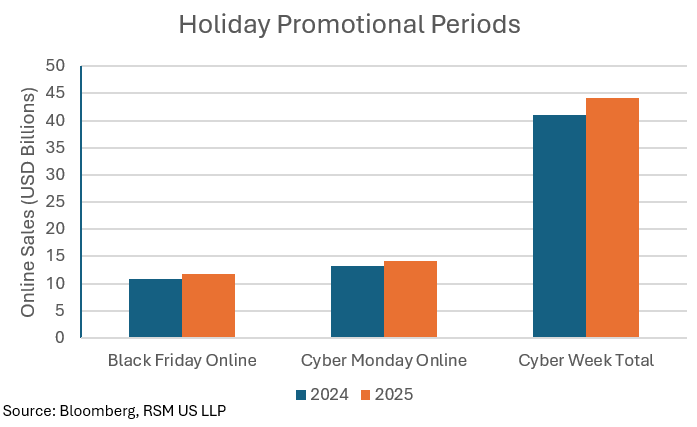
Il convient de noter que pour 2025, même si les chiffres des ventes en ligne étaient solides, la croissance réelle des volumes était négative.
Les dépenses en ligne du Black Friday aux États-Unis ont augmenté de 3 % sur un an en termes nominaux, mais les prix ont augmenté de 7 % et les volumes ont chuté de 1 %. Cela signifie que les consommateurs payaient plus pour moins. Près de 202,9 millions d'acheteurs se sont rendus au cours du traditionnel week-end du Black Friday et de Thanksgiving de 2025, dépassant les prévisions initiales de la National Retail Federation (NRF) de 186,9 millions, ce qui indique une forte croissance. réactivité aux événements promotionnels, même dans un contexte de confiance faible.
En prévision des vacances 2026
Les résultats récents de la rentrée scolaire fournissent une lecture utile sur la volonté de dépenser des consommateurs, leurs préférences en matière de canaux et leur sensibilité aux promotions, même si la relation avec les performances pendant les vacances n'est pas toujours simple.
En 2024, une rentrée scolaire faible (baisse de 1,9 %, selon la Fédération nationale du commerce de détail) a été suivie par une période des fêtes qui a dépassé les attentes alors que la confiance des consommateurs a bondi en fin d’année. En 2025, une rentrée scolaire un peu plus forte (augmentation de 1,5 %, selon la NRF) a précédé une période des fêtes qui a répondu aux attentes, mais ne les a pas dépassées, la confiance s’étant détériorée à l’automne.
La principale différence entre ces deux années ne résidait pas dans les dépenses pendant la rentrée scolaire elle-même, mais dans l’orientation de la confiance des consommateurs à l’approche des vacances.
En 2024, la confiance est passée de 99,2 en septembre à 112,8 en novembre. En 2025, il est passé de 95,6 en septembre à 92,9 en novembre. Cette distinction est particulièrement importante pour 2026. Alors que la rentrée scolaire de cette année a généré la plus forte croissance nominale des ventes des trois dernières années, la confiance des consommateurs est tombée à 89,4 en août, son plus faible chiffre pour la rentrée scolaire de la période. Pour que les vacances de 2026 ressemblent aux bons résultats de 2024, il faudrait que la confiance rebondisse fortement au cours des prochains mois, un scénario sans précédent récent.
Notre scénario de référence est une trajectoire plus proche de 2025. Les consommateurs continueront probablement à dépenser, en particulier lors d’événements promotionnels majeurs tels que le Black Friday et le Cyber Monday, mais une grande partie de la croissance pourrait refléter une hausse des prix plutôt qu’une augmentation de la demande unitaire. Les promotions, le positionnement de la valeur et l'exécution pendant les périodes commerciales clés devraient jouer un rôle considérable dans la détermination des détaillants qui gagneront des parts de marché.
Points saillants et considérations en matière de risques pour les détaillants
Les fêtes de fin d’année 2026 devraient produire une croissance globale positive, mais la performance sous-jacente sera moins robuste que ne le suggèrent les chiffres d’affaires. L’inflation, le calendrier des promotions, la composition des canaux et la divergence des consommateurs détermineront si cette croissance se traduira en unités, en marges et en demande durable. Sur la base des prévisions publiées et de notre analyse historique, notre scénario de base est que les ventes de vacances restent positives en termes nominaux, avec une croissance autour de 5 % et que le commerce électronique continue de surpasser l'ensemble du commerce de détail.
Points forts
- La concentration des occasions s'intensifiera: En 2024 comme en 2025, les dépenses se sont concentrées autour du Black Friday et du Cyber Monday plutôt que de se répartir uniformément jusqu’en décembre. Avec un niveau de confiance au plus bas depuis plusieurs années, cette tendance devrait être encore plus prononcée en 2026. La concentration des achats autour d'événements promotionnels majeurs signifie que l'exécution pendant un nombre relativement restreint de jours de magasinage pourrait déterminer une grande partie des performances d'un détaillant pendant les fêtes.
- La divergence prix/volume persistera : Comme on l’a vu en 2025, la croissance nominale des ventes surévaluera probablement l’activité réelle de la consommation. Les remises sur les vêtements devraient atteindre en moyenne environ 25 % en 2026, contre 23 % en 2024, ce qui comprime les marges brutes même si les ventes principales se maintiennent.
- Le commerce en ligne continue de prendre la part des magasins : Le trafic en magasin du Black Friday est en baisse depuis deux années consécutives (-3,2% en 2024, -3,6% en 2025). Cette tendance devrait se poursuivre en 2026, avec une croissance des ventes digitales de 8 à 10 % lors des jours promotionnels clés.
- La personnalisation basée sur l'IA devient un différenciateur : L'intelligence artificielle a influencé environ 20 % des ventes du commerce électronique, soit environ 260 milliards de dollars, au cours de la période des fêtes de 2025. Les détaillants intégrant la recherche et la personnalisation par l’IA devraient capter une part disproportionnée des dépenses de vacances en ligne en 2026.
- Le commerce de détail de valeur surperformera à nouveau. Les détaillants de valeur et à bas prix ont gagné des parts de marché au cours des saisons BTS 2024 et 2025. Ce positionnement devrait se poursuivre jusqu’aux vacances 2026, en particulier pour les ménages à faible revenu confrontés à une croissance du crédit renouvelable.
Considérations sur les risques
- Fondu de décembre : La leçon la plus claire de 2025 est qu’un Black Friday fort peut faire progresser les dépenses, laissant le mois de décembre décevant. Avec un niveau de confiance à 89,4 au début de la saison, en dessous du chiffre de 95,6 au même moment en 2025, le risque d'évanouissement en décembre est élevé.
- Compression de la marge promotionnelle : Deux années consécutives de hausse des taux de remise sur les vêtements (23 % en 2024, 25 % en 2025) suggèrent un environnement structurellement plus promotionnel. La pression sur la marge brute constituera un risque majeur en termes de bénéfices pour les détaillants axés sur l’habillement au quatrième trimestre 2026.
- Divergence prix/volume : Si la tendance de 2025 se répète (prix en hausse de 7 %, volumes en baisse de 1 %), la croissance nominale des ventes masquera un véritable repli des consommateurs, ce qui rendrait les chiffres généraux trompeurs pour évaluer la santé sous-jacente de la demande.
- Météo: Des températures plus chaudes pourraient retarder la transition vers les assortiments d’automne et de vacances, avec un risque de perte de ventes et de démarques plus importantes, particulièrement aigu pour les vêtements et chaussures de transition.
- Incertitude tarifaire et géopolitique: Les politiques tarifaires incertaines continuent de créer un environnement de vente au détail difficile, avec le risque de répercussion des coûts sur les consommateurs, érodant encore davantage le pouvoir d'achat réel.


