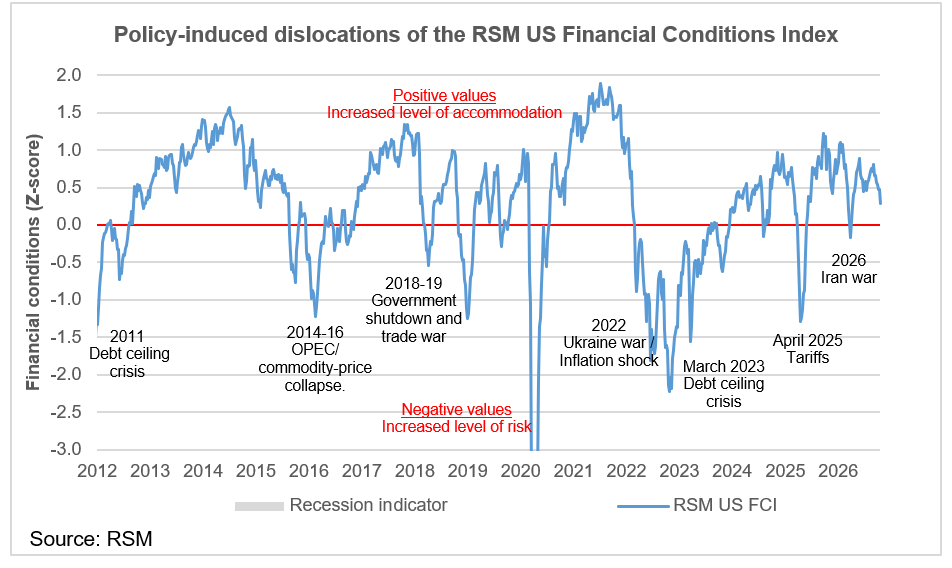
Lorsque le président de la Réserve fédérale, Kevin Warsh, a déclaré que la banque centrale avait retiré un certain degré d'assouplissement de l'économie, il avait raison en ce qui concerne notre indice RSM des conditions financières américaines.
À la suite de la hausse des taux de la Fed le mois dernier, les marchés obligataires mondiaux se sont vendus et les marchés boursiers ont chuté.
Au cours de la semaine dernière, les marchés financiers ont supprimé un nouveau degré d’accommodement en matière d’investissement. Après une année de quasi-satisfaction, notre indice RSM des conditions financières américaines a chuté à moins de 0,3 écart-type par rapport aux niveaux de risque normaux.
Même si les marchés financiers restent un peu moins accommodants qu’en début d’année, ils ne se resserrent pas.
Les marchés financiers continuent de faire le travail de la Fed alors que l'inflation augmente et que la banque centrale envisage de sauter ce que nous pensons être une hausse des taux en octobre et attendra plutôt jusqu'en décembre.
Mais ce n'est qu'une partie de l'histoire.
La composante monétaire de notre indice des conditions financières est devenue négative pour la première fois depuis 2023, et le marché obligataire est à peine positif. Il ne reste donc que le marché des actions qui maintient les conditions financières globales à un niveau légèrement accommodant.
Marché actions
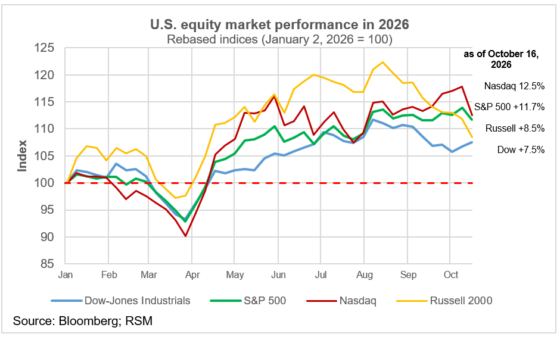
Il faudrait commencer par un marché boursier qui se demandait déjà si le secteur technologique avait atteint des niveaux de surachat.
Il n’a fallu que la déclaration d’augmentation des emprunts du fournisseur de cloud IA CoreWeave, dont la dette était tombée sous pression, pour faire baisser les indices boursiers centrés sur la technologie et pousser la volatilité du marché à la hausse.
Néanmoins, et malgré la baisse de 1,9 % de l'indice S&P 500 la semaine dernière, les rendements du secteur technologique restent cette année suffisamment élevés pour maintenir la composante du marché actions et les conditions financières globales hors de l'eau.
Mais cela ne s'est pas arrêté là.
Marché obligataire
L’incident de CoreWeave a suffi à rappeler aux investisseurs que le marché boursier comporte un élément de risque inhérent du tout ou rien. Cela a rendu les rendements garantis de 5 % sur le marché obligataire encore plus attrayants.
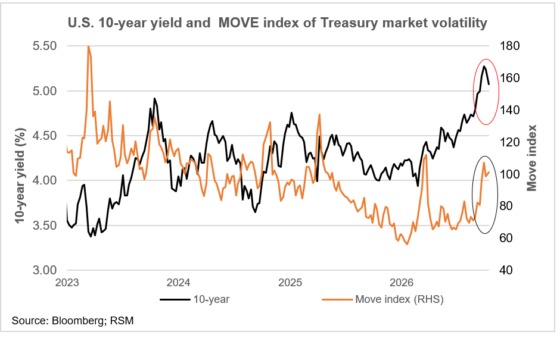
Au cours des 12 mois précédant CoreWeave, les taux d’intérêt à long terme avaient augmenté sur toutes les échéances. Cette hausse témoigne du risque et du coût accrus liés à la tentative de vente d’un titre à taux fixe dans une période d’extrême incertitude géopolitique et d’inflation et avec des décideurs politiques qui restent peu disposés à s’attaquer à la dette publique galopante.
Cela a semblé changer du jour au lendemain, avec des rendements du Trésor à 2 ans chutant de 25 points de base, passant de 4,95 % à 4,70 %, le rendement à 10 ans chutant de 25 points de base, passant de 5,3 % à 5,1 %, et celui à 30 ans chutant de 20 points de base, passant de 5,6 % à 5,4 % après avoir été négocié au-dessus de 5,7 % la semaine précédente.
La volatilité sur le marché du Trésor a atteint les niveaux de crise des deux dernières années, atteignant des niveaux suffisamment élevés pour ramener les mesures accommodantes à des niveaux neutres.
Marché monétaire
En raison du coût croissant du service de la dette publique, le Trésor américain a eu recours à l’émission de nouvelles obligations et à la conversion de la dette existante en bons du Trésor à plus faible rendement.
Cela a fonctionné sans problème jusqu'au programme de hausse des taux de septembre et à ce qui constitue désormais la vision belliciste de la Fed en matière d'inflation.
Ce changement oblige les fonds du marché monétaire à éviter les adjudications du Trésor et à les placer dans des établissements de nuit où les rendements sont garantis. Des rapports font également état d'une baisse des actifs du marché monétaire cette année, ce qui implique une nouvelle baisse de la demande de bons du Trésor.
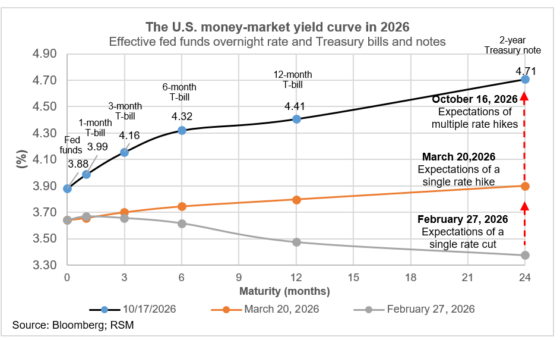
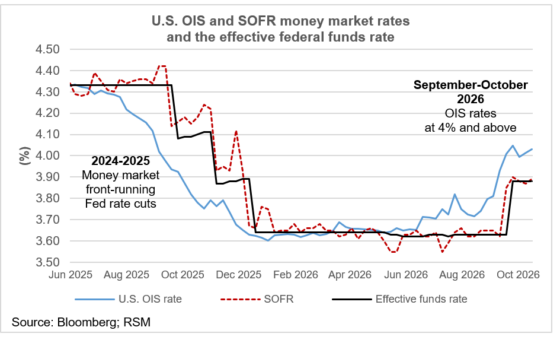
L'effet de l'offre excédentaire est visible sur la courbe des rendements du marché monétaire de 3 à 12 mois, les investisseurs préférant la sécurité des rendements au jour le jour et le taux OIS s'échangeant au-dessus de 4 % au cours de quatre des cinq dernières semaines.
Enfin, le rendement actuel des obligations à 2 ans, à 4,7 %, anticipe de multiples hausses de taux de la Fed de 25 points de base.
Les plats à emporter
Même si les conditions financières globales restent quelque peu accommodantes, les marchés monétaires et obligataires mettent en évidence les distorsions politiques qui pourraient peser sur l’investissement si la récente réévaluation du risque s’accélère.
La prochaine décision de la Fed aura probablement lieu lors de sa réunion de décembre.
Le rendement du Trésor à 2 ans à 4,7 % anticipe jusqu'à trois autres hausses de taux de la Fed.


