Nous avons récemment publié un Market Minute qui démontrait que la faiblesse des taux d’intérêt sur la dynamique du déficit et de la dette avait pris fin. C'est l'une des raisons pour lesquelles les taux d'intérêt à long terme augmentent, alors que les investisseurs remettent en question la viabilité de la trajectoire budgétaire américaine.
Alors que les investisseurs obligataires mondiaux se concentrent désormais sur l’inflation, les déficits et la dette, le moment est venu de réfléchir à la manière de faire baisser les rendements et d’orienter le budget sur une voie plus durable.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Compte tenu de la dynamique politique aux États-Unis, il n’existe pas de parti pris autour duquel l’assainissement budgétaire puisse être organisé.
Les engagements envers des obligations sociales telles que la sécurité sociale et l'assurance-maladie, l'augmentation des dépenses de défense et le populisme économique favorisé par les deux partis rendent irréaliste un retour au type d'équilibre budgétaire connu pour la dernière fois à la fin des années 1990.
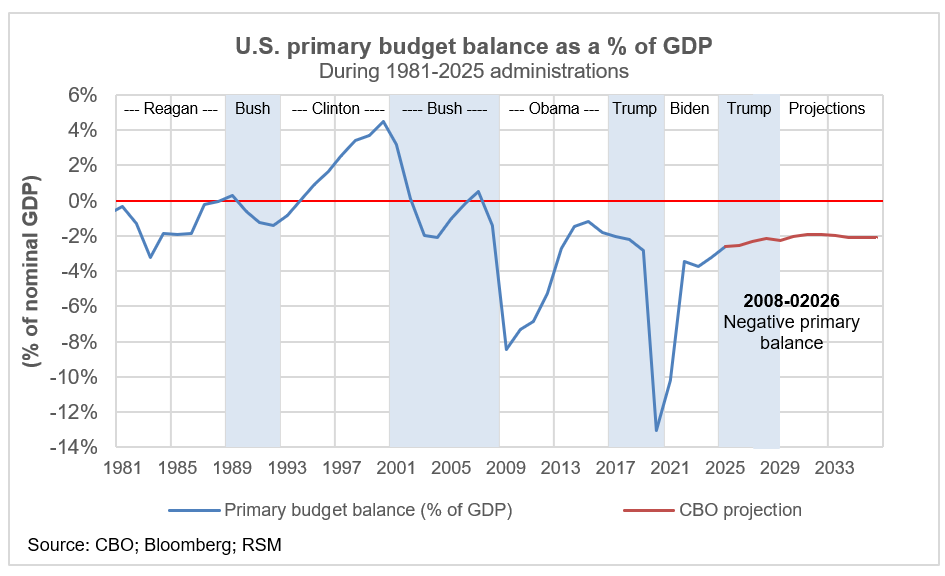
Tout effort visant à créer une trajectoire d’endettement viable doit sérieusement envisager de rééquilibrer le budget primaire – le budget hors intérêts sur la dette passée.
Alors, où en est le budget primaire ?
Jusqu'à la fin de l'année dernière, le gouvernement américain avait enregistré un déficit budgétaire primaire de 2,61 % du produit intérieur brut. Le Congressional Budget Office prévoit que ce chiffre sera de 2,6 % au cours de la prochaine décennie.
À notre avis, cela semble trop optimiste. Selon nous, le déficit sera plus proche de 3 à 3,5 % du PIB compte tenu des engagements de dépenses pris par les deux partis politiques.
La dernière fois que le budget primaire a été en équilibre ou a enregistré un léger excédent, c'était au cours du dernier trimestre de 2007, juste au moment où la crise financière s'installait. Mais aujourd’hui, la dette totale du gouvernement dépasse les 40 000 milliards de dollars, les intérêts sur cette dette représentant une part croissante des dépenses fédérales.
Pour remettre le budget primaire sur la voie de l’équilibre, le Congrès et le pouvoir exécutif devraient réduire les dépenses hors taux d’intérêt et augmenter les recettes fiscales entre 2 et 3 % du PIB par an pendant des années et respecter cet engagement.
Sans de telles mesures, le budget ne s’équilibrera pas.
Une théorie avancée est que les États-Unis peuvent sortir du déficit par la croissance. Mais sans un miracle de productivité de l’IA, ce scénario est hautement improbable.
L’économie pourrait croître de près de 3,5 à 4 % pendant une décennie, soit le double de la tendance de croissance actuelle, alors que l’inflation reste élevée et que les chiffres ne concordent toujours pas.
Y a-t-il une solution ?
Toute solution implique des choix difficiles. Prenons l’exemple de l’Italie et de ce que les investisseurs obligataires mondiaux ont exigé pour que son budget primaire affiche un excédent plus important lors de la crise de la dette européenne de 2011 :
- Augmentations d'impôts : Augmentation des impôts fonciers et de la taxe sur la valeur ajoutée, et imposition de surtaxes progressives aux hauts revenus.
- Réforme des retraites : Relèvement de l’âge de la retraite et niveaux de cotisation plus durables.
- Réductions de dépenses : Il a gelé les salaires des travailleurs du secteur public et imposé de fortes réductions des transferts régionaux et locaux du gouvernement central.
Pour mener à bien ces réformes importantes, un gouvernement technocratique a été mis en place, dirigé par l'économiste Mario Monti, et un cabinet non partisan a mis en œuvre des politiques publiquement impopulaires pour rassurer les investisseurs internationaux.
Une telle solution aux États-Unis signifierait des recettes fiscales plus élevées, de nouvelles sources de recettes fiscales comme la TVA, les taxes Tobin, les taxes symboliques ou les taxes sur les robots – en plus d’une réforme sérieuse et sobre de la sécurité sociale et de l’assurance-maladie et de choix difficiles en matière de dépenses de défense.
Si tout cela semble improbable et invraisemblable, c’est parce que ça l’est.
Mais le terme à retenir est celui de crise.
Aujourd’hui, nous savons officiellement qu’il n’y a pas de crise budgétaire, bancaire ou monétaire imminente qui forcerait la main des législateurs américains, ce qui rend improbable toute démarche visant à mettre le budget primaire sur la voie de l’équilibre.
Mais il y aura des moments où le problème se posera. Par exemple, les réserves du Fonds fiduciaire de la sécurité sociale devraient s’épuiser d’ici fin 2032, et les États-Unis flirtent régulièrement avec des crises du plafond de la dette.
Il serait sage d’agir maintenant, alors que l’économie est en croissance et que nous sommes au plein emploi ou presque, pour mettre le budget primaire sur la voie de l’équilibre tout en concluant un accord sur le maintien de la sécurité sociale.
Dans le cas contraire, il faudra probablement une crise budgétaire pour renverser cette astuce.

