Jérémie Pearce
Depuis la Grande Récession jusqu’en 2019, la croissance de la productivité du travail aux États-Unis a été décevante. La production horaire des entreprises non agricoles a augmenté d'environ 1% par an entre 2010 et 2019, contre 3% à la fin des années 1990. Ce ralentissement a été particulièrement prononcé dans le secteur manufacturier et a coïncidé avec un ralentissement de la croissance du revenu par travailleur dans les entreprises publiques. Cependant, depuis 2019, la croissance a doublé par rapport à celle de 2010, soit environ 2 %. Dans cet article, j'utilise les données des dossiers 10-K des entreprises pour analyser cette récente accélération. Je montre d'abord que l'accélération apparaît dans le revenu par travailleur des entreprises publiques, puis je documente comment les gains se sont répercutés sur les marges bénéficiaires et enfin, quelles caractéristiques de l'entreprise prédisent des augmentations significatives de la marge bénéficiaire. L’augmentation des marges bénéficiaires est cohérente avec la baisse continue de la part du travail dans la production.
Productivité des entreprises, 2019-2025
Cet article étudie les entreprises américaines Compustat dans les secteurs de l’industrie manufacturière et des services sur la période 2010-2025, divisée en deux périodes : 2010-2019 et 2019-2025. J'abandonne l'agriculture, les services publics, la finance, l'immobilier et l'administration publique, en raison des défis connus de la mesure de la productivité dans ces secteurs.
La production horaire des entreprises non agricoles a augmenté de 1,0 % par an de 2010 à 2019 et de 2,2 % par an de 2019 à 2025. Chez Compustat, je constate une accélération qualitative similaire de la croissance. Le revenu réel par travailleur – ventes déflatées par les prix de production de l’industrie, divisés par l’emploi – suit le même virage, passant de 0,7 % à 2,2 % par an sur les mêmes périodes.
Le graphique ci-dessous illustre cette tendance, montrant que le revenu par travailleur dans les entreprises publiques et la production horaire se sont accélérés au cours de la période récente. Dans tous les ensembles de données, la hausse de la productivité du travail est réelle.
La productivité du travail et le revenu des entreprises par travailleur se sont accélérés ensemble entre 2019 et 2025
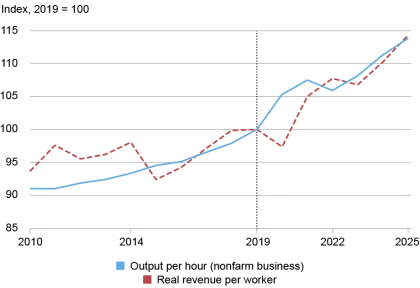
Notes : Productivité du travail, indexée sur 2019 = 100 : le graphique montre la production horaire des entreprises non agricoles du BLS et le revenu réel Compustat par travailleur.
Un revenu plus élevé par travailleur au niveau de l’entreprise n’indique pas qui profite de cette augmentation des revenus. Les revenus supplémentaires peuvent revenir aux travailleurs, dans la mesure où les entreprises se disputent la main-d’œuvre en leur offrant des salaires plus élevés, ou en leur revenant sous forme de marges bénéficiaires. Les données au niveau des entreprises me permettent de mesurer l’évolution des marges bénéficiaires des entreprises au fil du temps. J’explore l’évolution des marges bénéficiaires entre 2019 et 2025 et les caractéristiques des entreprises qui prédisent des gains de majoration.
Marges bénéficiaires des entreprises
Une marge bénéficiaire est le bénéfice divisé par les ventes : la part de chaque dollar de ventes que l'entreprise conserve après avoir payé ses coûts. La marge brute soustrait le coût direct de production (coût des marchandises vendues), tandis que la marge opérationnelle soustrait également les frais généraux (frais de vente, généraux et administratifs, qui chez Compustat incluent généralement la R&D). Si les gains de productivité se répercutaient sur les bénéfices des entreprises, les marges devraient le montrer. Au cours des années 2010, les marges sont restées stables : les marges brutes ont augmenté d’environ 0,4 % par an entre 2010 et 2019, et les marges d’exploitation étaient à peu près stables. Les deux ont ensuite augmenté : en moyenne, les marges brutes sont passées d’environ 34 % des ventes en 2019 à 37 % en 2025 (croissance de 1,3 % par an) et les marges opérationnelles de 16 % à 18 % (croissance de 2,4 % par an).
Les marges bénéficiaires brutes et opérationnelles ont augmenté en
2019-2025
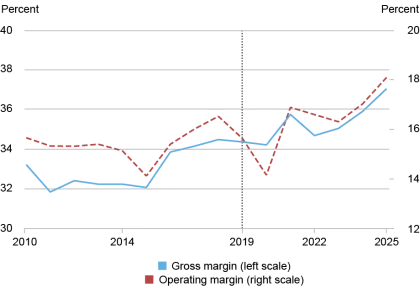
Notes : Marge brute Compustat (COGS) et marge opérationnelle (OPEX), 2010-2025, pondérées en fonction des ventes ; brut sur l'échelle de gauche, opérant sur l'échelle de droite.
Quelles entreprises ont enregistré les gains les plus importants ?
Enfin, je demande si les entreprises qui investissent dans des actifs incorporels (par exemple, la recherche et le développement ou la R&D) ont enregistré les gains les plus importants. Dans des travaux antérieurs, nous avons montré que même si la croissance de la productivité dans le secteur manufacturier a ralenti dans les années 2010, l’intensité de la R&D dans le secteur manufacturier a continué d’augmenter. L’intensité de la R&D laisse-t-elle présager des marges bénéficiaires plus élevées au cours de la période récente ?
Les entreprises qui ont commencé la période avec des dépenses de R&D plus élevées par rapport aux ventes ont enregistré des gains ultérieurs plus importants : les entreprises avec 10 % de dépenses de R&D en plus par rapport aux ventes en 2019 ont vu une croissance de leur marge d’exploitation d’environ 0,7 % plus élevée sur la période 2019-2025 et de 0,5 % sur la période 2022-2025. Les entreprises à plus forte intensité capitalistique n’ont pas constaté une tendance aussi significative. Cette tendance est cohérente avec les rendements de l’intensité immatérielle plutôt que de l’intensité capitalistique. Cela suggère un rôle potentiellement important pour les investissements dans la technologie et les actifs incorporels dans l’augmentation des marges.
La productivité mesurée a augmenté depuis 2019, tant dans les données globales que sur les entreprises, mettant ainsi fin à plus d’une décennie de croissance lente. Une partie des gains s’est traduite par des marges bénéficiaires plus larges : sur une base de référence raisonnable, la marge opérationnelle a augmenté de plus de 2 % par an entre 2019 et 2025. L’intensité de la R&D semble être un indicateur important de la croissance des marges des entreprises, en cohérence avec les rendements croissants des entreprises de haute technologie et des entreprises qui ont investi dans des actifs incorporels depuis la COVID-19. La question de savoir si ces marges croissantes sont le retour d’investissements importants dans des actifs incorporels ou simplement une aubaine pour les entreprises est un sujet à explorer dans les travaux futurs.
Jeremy Pearce est économiste de recherche au sein du groupe de recherche et de statistiques de la Banque fédérale de réserve de New York.
Comment citer cet article :
Jeremy Pearce, « Le revenu par travailleur est en hausse. Les entreprises obtiennent-elles une part plus importante ? », Banque de réserve fédérale de New York Économie de Liberty Street15 octobre 2026, https://doi.org/10.59576/lse.20261015
BibTeX : Afficher |
Clause de non-responsabilité
Les opinions exprimées dans cet article sont celles des auteurs et ne reflètent pas nécessairement la position de la Federal Reserve Bank de New York ou du Federal Reserve System. Toute erreur ou omission relève de la responsabilité du ou des auteurs.


