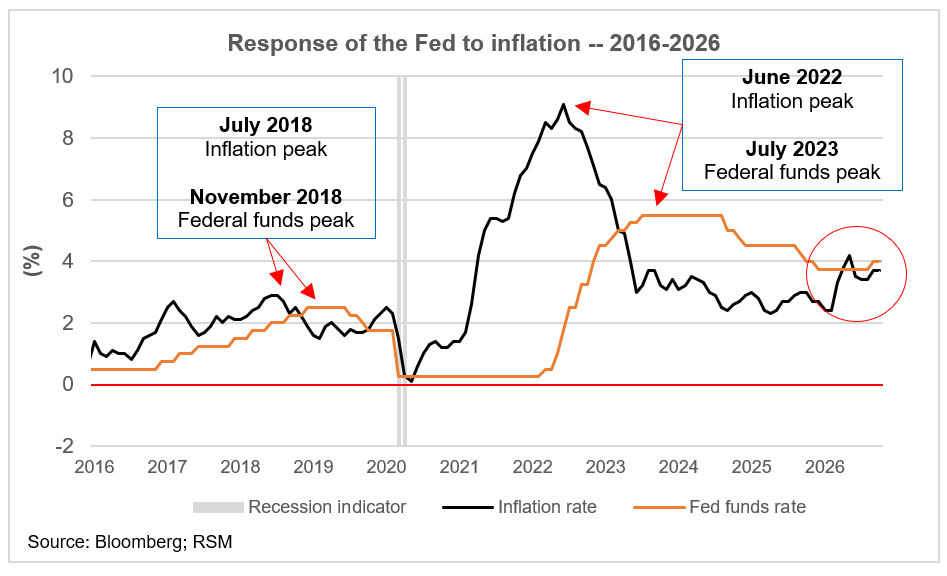
Le Comité fédéral de l'Open Market a maintenu mercredi son taux directeur dans une fourchette comprise entre 3,75 % et 4 %, optant pour le statu quo quelques jours avant les élections de mi-mandat.
Même si le président de la Fed, Kevin Warsh, n'aime pas les orientations prospectives, les deux dissidents lors du vote du FOMC, la gouverneure de la Fed, Lisa Cook, et la Fed de Cleveland, Beth Hammack, nous disent qu'il existe une faction croissante au sein du FOMC – nous pensons qu'elle est majoritaire – qui est prête à relever les taux en décembre et à nouveau en mars pour remettre l'inflation sur le chemin de la stabilité des prix.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Dans une certaine mesure, ces dissidences ont jeté les bases d’une forme d’orientation prospective de la part du conseil d’administration du FOMC et des présidents régionaux.
Il semblerait que le conseil d'administration et les présidents régionaux ne soient pas disposés à accepter le retrait des orientations prospectives préférées par Warsh, et que les investisseurs s'inspirent des dissidences, quelle que soit la préférence du président de la Fed.
La déclaration était modestement belliciste, les deux points clés sur la croissance et l'inflation laissant entendre que le comité est prêt à relever les taux lors de sa réunion de décembre.
Les paragraphes clés sur ce point indiquent :
« L'activité économique se développe à un rythme soutenu. Même si l'incertitude reste élevée en raison, en partie, des évolutions géopolitiques, les dépenses intérieures ont été résilientes. La croissance de la productivité est forte et les investissements en capital sont robustes. Les créations d'emplois ont suivi le rythme de la population active et le taux de chômage a peu changé.
« L'inflation reste élevée. L'accumulation de davantage d'informations aidera le Comité à déterminer la position politique appropriée pour assurer un retour rapide de l'inflation à l'objectif de 2 pour cent du Comité. Le Comité assurera la stabilité des prix. »
Malgré l'augmentation rapide de l'inflation dans l'indice des prix à la consommation et l'indice des prix à la production de septembre, le comité a décidé de maintenir ce qui, à notre avis, crée des conditions dans lesquelles la Fed devra rattraper un peu son retard, soit sous le couvert d'une hausse de 50 points de base en décembre, soit d'un nombre de hausses supérieur aux deux que le marché a déjà intégré.
Quoi qu'il en soit, les pressions sur les prix sont apparentes et nous prévoyons une augmentation mensuelle de 0,5 % de l'indice des dépenses de consommation personnelle, l'indicateur d'inflation préféré de la Fed, ce qui se traduira par une augmentation de 3,6 % par rapport à l'année dernière lors de sa publication jeudi.
Les hypothèses selon lesquelles l’inflation induite par le commerce et un choc énergétique induit par la guerre seraient temporaires se sont révélées illusoires, et le prix de l’inaction de la banque centrale est en hausse.
Le regard vers l'avenir
La Fed a pris du retard en matière d’inflation.
Le coût de l’inaction obligera la banque centrale à envisager de nouvelles hausses de taux, c’est pourquoi les investisseurs ont intégré des hausses de taux de 25 points de base en décembre et en mars, ce qui est conforme à nos prévisions RSM.
Nos recherches suggèrent que la Fed sous-estime ce qu’il faudra pour restaurer la stabilité des prix à mesure que le choc énergétique s’intensifie.
Compte tenu du développement incessant d’infrastructures d’intelligence artificielle, qui semblent insensibles aux hausses de taux, la Fed a un fardeau bien plus lourd devant elle qu’on ne le pense généralement.
Nous prévoyons que la Fed augmentera ses taux lors d'une réunion sur deux jusqu'à ce qu'il y ait des signes évidents d'un ralentissement de l'inflation, d'un resserrement des conditions financières ou d'un ralentissement de l'économie en dessous de sa tendance à long terme de 2 %.
Remarques de Warsh
Si la Fed est prête à relever ses taux en décembre, pourquoi ne pas le faire aujourd’hui ?
La réponse de Warsh à cette question était conforme aux déclarations passées : une exploration des pénombres inénumérées de sa propre fonction de réaction. Essentiellement, il souhaite obtenir plus d’informations avant d’augmenter les taux.
Alors que la Fed tiendra ses huit réunions par an, une réunion l’année prochaine sera axée sur la stratégie de politique monétaire et deux en 2028 porteront sur la stratégie, ce qui apportera un petit changement dans la compréhension du public de la politique de la banque centrale.
Lors de ces réunions, il n’y aura aucune décision politique ni aucune mise à jour des prévisions. Warsh a déclaré qu'aucune décision n'avait été prise quant à savoir si la Fed publierait ou non une déclaration sur sa stratégie de politique monétaire.
Les plats à emporter
]La Fed est restée en attente alors que l'inflation augmente, en partie pour éviter une hausse avant les élections controversées de la semaine prochaine.
Nous avons récemment réalisé une simulation sur la croissance, l'emploi et l'inflation dans l'hypothèse où le rendement à 10 ans passerait de 4,5 % à 6 %.
Notre modélisation a montré que l’économie se montrerait beaucoup plus résiliente face à des taux d’intérêt plus élevés, avec un léger affaiblissement de la croissance et de l’emploi, mais une inflation à peine bougée, ce qui implique un risque plus élevé de hausse des taux à venir.
Depuis la publication de ces travaux, le choc énergétique s’est à nouveau intensifié avec la flambée des prix du pétrole et des distillats. La croissance du produit intérieur brut au premier semestre a été révisée à un niveau supérieur à sa tendance à long terme et nous pensons que le PIB affichera un rythme de croissance de 3,4 % lorsque les données seront publiées vendredi.
Selon nous, la Fed devra relever au moins deux fois de plus, voire davantage, au cours des cinq prochains mois, ce qui entraînera un resserrement des conditions financières, une réduction de l'inflation et un ralentissement de l'économie.
Même si nous reconnaissons le risque d’un resserrement trop rapide, l’insensibilité aux taux des dépenses des ménages à revenus élevés et des investissements axés sur l’IA justifie que la Fed ignore ce risque pour créer les conditions nécessaires au rétablissement de la stabilité des prix.


