La réévaluation du risque affecte les classes d’actifs aux États-Unis et dans l’économie mondiale, alors que les investisseurs réévaluent l’opportunité de prêter de l’argent aux emprunteurs publics et privés.
Cette réévaluation a abouti à une augmentation des primes de risque attachées à une gamme de produits de prêt.
Cela inclut les prêts hypothécaires fixes sur 30 ans, qui, d’une certaine manière, représentent le défi d’abordabilité le plus important pour la cohorte de la génération Z et les jeunes de la génération Y qui cherchent à acheter une maison.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Et le logement risque de devenir encore plus inabordable. Alors que la Réserve fédérale cherche à restaurer la stabilité des prix, elle s’engage dans une période de hausse des taux qui, à certains égards, nécessitera une croissance plus lente de l’investissement résidentiel et rendra plus difficile l’achat de logements pour les cohortes plus jeunes et d’âge moyen.
La hausse des taux à long terme sera une réalité dans un avenir prévisible. L’augmentation des mensualités hypothécaires réduira le revenu disponible des ménages et limitera la rotation des logements, car les propriétaires existants continueront à bénéficier de leurs prêts hypothécaires à taux inférieur.
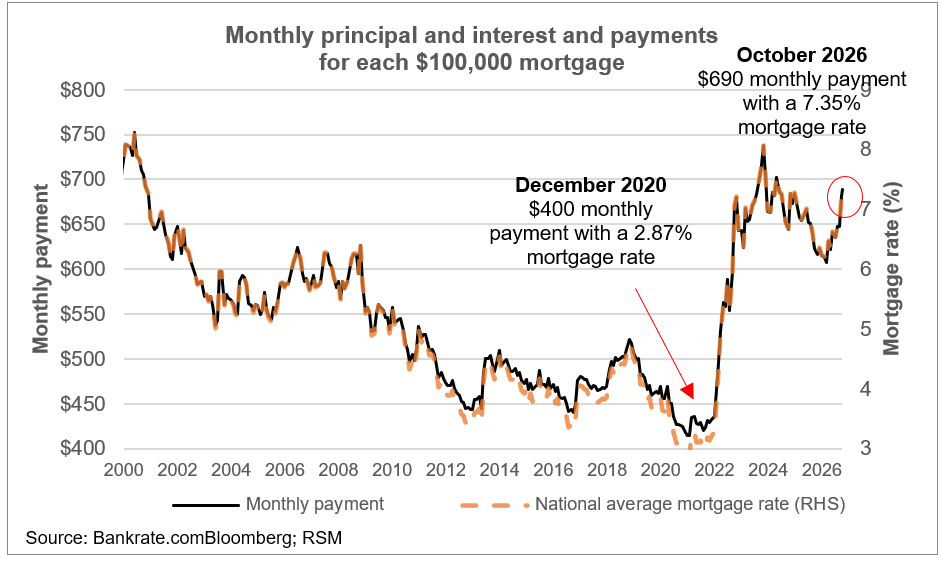
Le taux hypothécaire moyen national est passé de 2,87 % fin 2020 à 7,35 % dès la première semaine d'octobre. (Les taux de Fannie Mae ont été inférieurs d’environ 10 points de base cette année.)
Avec la hausse des taux, les mensualités hypothécaires ont également augmenté. En 2020, pour chaque tranche de 100 000 $ d’hypothèque, les ménages payaient 400 $ par mois. Ce coût est passé à 690 $ par mois.
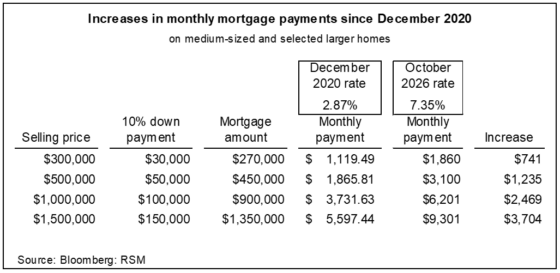
La maison de taille médiane nationale coûte environ 300 000 $, ce qui, en 2020, après un acompte de 10 %, nécessitait un versement hypothécaire mensuel du principal et des intérêts de 1 119 $.
Au taux hypothécaire actuel de 7,35 %, ce chiffre s'élève désormais à 1 860 $ par mois, soit une augmentation de 741 $ qui ne peut pas être facilement dépensée ailleurs.
Notez qu’il s’agit uniquement du paiement du principal et des intérêts du prêt et n’inclut pas l’assurance et les taxes locales.
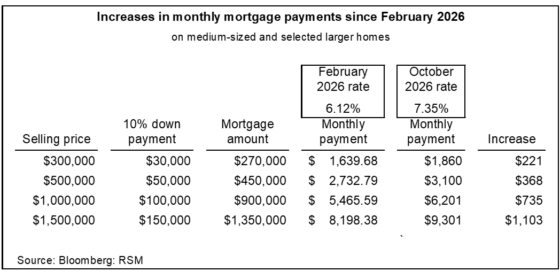
Bien que le coût d’un prêt hypothécaire ait augmenté depuis 2020, une bonne partie de cette hausse s’est produite depuis le début de cette année.
Depuis février, le coût d'un versement hypothécaire mensuel a augmenté de 368 $ par mois sur une maison de 500 000 $ avec une mise de fonds de 10 %.
Cette augmentation mensuelle s'élève à 4 416 $ par an en raison d'une augmentation de 126 points de base du prêt hypothécaire à taux fixe de 30 ans en vigueur.
Les plats à emporter
Le marché immobilier est à certains égards un dommage collatéral causé par les chocs de la pandémie, la tentative de Washington de remodeler les déséquilibres commerciaux mondiaux ainsi que les guerres en Ukraine et au Moyen-Orient.
En outre, en raison de la hausse des taux d’intérêt à long terme et des politiques budgétaires expansionnistes qui ont abouti à un déficit égal ou proche de 6 % du produit intérieur brut, l’investissement privé est évincé par d’autres priorités. Le résultat est un indice d’accessibilité pour les primo-accédants qui a atteint son plus bas niveau depuis plusieurs décennies.
À mesure que les taux d’intérêt ont augmenté, les mensualités hypothécaires ont augmenté en conséquence. Cela n’incite guère les ménages à déménager, en particulier si leur logement actuel a été acheté à l’époque des taux d’intérêt proches de zéro après la crise financière de 2008.


