Gara Afonso, Jun-Davinci Choi, Gonzalo Cisternas et Will Riordan
Le marché des pensions aux États-Unis est une mosaïque de segments avec des acteurs distincts et diverses pratiques de règlement et de compensation. Pourquoi les grands prêteurs de liquidités règlent-ils généralement leurs transactions par l’intermédiaire d’un agent tiers ? Pourquoi le marché interprofessionnel est-il compensé par l’intermédiaire d’une contrepartie centrale ? Pourquoi les investisseurs à effet de levier privilégient-ils les échanges bilatéraux ? Dans le deuxième article de cette série, nous suivons les liquidités à mesure qu’elles naviguent sur les marchés des pensions afin de mieux comprendre les coûts et les avantages qui façonnent les structures de marché existantes.
Qu'est-ce qui est unique dans les pensions ?
Dans un accord de mise en pension ou de mise en pension, une partie vend un titre (souvent des bons du Trésor américain) en échange d'espèces avec la promesse de racheter le titre à une date ultérieure (généralement le jour ouvrable suivant). Comme nous l'avons évoqué dans l'article d'hier, les participants utilisent souvent les pensions pour investir des liquidités et obtenir un rendement, à l'instar des fonds fédéraux ou des contrats eurodollars. Cependant, les marchés des pensions sont nettement plus importants que les autres marchés monétaires à court terme : par exemple, le volume total quotidien des fonds fédéraux, des eurodollars et des marchés de dépôts sélectionnés oscille autour de 200 milliards de dollars, tandis que les estimations récentes de la taille des marchés des pensions aux États-Unis dépassent 13 000 milliards de dollars. Qu’est-ce qui différencie les contrats de pension ?
Le rôle de la garantie est un élément clé qui distingue les pensions de nombreuses autres transactions du marché monétaire. La présence de garanties élargit les motivations pour conclure des opérations de pension, attirant un ensemble plus large de participants. Par exemple, les hedge funds peuvent participer à une mise en pension pour garantir des titres spécifiques, tandis que les fonds du marché monétaire (MMF) considèrent les titres comme un moyen de réduire le risque de leur investissement.
Dans l’ensemble, la richesse des contreparties et des motivations incite à la personnalisation de l’exécution, de la compensation et du règlement des contrats de pension. Concrètement, les participants évaluent non seulement les conditions de la transaction elle-même (par exemple, le taux, l'échéance, le type de garantie et la décote), mais ils évaluent également les processus impliqués dans la vérification des détails de la transaction (clearing) et le transfert final de la propriété des titres du vendeur à l'acheteur en échange d'espèces, y compris les services d'évaluation, de marge et de garde (règlement). Ces processus impliquent des coûts liés aux risques opérationnels, juridiques et de contrepartie. Alors que les participants gèrent ces coûts différemment, plusieurs segments de pensions ont émergé, reflétant la manière dont diverses entités évaluent ces compromis. Nous décrivons ensuite ces arrangements de marché.
L'intermédiation est essentielle sur les marchés des pensions
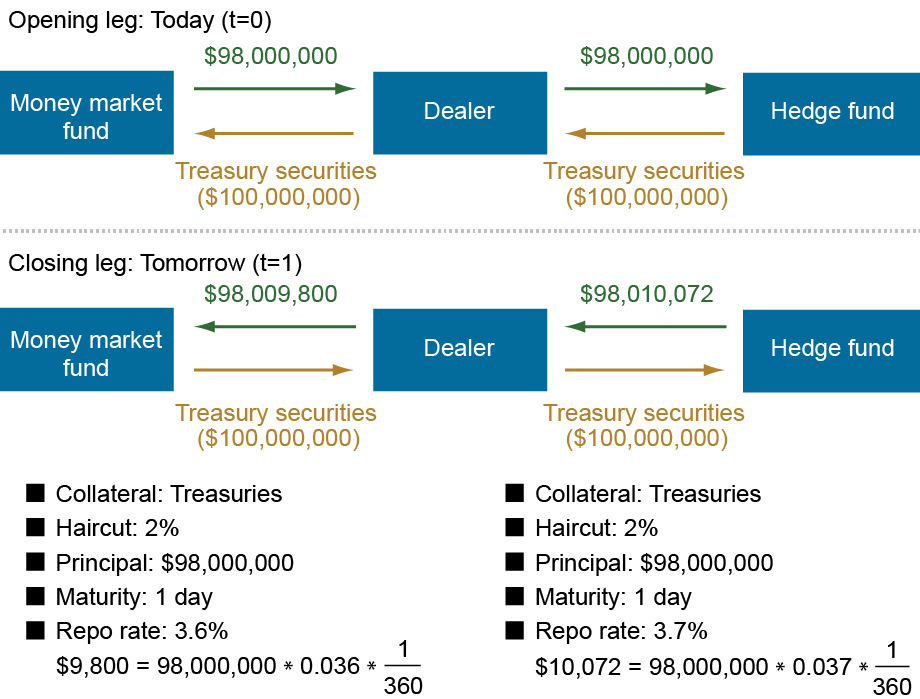
Comment les emprunteurs et les prêteurs trouvent-ils des contreparties appropriées sur un marché de gré à gré avec de nombreux ensembles distincts de participants et de motivations de négociation ? Les marchés des pensions ont répondu à cette question grâce à l'émergence de courtiers qui agissent comme intermédiaires entre les emprunteurs et les prêteurs ultimes. Les courtiers sont les plaques tournantes par lesquelles circulent les marchés des pensions : ils créent de la valeur en intermédiant entre espèces et garanties en échange d'une compensation pour le risque de contrepartie, de garantie et, dans une moindre mesure, de transformation d'échéance (OFR 2024). Par exemple, comme le montre le diagramme stylisé ci-dessous, un courtier peut conclure une mise en pension (emprunter des espèces) avec une contrepartie plus solvable (par exemple, un fonds monétaire gouvernemental) et conclure une prise en pension (prêter des espèces) avec une contrepartie plus risquée (par exemple, un fonds spéculatif à effet de levier), gagnant ainsi la différence de taux (un écart de 10 points de base dans cet exemple) pour servir d'intermédiaire entre l'emprunteur final et le prêteur.
Les courtiers jouent un rôle crucial dans l’intermédiation des espèces et des titres
Les courtiers créent également des marchés de garanties en fournissant des titres que les contreparties recherchent et en acceptant que les contreparties en titres souhaitent emprunter des espèces. Leur importance ne peut être sous-estimée : des estimations récentes estiment qu’à la fin de 2024, les concessionnaires ont emprunté et prêté 3 700 milliards de dollars et 3 400 milliards de dollars par jour (Hempel, Kahn et Shephard 2025).
Pour gérer les liquidités à court terme, redistribuer et obtenir des garanties et financer les stocks de titres, les courtiers effectuent également activement des transactions entre eux sur un marché interprofessionnel. La plupart des transactions entre courtiers sont compensées par l'intermédiaire d'une contrepartie centrale qui devient la contrepartie de chaque transaction. Aux États-Unis, la Fixed Income Clearing Corporation (FICC) garantit actuellement la plupart des opérations de pension de titres du Trésor sur le marché interprofessionnel. L’un des principaux avantages de la compensation centrale réside dans la plus grande possibilité de compensation des positions, ce qui réduit les coûts du bilan et augmente la capacité d’intermédiation des courtiers. De plus, la compensation centrale offre aux courtiers l'anonymat de leurs transactions et réduit le risque de contrepartie. Ces avantages ne sont toutefois pas gratuits, car ils nécessitent de contribuer à un fonds de défaut et de bénéficier d’une marge plus élevée (voir Neal 2024 et Copeland et Kahn 2024). D’ici juin 2027, la Securities and Exchange Commission (SEC) exigera la compensation centrale des pensions garanties par le Trésor américain dont au moins une contrepartie est membre direct d’une agence de compensation enregistrée (règle SEC de 2023).
Suivez l'argent
Les liquidités entrent généralement sur les marchés des pensions par l'intermédiaire d'investisseurs riches en liquidités, tels que les fonds monétaires, à la recherche d'un investissement garanti à court terme. Les courtiers interviennent dans les fonds, directement ou par l'intermédiaire du marché interprofessionnel, et prêtent aux emprunteurs de liquidités, souvent des hedge funds cherchant à tirer parti de leurs stratégies d'investissement. Après avoir discuté du segment interprofessionnels, nous nous concentrons ensuite sur les structures de marché des segments d'où les fonds proviennent et terminent leur parcours, depuis les prêteurs de trésorerie jusqu'aux emprunteurs finaux.
Des prêteurs aux concessionnaires
Les principaux prêteurs de liquidités en pension sont les fonds monétaires. Les pensions offrent aux fonds monétaires un investissement flexible pour gérer les rachats des clients qui répond également aux exigences réglementaires en matière de composition des actifs : la règle 2a-7 de la SEC restreint les investissements des fonds monétaires aux détentions de titres de créance à court terme de haute qualité. Les fonds monétaires gouvernementaux, qui représentaient plus de 80 % du total des actifs des fonds monétaires américains en mars 2026, sont en outre limités à l'investissement en espèces, en titres du gouvernement américain et en pensions adossées à des titres du gouvernement américain. Actuellement, la plupart des transactions entre fonds monétaires et courtiers ne font pas l’objet d’une compensation centralisée. Les courtiers sont plus disposés à renoncer aux avantages de la compensation centrale pour ces transactions, car les fonds monétaires offrent une source de financement compétitive, approfondie et fiable.
Le règlement des opérations de pension implique plusieurs tâches, notamment l'évaluation des garanties, la marge, la gestion des garanties et les services de garde. Comme les fonds monétaires ne souhaitent pas prendre possession de garanties spécifiques, ils investissent généralement dans des pensions de garanties générales et s'appuient sur une banque de compensation (actuellement, la Bank of New York Mellon) pour régler les transactions inscrites dans leurs livres au lieu de supporter les coûts de mise en place de back-offices pour la gestion des garanties. Ce segment du marché, dans lequel les parties sous-traitent à un agent la gestion des garanties pour régler les pensions, est connu sous le nom de marché des pensions tripartites. Contrairement au marché interprofessionnel compensé centralement, les pensions tripartites ne transforment pas le risque de contrepartie entre l'acheteur et le vendeur, car Bank of New York Mellon agit uniquement en tant qu'agent et non en tant que contrepartie (voir TMPG 2022).
Bien que ce segment de prêteur à courtier n'ait historiquement pas fait l'objet d'une compensation centrale, les prêts MMF dans le segment compensé centralement ont fortement augmenté au cours des trois dernières années, atteignant près de 40 % de l'activité de pension des fonds monétaires au premier trimestre 2026 (voir graphique ci-dessous). Cette migration est cohérente avec les avantages de la compensation centrale qui dépassent les coûts supplémentaires pour les concessionnaires.
Croissance rapide des pensions de titres entre prêteurs et courtiers compensées centralement
Remarque : le graphique présente le volume des pensions privées des fonds monétaires par type de compensation.
Des revendeurs aux emprunteurs
Comme indiqué dans l'article d'hier, les pensions sont un outil essentiel permettant aux hedge funds d'augmenter leurs rendements. Les courtiers sont les principaux prêteurs de liquidités aux hedge funds sur le marché des pensions, l'encours des pensions des hedge funds atteignant 3 000 milliards de dollars au quatrième trimestre 2025. Dans ce segment, des titres spécifiques jouent un rôle crucial et les pensions sont réglées de manière bilatérale, contrairement au segment des prêteurs à courtiers qui sont en grande partie réglés par l'intermédiaire d'un tiers.
L’une des principales considérations qui sous-tendent le choix bilatéral est que les hedge funds emploient des stratégies à revenu fixe à fort effet de levier (telles que les opérations sur la base du cash et des contrats à terme). En tant que telles, ces stratégies nécessitent à la fois un accès flexible aux garanties et une rentabilité optimale pour exploiter de manière rentable de faibles écarts de prix. Le segment bilatéral offre aux hedge funds plus de flexibilité dans la première dimension par rapport au segment tripartite, où la garantie reste avec la banque de compensation. Concernant le second, les décotes sont généralement plus faibles dans ce segment : 75 % de toutes les opérations de pension du Trésor dans le segment bilatéral qui ne font pas l’objet d’une compensation centrale ont une décote nulle (OFR 2023). Les courtiers peuvent toujours trouver intéressant le marché non compensé centralement, car il pourrait y avoir des opportunités de libérer de l'espace dans le bilan grâce à ce que l'on appelle les « paquets nets ». Par exemple, un autre type de stratégie de hedge funds implique l’utilisation d’une prise en pension pour acheter un titre « en cours » bon marché et d’une mise en pension pour se procurer un titre « en cours » pour une position courte. Cette combinaison d'une prise en pension et d'une prise en pension avec la même contrepartie, la même durée et des garanties similaires pourrait être éligible à la compensation du bilan sans l'intervention d'une contrepartie centrale et est donc bien adaptée pour être exécutée via un package compensé.
Conformément à la tendance vers la compensation centrale, le graphique suivant montre qu'un volume croissant de pensions entre hedge funds et courtiers a fait l'objet d'une compensation centrale au cours des trois dernières années, passant de 8 % début 2021 à 30 % fin 2025. Une analyse récente montre que cette activité a tendance à augmenter en fin de trimestre lorsque les bilans des courtiers sont plus contraints (OFR 2026).
Augmentation substantielle des pensions de titres de courtier à emprunteur compensées centralement
Remarque : Le graphique montre le volume total des pensions privées et le volume compensé centralement dans le segment courtier-emprunteur.
Pour résumer
Les différentes microstructures des segments de pension observées aux États-Unis reflètent la façon dont un ensemble hétérogène de participants évalue différemment les compromis impliqués dans les transactions de pension. Les coûts liés au règlement des titres ont conduit à l'émergence des pensions tripartites ; les coûts du bilan favorisent la compensation centrale ; dans le même temps, les contrats créatifs, tels que les packages compensés, atténuent les coûts des pensions bilatérales non compensées de manière centralisée.
Gara Afonso est conseiller en recherche financière au sein du groupe de recherche et de statistiques de la Banque fédérale de réserve de New York.
Jun-Davinci Choi est analyste de recherche au sein du groupe de recherche et de statistiques de la Banque fédérale de réserve de New York.

Gonzalo Cisternas est conseiller en recherche financière au sein du groupe de recherche et de statistiques de la Banque fédérale de réserve de New York.

Will Riordan est conseiller en négociation sur les marchés de capitaux au sein du groupe des marchés de la Banque fédérale de réserve de New York.
Comment citer cet article :
Gara Afonso, Jun-Davinci Choi, Gonzalo Cisternas et Will Riordan, « Suivez le cash ! Microstructure des marchés des pensions », Banque de réserve fédérale de New York Économie de Liberty Street29 septembre 2026, https://doi.org/10.59576/lse.20260929
BibTeX : Afficher |
Clause de non-responsabilité
Les opinions exprimées dans cet article sont celles des auteurs et ne reflètent pas nécessairement la position de la Federal Reserve Bank de New York ou du Federal Reserve System. Toute erreur ou omission relève de la responsabilité du ou des auteurs.


