Julien di Giovanni
Le boom de l’IA se manifeste dans différents secteurs de l’économie américaine, y compris dans le commerce international. Les importations de semi-conducteurs, de serveurs et de matériel informatique ont fortement augmenté, mais le déficit du compte courant américain est resté largement inchangé. Pour mieux comprendre pourquoi le boom de l’IA n’a pas affecté de manière substantielle la balance commerciale, considérons que le compte courant est dicté par l’écart entre l’épargne intérieure et les dépenses d’investissement. Il s’avère que les dépenses globales d’épargne et d’investissement n’ont pas beaucoup changé pendant le boom de l’IA. L’investissement global n’a pas augmenté en raison de la faiblesse en dehors du secteur de l’IA et l’épargne des entreprises est restée robuste.
Flux bruts versus positions nettes
Des travaux récents ont montré que les importations liées à l’IA représentaient une part non négligeable des importations américaines au cours des dernières années. En fait, il a atteint un sommet de 23 % en 2025. Cependant, un pays peut importer beaucoup de biens d’équipement ou attirer beaucoup de capitaux étrangers sans nécessairement avoir un déficit extérieur plus important, à condition qu’il épargne suffisamment pour financer lui-même les dépenses d’investissement. Cette idée peut être formalisée en notant que le compte courant est un concept net, où le solde est égal à l'épargne brute d'un pays moins son investissement intérieur brut. Un récent Liberté Rue Économie post fournit une explication approfondie liant la balance commerciale à la balance de l’épargne et de l’investissement via la comptabilité nationale.
Pour que le boom de l’IA creuse le déficit, il doit augmenter les investissements sans pour autant augmenter l’épargne. Deux canaux peuvent déprimer l’épargne privée : un effet de richesse, où les gains en actions stimulent la consommation des ménages, ou une baisse de l’épargne des entreprises. Tous deux travaillaient à l’ère du point-com, lorsque les deux chaînes ont fusionné.
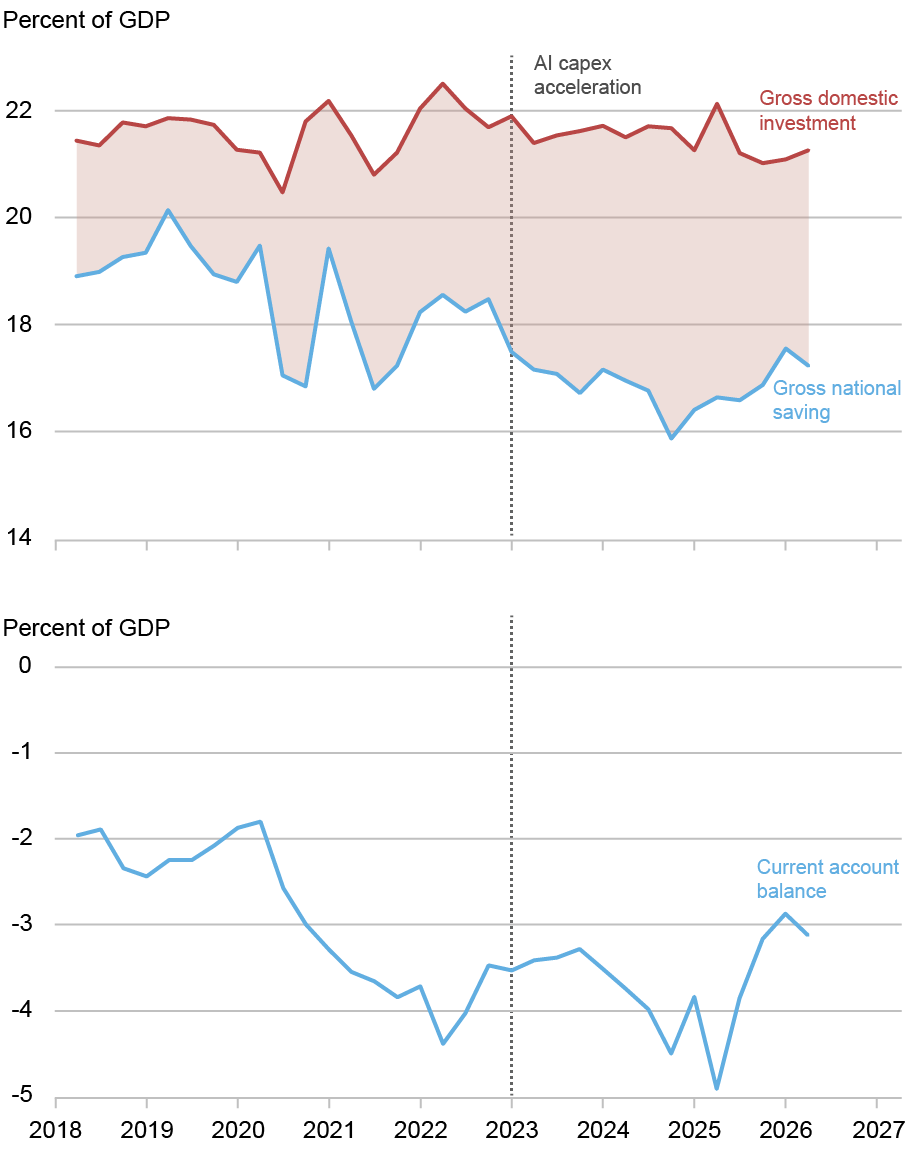
Le panneau supérieur du graphique ci-dessous représente les ratios épargne/PIB et dépenses d’investissement/PIB depuis 2018, tandis que le panneau inférieur représente le ratio compte courant/PIB. Le déficit du compte courant s’est creusé au cours de cette période, passant d’environ 2,2 % du PIB en moyenne sur la période 2015-2019 à environ 3,7 % depuis 2023. Il convient toutefois de noter que l’aggravation provient presque entièrement du côté de l’épargne. L’investissement en proportion du PIB a été remarquablement stable, en particulier depuis 2023, lorsque le développement des investissements en IA a véritablement commencé.
Épargne, investissement et compte courant
L’investissement a été réaffecté et non augmenté
L’investissement intérieur brut représentait en moyenne 21,3 % du PIB au cours des cinq années précédant la pandémie. Au cours de la période 2023-2026 : premier trimestre (la période couvrant l’accélération des investissements en IA), il a été en moyenne de 21,5 % et au cours des quatre derniers trimestres, de 21,1 %. Le boom de l’IA n’est donc pas du tout visible dans le taux d’investissement global.
Pour mieux comprendre pourquoi le boom de l’IA n’a pas eu d’impact tangible sur l’investissement global, il est utile d’examiner comment l’investissement a varié selon les secteurs de l’économie américaine. Comme le montre le graphique ci-dessous, la contribution de l’IA à l’investissement non résidentiel n’a pas été minime et a augmenté ces dernières années, mais elle a coïncidé avec la faiblesse d’autres secteurs de l’économie. Par exemple, l’essor de la construction d’usines qui a suivi la législation sur la politique industrielle de 2022 s’est estompé, et les investissements dans les structures et les équipements en dehors du complexe technologique ont été faibles. Les centres de données et les équipements de traitement de l’information ont contribué à combler le vide, mais pas au point d’augmenter l’investissement global par rapport à l’épargne nationale. De plus, les investissements résidentiels ont diminué récemment.
Composition de l'investissement non résidentiel
La consommation ne s’est pas non plus ajustée
Il est intéressant de comparer la manière dont l’épargne s’est ajustée jusqu’à présent pendant le boom de l’IA par rapport à l’ère Internet, qui est souvent décrite comme une période de valeurs boursières élevées. Durant l’expansion des entreprises point-com, l’épargne privée a chuté de près de 3 points de pourcentage du PIB entre 1995 et 2000, les ménages dépensant à partir de leur richesse en actions croissante. Rien de comparable ne se produit aujourd’hui. L’épargne privée représente en moyenne 20,8 % du PIB depuis 2023, contre 21,3 % avant la pandémie – une différence d’un demi-point de pourcentage et qui peut être attribuée autant à la liquidation post-pandémique de l’épargne accumulée qu’à tout ce qui concerne l’IA.
L’épargne du secteur des entreprises n’a pas diminué
Passons à l'épargne des entreprises, définie comme les revenus moins les dépenses hors dépenses d'investissement. La principale différence entre les épisodes point-com et IA ne réside pas dans l’ampleur de l’investissement mais dans la situation de trésorerie des entreprises qui le réalisent. La croissance des entreprises point-com s'est concentrée chez les jeunes producteurs de télécommunications et d'équipements dont les flux de trésorerie d'exploitation sont faibles ou négatifs ; Alors que les bénéfices se sont contractés à la fin du boom alors que les dividendes sont restés rigides, les bénéfices non répartis et avec eux l’épargne brute des entreprises ont chuté. L’épargne des entreprises a donc pesé sur l’épargne privée au moment même où l’investissement atteignait son pic. Le développement de l’IA, en revanche, est concentré dans les entreprises les plus génératrices de liquidités de l’économie, et l’épargne des entreprises a jusqu’à présent résisté à la forte hausse des investissements plutôt que de s’éroder face à elle.
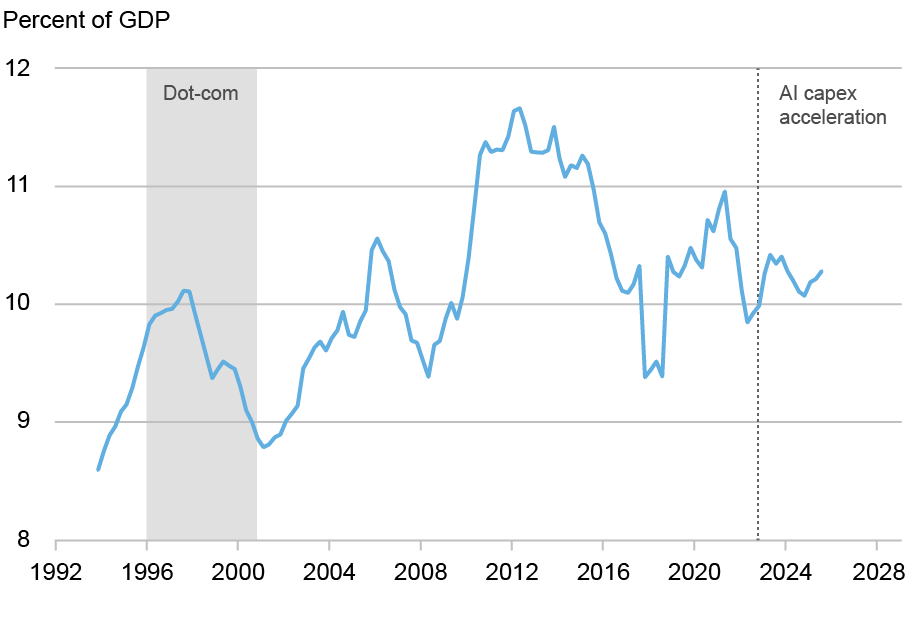
Le graphique ci-dessous illustre ces points en traçant le taux d'épargne du secteur des entreprises au fil du temps. L’épargne des entreprises a atteint en moyenne 10,9 pour cent du PIB au cours des quatre derniers trimestres, ce qui correspond à la moyenne d’environ 10,5 pour cent avant la pandémie, et au-dessus du creux point-com d’environ 8,8 pour cent du PIB fin 2000/début 2001.
Épargne du secteur des entreprises
L’épargne publique a évolué dans la direction opposée
L’épargne publique offre le contraste le plus marqué entre les deux épisodes, et elle va dans le sens opposé à l’épargne privée. Durant l’expansion du secteur Internet, l’épargne publique a augmenté de près de 5 points de pourcentage du PIB, passant d’un déficit d’environ 1 % du PIB en 1995 à un excédent d’environ 4 % en 2000, alors que les recettes fiscales tirées des plus-values ont inondé les coffres fédéraux. Cette aubaine budgétaire a compensé une grande partie de la reprise de la désépargne privée, ce qui est l’une des raisons pour lesquelles le déficit du compte courant s’est creusé de « seulement » 2,5 points de pourcentage, alors même que les ménages ont puisé de manière si agressive dans leur épargne.
Aujourd’hui, la situation budgétaire fait le travail inverse. L’épargne publique est passée d’environ –2,2 % du PIB sur la période 2015-2019 à environ –4,0 % depuis 2023, soit une détérioration d’environ 1,75 point de pourcentage.
Décomposer les contributions au solde du compte courant
En réunissant les éléments ci-dessus, le solde extérieur peut être décomposé en ses trois sources par rapport à une référence pré-pandémique (c'est-à-dire par rapport au 4e trimestre 2019 : T4). Sur l’élargissement d’environ 2,4 points de pourcentage de l’écart épargne-investissement, la désépargne publique représente environ 1,75 point de pourcentage, la baisse de l’épargne privée pour environ un demi-point et la hausse de l’investissement pour pratiquement rien. Par conséquent, les changements de politique budgétaire ont été le principal moteur de la dynamique du compte courant, avec un rôle moindre joué par l’épargne privée et aucun canal d’investissement perceptible.
Mise en garde et pourquoi les choses pourraient changer
Il convient de faire une mise en garde importante avant de tirer des conclusions sur l'impact futur de l'IA sur le compte courant. Les plans de dépenses en capital annoncés par les grandes entreprises technologiques pour 2026 et 2027 sont considérablement plus importants que ce qui a déjà été construit, tandis que la faiblesse compensatoire des investissements résidentiels et non technologiques ne persistera pas indéfiniment. Ainsi, même si le boom de l’IA n’a pas encore été suffisamment important par rapport au reste de l’économie pour modifier la balance extérieure des États-Unis, si les freins actuels sur les autres investissements s’estompent à mesure que les investissements dans l’IA s’accélèrent, l’augmentation des dépenses d’investissement et la diminution de l’épargne des entreprises contribueront à accroître le déficit du compte courant.

Julian di Giovanni est conseiller en recherche économique au sein du groupe de recherche et de statistiques de la Banque fédérale de réserve de New York.
Comment citer cet article :
Julian di Giovanni, « Le boom de l'IA a-t-il eu un impact sur le compte courant américain ? », Banque de réserve fédérale de New York Économie de Liberty Street14 octobre 2026, https://doi.org/10.59576/lse.20261014
BibTeX : Afficher |
Clause de non-responsabilité
Les opinions exprimées dans cet article sont celles des auteurs et ne reflètent pas nécessairement la position de la Federal Reserve Bank de New York ou du Federal Reserve System. Toute erreur ou omission relève de la responsabilité du ou des auteurs.


