Nous vivons à une époque d’intervention gouvernementale sur le marché pour atteindre des objectifs politiques parfois louables mais qui entraînent souvent une distorsion des marchés, des pénuries d’approvisionnement et une hausse des prix.
Les récentes discussions lâches et indisciplinées sur l’imposition d’une interdiction d’exportation du diesel pour répondre aux problèmes croissants d’accessibilité financière sont un autre exemple de ce qui semble à première vue être une bonne idée, mais qui, après un examen plus approfondi, ne l’est pas.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Avec un prix moyen du diesel à 6,53 dollars le gallon et de l'essence à 4,75 dollars, il est compréhensible que les décideurs politiques veuillent alléger ces prix élevés pour les ménages stressés.
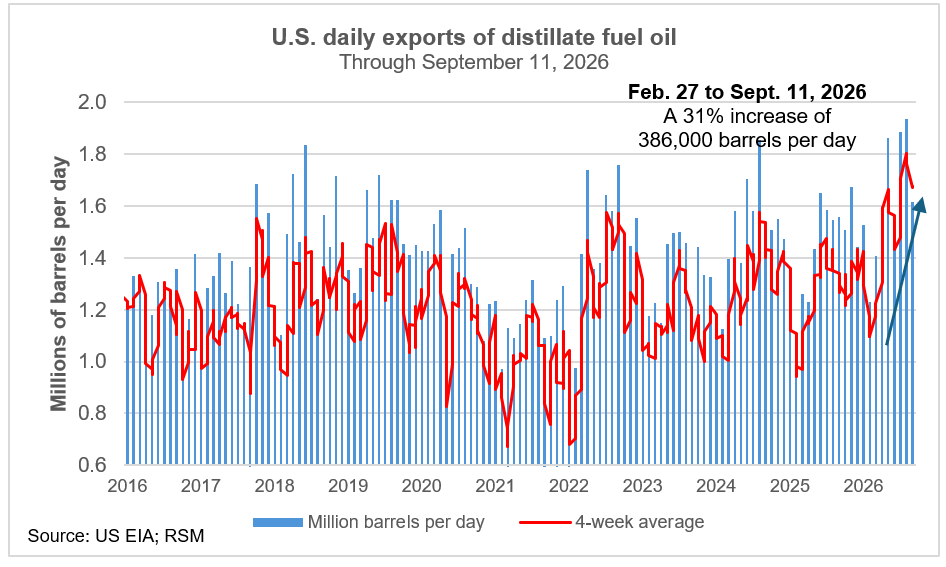
Ces prix sont en partie dus à l’augmentation de 31 % des exportations de fioul distillé depuis le début de la guerre en Iran. Les exportateurs américains comblent le vide créé par la perte des exportations du golfe Persique.
Mais interdire les exportations de diesel est une erreur. Une interdiction d’exportation mettrait encore plus à rude épreuve un marché énergétique américain segmenté, ferait grimper les prix et nuirait aux personnes que la politique est censée aider.
Les acteurs politiques dont la priorité est intrinsèquement le court terme – se faire réélire – seront souvent tentés de mettre en œuvre une politique qui est dans leur intérêt à court terme mais préjudiciable à l’économie.
L’interdiction d’exporter du diesel en est un bon exemple.
L’élimination de 1,67 million de barils par jour d’exportations de diesel créerait un excédent intérieur à court terme, qui devrait ensuite être vendu à prix réduit. Les prix baisseraient et les acteurs politiques pourraient prétendre qu’ils s’attaquent à une crise croissante de l’accessibilité financière.
Mais une telle interdiction aurait pour résultat l’effet inverse : augmenter les prix et réduire l’offre.
Parce que les États-Unis exportent leur production excédentaire – la production totale est de 5,3 millions de barils par jour, soit plus de 3,6 millions de barils de la demande intérieure quotidienne – les entreprises énergétiques devraient réduire leur production jusqu’à ce qu’elle atteigne le nouvel équilibre, plus bas.
Les revenus des entreprises énergétiques diminueraient et le chômage dans ce secteur augmenterait très probablement.
Et la pénurie d’approvisionnement ne concernerait pas seulement le diesel, mais aussi très probablement l’essence, car le brut qui était auparavant dédié à la production de diesel devrait être vendu, ce qui entraînerait une augmentation des exportations de brut brut à des prix plus élevés.
Il en résulterait une structure de prix divisée en deux au niveau national, créant davantage d’incertitude dans l’ensemble de l’économie.
Déjà, les prix du diesel sur la côte du Golfe sont plus bas que sur la côte Ouest, tandis que les prix sur la côte Est sont plus proches des niveaux fixés au niveau international.
Même si le Jones Act, qui exige que toutes les marchandises transportées par voie maritime entre les ports américains soient transportés sur des navires appartenant à des Américains et dotés d’un personnel américain, était temporairement levé, cela n’éliminerait pas la structure de prix bifurquée qui en résulterait.
La complexité croissante au sein d’une infrastructure énergétique vétuste n’est dans l’intérêt économique ou politique de personne.
Deuxièmement, une telle interdiction entraînerait l’élimination des 1,67 million de barils de diesel exportés par les États-Unis, réduisant ainsi l’offre mondiale totale d’un peu plus de 18 %.
Cela entraînerait une hausse des prix mondiaux, créant des conditions dans lesquelles ces coûts seraient répercutés sur la production d’autres biens importés par les États-Unis.
Une boucle de rétroaction négative s’ensuivrait alors, aggravant un environnement international de prix déjà en détérioration, ce qui inciterait très probablement les banques centrales mondiales à relever leurs taux directeurs plus que prévu.
Pour comprendre à quel point les États-Unis sont intégrés aux marchés mondiaux, considérons la catégorie plus large des carburants distillés.
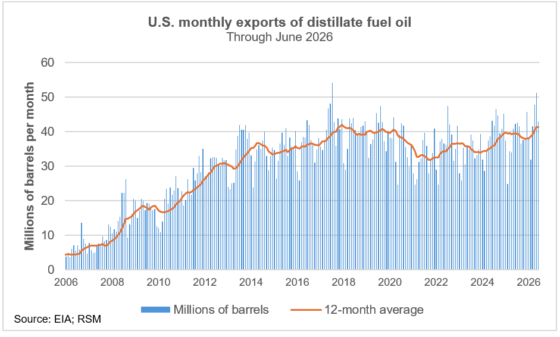
Les exportations américaines de combustibles distillés ont bondi au cours des six premiers mois de l'année alors que la guerre en Iran s'installait, affichant une augmentation moyenne de 40 % par rapport aux exportations des mêmes mois de l'année dernière.
Les exportations ont atteint 51 millions de barils en mai, dépassant les 54 millions enregistrés en 2018. Sur 12 mois, les exportations se rapprochent à nouveau de leurs niveaux records.
Un examen plus large des exportations de distillats, ainsi que des exportations plus restreintes de diesel, démontre que les partenaires commerciaux des États-Unis en Europe, au Mexique et en Amérique du Sud seraient lésés.
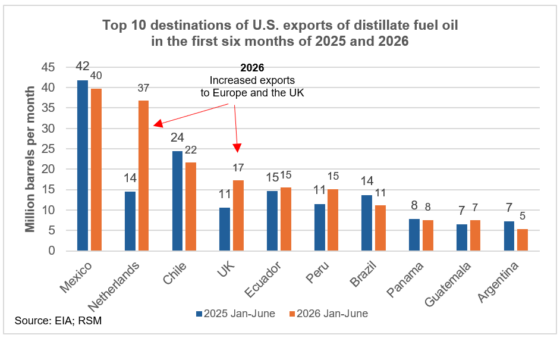
De plus, les économies émergentes et les alliés militaires américains comme la Pologne qui s’approvisionnent en distillats au Moyen-Orient connaîtraient une flambée des prix.
Les plats à emporter
L’ajustement au changement de régime mondial en matière d’inflation et de taux d’intérêt met à rude épreuve les perspectives économiques mondiales. Alors que les banques centrales se préparent à relever leurs taux en partie à cause du choc énergétique persistant, ce n’est pas le moment d’une interdiction peu judicieuse des exportations de diesel.
Cela entraînerait un autre choc d’offre entièrement induit par la politique, fragmentant davantage les marchés énergétiques nationaux et faisant grimper les prix tout en réduisant d’environ 18 % les exportations mondiales de diesel.


