La Reserve Bank of India devrait relever son taux directeur de 25 points de base à 5,50 % lors de sa réunion du 5 au 7 octobre, alors que l'inflation a dépassé l'objectif et que les pressions sur les prix s'élargissent tandis que l'activité économique reste résiliente.
Les arguments en faveur d'une hausse se sont considérablement renforcés depuis la réunion d'août de la RBI.
L'inflation globale de l'IPC s'est accélérée à 4,82 % en août contre 4,45 % en juillet, dépassant ainsi l'objectif de 4 % de la banque centrale pour le troisième mois consécutif.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
L'inflation alimentaire a atteint 5,95%, tandis que l'inflation sous-jacente a également augmenté à 4,2% contre 3,86% en juillet. Il est important de noter que les pressions sur les prix se sont étendues au-delà des aliments et des carburants, ce qui suggère que la hausse est de moins en moins concentrée sur une poignée de catégories volatiles.
L’inflation de gros fournit une autre indication. L’inflation globale du WPI a augmenté à 9,92 %, contre 9,78 % en juillet. Dans le même temps, l’écart entre l’inflation du commerce de gros et celle de la consommation s’est rétréci, passant de 5,3 points de pourcentage à environ 5,1 points de pourcentage.
Ce rétrécissement s’explique principalement par une hausse de l’inflation à la consommation plutôt que par une baisse de l’inflation de gros. Les prix à la production restent élevés tandis que les prix à la consommation commencent à rattraper leur retard.
L’environnement politique extérieur a également changé.
Les principales banques centrales ont opté pour une politique plus stricte alors que le choc énergétique a poussé l’inflation à la hausse, tandis que les rendements obligataires mondiaux ont augmenté alors que les investisseurs réévaluent la persistance de l’inflation.
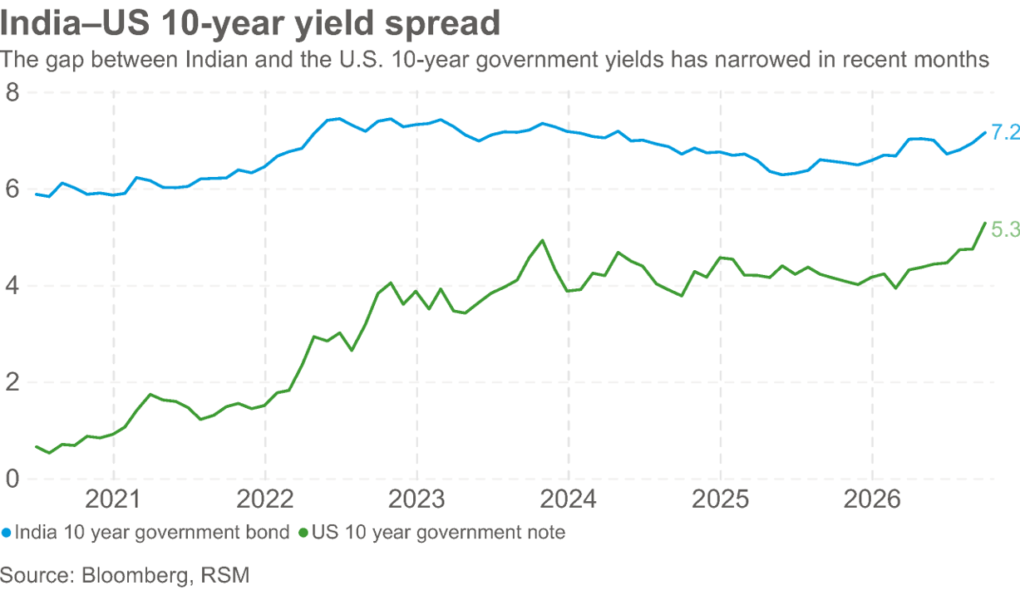
Pour l’Inde, la question n’est pas simplement de savoir si la RBI doit être à la hauteur des actions des autres banques centrales. Il s’agit de l’effet des taux d’intérêt mondiaux sur le différentiel de taux d’intérêt, les flux de capitaux et la roupie.
À mesure que les rendements des titres américains et d’autres marchés développés augmentent, les actifs indiens peuvent devenir relativement moins attractifs à la marge. Un différentiel de rendement plus étroit peut exercer une pression sur les flux de portefeuille et sur le taux de change. Cela peut exercer une pression sur les flux de capitaux et sur la roupie, augmentant ainsi le coût intérieur des matières premières importées et aggravant les pressions inflationnistes.
Les données de croissance donnent à la RBI une marge de resserrement.
La croissance du PIB réel s'est accélérée pour atteindre 7,8 % sur un an au cours du trimestre avril-juin 2026-27, bien au-dessus de la projection de 7,0 % de la RBI.
Les indicateurs haute fréquence vont dans la même direction. La production industrielle s'est accélérée pour atteindre 8,0 % sur un an en août, contre 6,7 % en juillet. Tandis que l'indice PMI manufacturier est passé à 55,1 contre 52,8 en août, son plus haut niveau en sept mois.
La combinaison d’une demande intérieure résiliente et d’une inflation croissante donne à la RBI l’opportunité de faire face au choc inflationniste avant qu’il ne s’ancre plus profondément dans l’économie.
Nous nous attendons à ce que la RBI relève le taux des pensions de 25 points de base à 5,50 % lors de sa prochaine réunion, tout en soulignant que les mouvements ultérieurs resteront dépendants de l'évolution de l'inflation et du choc énergétique.
Cette hausse doit être considérée moins comme une réponse à une surchauffe de l’économie que comme un effort visant à empêcher qu’un choc extérieur temporaire des prix ne s’intègre dans les anticipations d’inflation intérieure.


