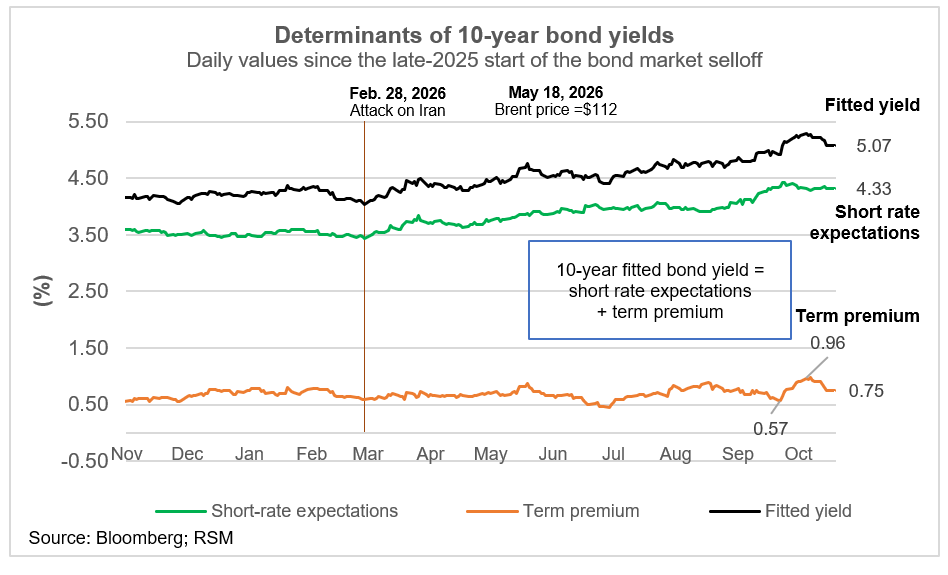
La prime de terme américaine s'est atténuée au cours de la semaine dernière alors que les investisseurs se sont tournés vers des positions obligataires dans un contexte de liquidation des actions affiliées à la technologie.
Cette semaine, nous avons démontré que les conditions financières ne se durcissent pas. Au contraire, ils sont légèrement moins accommodants, ce qui implique que la Réserve fédérale relèvera davantage de taux que celle que nous prévoyons en décembre.
Un rapide coup d’œil au marché obligataire montre les causes et les effets de l’augmentation notable de la prime de terme au cours de la dernière année.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Premièrement, la liquidation du marché obligataire a commencé il y a environ 12 mois, lorsque la prime de terme était de 0,50.
La prime de terme a augmenté à 0,96 le 9 octobre avant de retomber à 0,75 le 16 octobre alors que les investisseurs remettaient en question la stabilité des sociétés de néocloud computing.
Cette baisse était conforme à la diminution des attentes d'une hausse des taux lors de la réunion de la Fed des 27 et 28 octobre.
Notre rendement ajusté du Trésor à 10 ans implique un taux actuel de 5,0746 %, ce qui est conforme aux 5,1 % du 19 octobre.
Lorsque et si la préoccupation des investisseurs concernant l’effet de levier dans l’écosystème de l’IA s’atténue, il est alors fort probable que les rendements augmentent encore à mesure que l’attention revient à l’inflation et à la durabilité de la trajectoire budgétaire aux États-Unis et dans d’autres économies développées.
Deuxièmement, le range trading et la stabilité du marché, caractérisés par des échanges sur 10 ans entre 4 % et 4,5 %, ont été brisés.
Nous montons plus haut et plus longtemps.
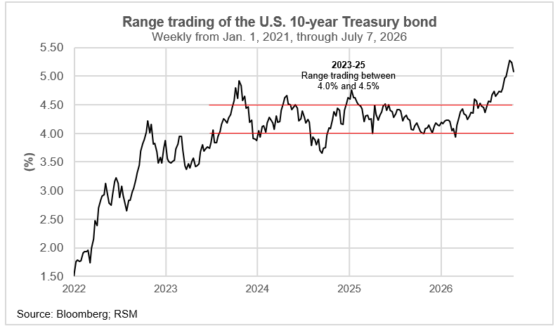
La volatilité sur le marché obligataire depuis fin septembre a été prononcée (il suffit de regarder l'indice de volatilité obligataire MOVE de la Bank of America), ce qui indique que les rendements se réinitialisent en permanence vers la droite.
Cette réinitialisation est fonction du changement de régime en matière d’inflation et de taux d’intérêt qui est désormais au cœur de l’économie américaine.
Troisièmement, il suffit de considérer le choc énergétique pour expliquer l’instabilité qui a suivi le début de la guerre en Iran.
C’est une chose de tenir compte des chocs d’offre à court terme. Mais un choc d’offre qui en est désormais à son huitième mois ne peut être ignoré.
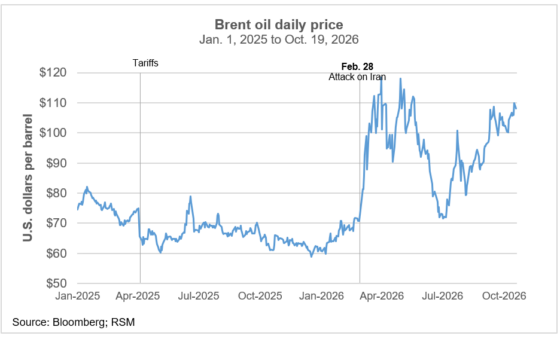
Il s’agit plutôt d’une tendance qui alimente la dynamique de l’inflation et qui doit être combattue par le canal politique.
Compte tenu de la dynamique de l’inflation, nous ne voyons aucune raison d’attendre une hausse des taux autre que la proximité des élections de mi-mandat.
Si l’inflation augmente d’ici la réunion de décembre, nous pensons que les conditions pourraient être réunies pour une hausse démesurée de 50 points de base à la fin de l’année.
C’est pourquoi, selon nous, les conditions financières restent modestement accommodantes.
Pour remettre le génie de l’inflation dans la bouteille, la prime de terme devra augmenter, les conditions financières devront se resserrer et la Fed devra relever les taux, quelle que soit l’ampleur du travail que le marché obligataire fait pour les banquiers centraux.


