La facture de la prodigalité budgétaire dans les économies du G7 arrive à échéance alors que la vente mondiale d’obligations s’accélère.
Les rendements des titres d’État augmentent, la France en tête, à mesure que la pression budgétaire s’accentue, que l’inflation augmente et que le carry trade mondial et européen se dénoue.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Des troubles politiques ont déjà envahi la France, mais ils pourraient ne pas s’arrêter là si les taux augmentent beaucoup.
Des pays comme la France pourraient résoudre le problème avec une période de consolidation budgétaire. Mais avec peu de soutien public à de telles mesures, les investisseurs mondiaux continueront d’exiger des primes de risque plus élevées sur la dette publique.
Cette dynamique se produit dans les économies développées.
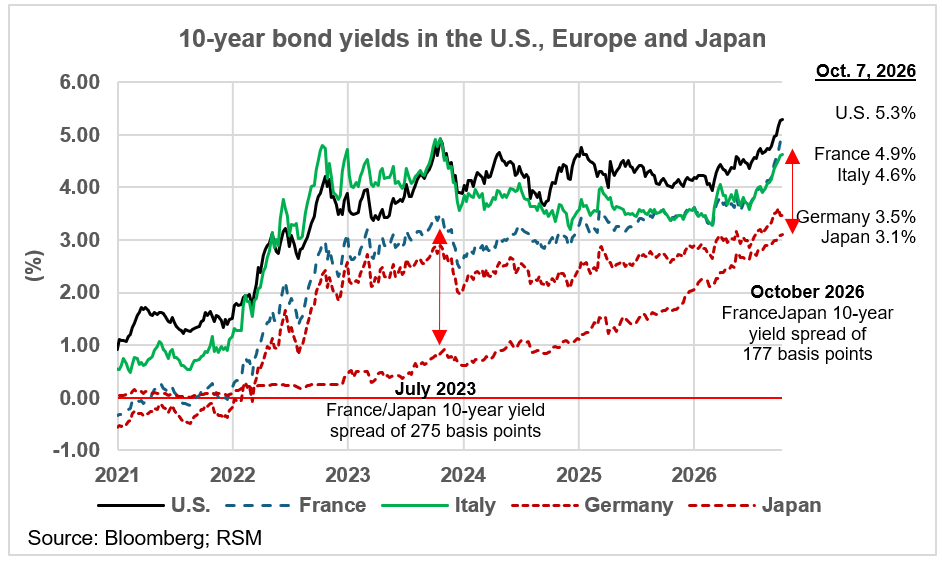
Les échanges sur les bons du Trésor américain à 10 ans sont désormais centrés sur 5,3% tandis que les obligations d'État françaises et italiennes à 10 ans rapportent respectivement 4,9% et 4,6%. L'Allemagne est à 3,5%.
Il y a peu de soulagement en vue. La France rejoindra très probablement le club des 5 % des économies avec des taux à 10 ans à ce niveau et rejoindra très probablement bientôt le Royaume-Uni dans le club des 6 % avec des rendements à 30 ans supérieurs à ce taux.
Dans le même temps, les rendements au Japon ont continué de croître, atteignant 3,1 %, alors que ce pays poursuit son programme de normalisation des taux d'intérêt.
Le changement au Japon a eu un impact considérable sur le carry trade, dans lequel les investisseurs empruntent dans des titres japonais à faible rendement et investissent dans des dettes souveraines à plus haut rendement, comme celle de la France.
La France, tout comme les États-Unis, dépend des investissements dans sa dette souveraine pour financer ses opérations. Alors que le gouvernement français a du mal à payer ses services, des troubles politiques ont éclaté.
Les troubles pourraient s'étendre au-delà de la France. Il est possible que cela s’étende à l’Italie, ce qui rappelle la crise de la dette européenne de 2010. Dans ce cas, la hausse du coût du capital affecterait l’activité économique en Europe et aux États-Unis.
Mais pour l’instant, nous ne prévoyons pas de répétition de cette crise. Le gouvernement français est plutôt confronté à la nécessité d’une période de consolidation budgétaire pour apaiser les investisseurs internationaux.
Même si la Banque centrale européenne peut utiliser son instrument de protection de transmission – un filet de sécurité pour l’achat d’obligations pour garantir une politique monétaire stable – pour acheter de la dette française et faire baisser les rendements, cela n’est pas justifié à ce stade.
Les taux en France et très probablement en Italie et ailleurs continueront à augmenter.
Les plats à emporter
La combinaison d’une inflation persistante et de déséquilibres budgétaires est à l’origine de la vente mondiale d’obligations d’État, augmentant le coût du capital et le resserrement des conditions financières qui sont devenues un frein à la croissance économique.
En fin de compte, le coût du capital nécessaire pour soutenir l’expansion économique et, par conséquent, la création de nouveaux emplois dépend de cette réalité.
Cela signifie que les petites et moyennes entreprises qui ne disposent pas de capitaux suffisants pour financer leur propre expansion subissent une nouvelle augmentation du coût de leurs activités.