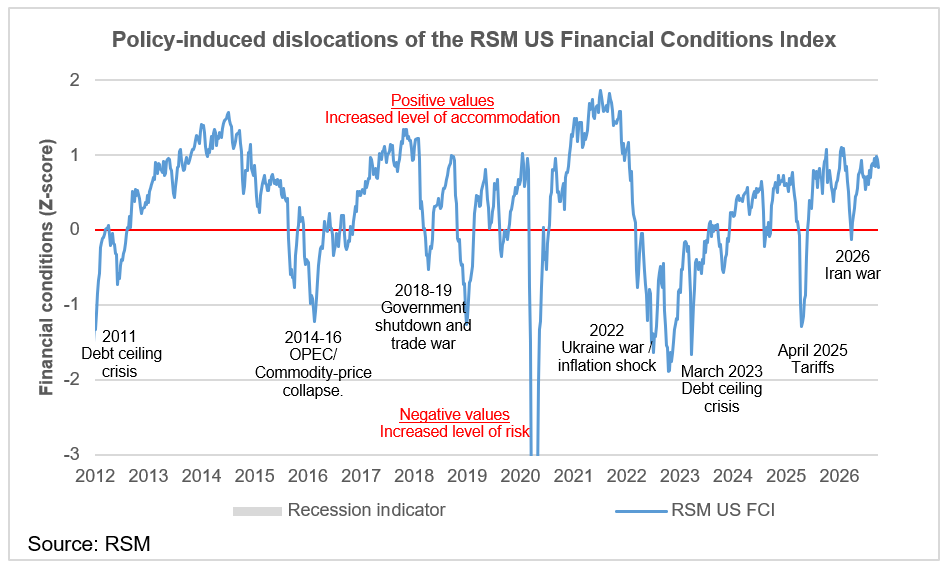
À mesure que le cadre politique de la Réserve fédérale évolue, les conditions financières occupent une place plus grande dans son processus décisionnel.
Une semaine après que la Fed a relevé son taux directeur de 25 points de base, les marchés financiers semblent se préparer au resserrement des conditions financières.
Ceci est important à la lumière de la récente déclaration du président de la Fed, Kevin Warsh, selon laquelle il n'est pas du genre à réagir à chaque donnée économique, préférant plutôt surveiller les conditions financières.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Les conditions financières sont au cœur de la politique monétaire américaine de l’ère moderne, servant de canal de transmission de la politique monétaire et budgétaire à l’économie.
Ils constituent un indicateur de la volonté d’emprunter ou de prêter, ce qui est essentiel à la prise de risque et à l’investissement, ainsi qu’au financement de la croissance économique.
À l’heure actuelle, les conditions financières restent quelque peu accommodantes, signe d’un potentiel de croissance. Et une partie de la justification de Warsh pour la hausse des taux était de supprimer un certain degré d'accommodement d'une économie qui est susceptible de croître entre 2,5% et 3% au cours du trimestre en cours.
Mais cet accommodement semble s'atténuer lentement, les signes d'un risque accru sur le marché obligataire étant éclipsés par le bon fonctionnement du marché monétaire et par un marché des actions qui continue d'offrir des rendements élevés.
Notre indice RSM des conditions financières aux États-Unis continue d’indiquer des conditions financières toujours accommodantes, chutant lentement à 0,8 écart-type au-dessus de la neutralité.
Marché actions
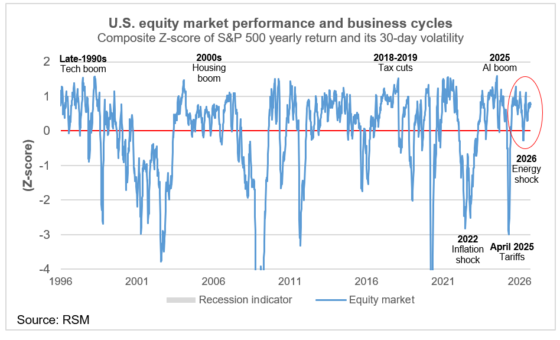
Le marché boursier reste hors de l’eau grâce aux rendements toujours élevés du S&P 500 et du Nasdaq, à vocation technologique.
Après avoir enduré la volatilité au début de la guerre en Iran, le marché boursier semble se concentrer sur les rendements élevés attendus du secteur technologique, même si le Dow Jones Industrial Average a chuté de 5,5 % depuis la première semaine d'août.
Depuis le début de l’année, notre indice de performance des actions, qui prend en compte la volatilité, présente une série de plus bas et de plus hauts plus bas, interrompus uniquement par le choc initial de la guerre, les plus hauts reflétant l’optimisme entourant l’IA et les plus bas reflétant l’évolution des prix du pétrole.
Ce qui semble être la formation d’une tendance à la baisse des rendements encore élevés cette année pourrait suggérer une baisse de confiance dans la durabilité de ces rendements.
Marché monétaire
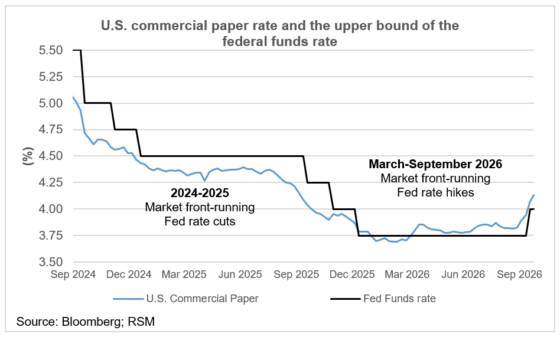
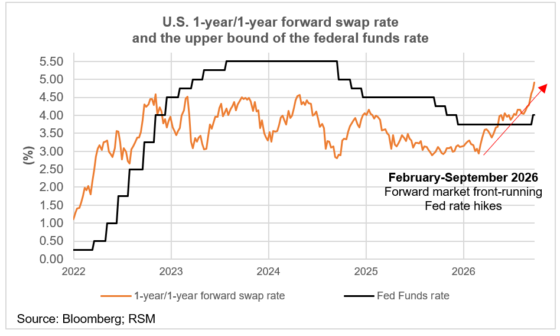
Sur le marché monétaire, l'incertitude concernant la politique monétaire semble avoir été remplacée par des attentes rationnelles de taux d'intérêt plus élevés, nécessaires pour lutter contre les pressions inflationnistes liées aux tarifs et aux pénuries d'énergie.
Le taux des fonds fédéraux au jour le jour rattrape le papier commercial, les marchés à terme anticipant des taux à court terme approchant les 5 % au cours des 12 prochains mois.
L'augmentation de 25 points de base du taux effectif des fonds fédéraux à 3,88 %, au milieu de la fourchette cible de 3,75 % à 4,0 % de la Fed, augmentera le coût des emprunts à court terme nécessaires au fonctionnement quotidien de l'activité commerciale.
Des hausses de taux supplémentaires freineront encore davantage les dépenses des entreprises et l’emploi, produisant la baisse des dépenses de consommation et des dépenses des entreprises nécessaire pour maîtriser l’inflation.
Marché obligataire
La prise de conscience croissante du fait que la dette publique non liée évince les investissements privés pousse désormais les taux d’intérêt à long terme à la hausse dans les secteurs privé et public.
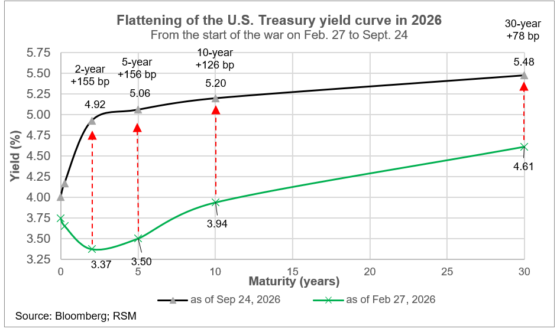
Le rendement de référence du Trésor à 10 ans a bondi à 5,20 %, celui à 30 ans atteignant des taux de près de 5,50 % à la fin des années 1990 et au début des années 2000.
Ajoutez à cela l’attentisme des décideurs politiques, la hausse de l’inflation avant la guerre, puis six mois de chocs énergétiques.
La perte de confiance dans les autorités budgétaires et monétaires a poussé les investisseurs à exiger des rendements plus élevés sur leurs achats de titres de créance privés et publics.
Le résultat est des taux d’intérêt plus élevés depuis le début de la guerre, sans aucun plan crédible pour remédier à la dette ou aux pénuries de carburant.
La hausse des taux d’intérêt a été à l’origine de la plus grande contribution au resserrement des conditions financières, la volatilité accrue n’étant devenue un facteur que ces deux derniers jours.
Le marché obligataire a toujours été plus sensible aux attentes de croissance économique et au risque politique. La récente hausse de la partie antérieure de la courbe des rendements anticipe un nouveau resserrement de la politique monétaire qui augmentera le coût des emprunts à court terme.
La hausse spectaculaire des taux d’intérêt à long terme et l’aplatissement de la courbe, de 2 ans à 30 ans, soulignent le risque d’une offre excédentaire de dette répondant à une demande insuffisante d’obligations désormais devenues plus risquées.
Cela oblige les taux d’intérêt à augmenter pour compenser les investisseurs qui prennent le risque de détenir des titres avec la probabilité de rendements dégonflés.
Les plats à emporter
La décision tant attendue de resserrer les conditions financières a commencé, la Fed ayant lancé une campagne visant à dissuader les ménages et les entreprises de dépenser et d'investir en augmentant le coût du crédit.
Les conditions financières restant quelque peu accommodantes, cela donne à la Fed plus de latitude pour relever les taux jusqu'à ce que l'inflation soit maîtrisée.
Comme le dit le marché obligataire, l’ère des taux d’intérêt bas est révolue.


