Gara Afonso, Jun-Davinci Choi, Gonzalo Cisternas et Will Riordan
Les marchés des pensions jouent un rôle essentiel dans le système financier américain. Dans cette série en trois parties, nous examinons qui participe à ces marchés, quels compromis influencent la structure des différents segments des pensions et pourquoi les pensions sont importantes pour la politique monétaire. L'article d'aujourd'hui présente les opérations de pension, en se concentrant sur les principaux acteurs du secteur privé et sur les raisons pour lesquelles ils s'engagent sur ces marchés.
Qu'est-ce qu'un dépôt ?
Un accord de mise en pension ou une mise en pension est une transaction financière dans laquelle une partie vend un titre en échange d'espèces, avec l'engagement de racheter le même titre (ou un titre étroitement lié) à un prix prédéfini à une date ultérieure. (Du point de vue de la partie qui achète le titre puis le revend, cette transaction est appelée une prise en pension.) Les pensions sont un élément essentiel du système financier américain, agissant à la fois comme source de financement et d'investissement à court terme pour de nombreuses institutions financières, ainsi que comme marché pour l'obtention de titres spécifiques. Des estimations récentes évaluent le montant quotidien des accords en cours aux États-Unis à environ 13 500 milliards de dollars, soit 40 % du PIB américain (voir OFR 2026).
Le délai entre la vente initiale et le rachat, ainsi que la différence de prix, déterminent le taux d'intérêt, appelé taux repo. Les taux de pension varient en fonction de divers facteurs, notamment le type de garantie acceptée (les titres vendus), la maturité (le délai entre la vente initiale et le rachat), la contrepartie, l'ampleur de la décote (la différence entre la valeur des titres vendus et les espèces livrées) et la compensation (le processus entre l'exécution et le règlement final d'une transaction). Environ 70 % des pensions sont garanties par des titres du Trésor américain et la plupart ont une échéance au jour le jour. En termes de compensation, environ 60 % des pensions sont compensées par l'intermédiaire d'une contrepartie centrale (35 %) ou par l'intermédiaire d'un tiers (25 %), tandis que 40 % sont compensées directement entre l'acheteur et le vendeur (OFR 2025).
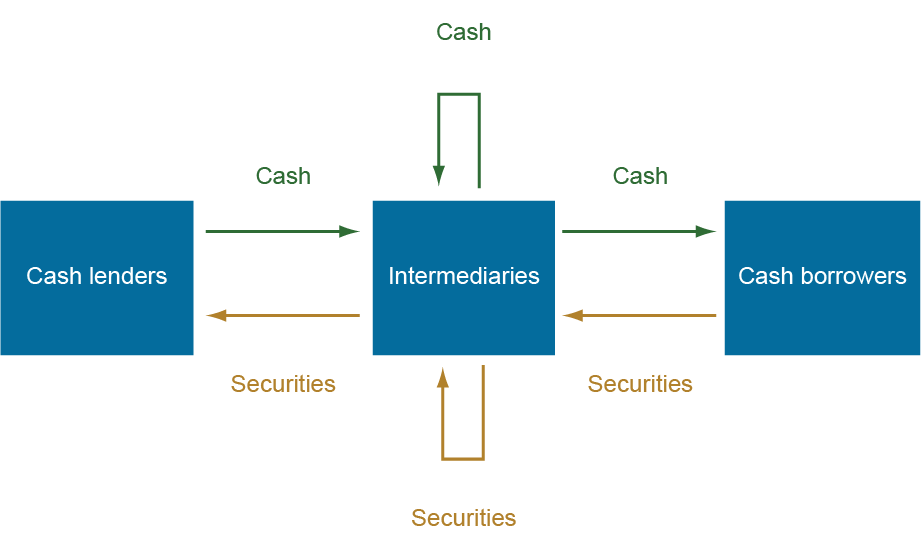
A titre d'illustration, le schéma ci-dessous montre une représentation stylisée d'un marché repo. De nombreux types de transactions ont lieu sur les marchés des pensions. Par exemple, un courtier, agissant en tant qu'intermédiaire, peut acheter des titres auprès d'investisseurs à effet de levier tels que des fonds spéculatifs (une prise en pension du point de vue du courtier), et également conclure une pension avec d'autres courtiers ou avec des prêteurs de liquidités tels que des fonds du marché monétaire (MMF) pour vendre les titres, acheminant ainsi les fonds des prêteurs de liquidités vers les emprunteurs de liquidités. Dans l'article de demain, nous approfondirons la microstructure des différents segments des marchés des pensions.
Une représentation stylisée d'un marché de pension
Les pensions remontent au début du 20e siècle. La taille du marché des pensions et les conventions contractuelles ont considérablement changé dans les années 1980 à la suite de la faillite de plusieurs courtiers, dans un contexte d’augmentation du niveau et de la volatilité des taux d’intérêt et d’une offre croissante de titres de créance du Trésor (voir Garbade, 2006). Une convention importante qui a contribué à la liquidité et à la croissance des marchés des pensions est que les pensions de titres du Trésor et des agences fédérales sont exemptées de la suspension automatique prévue par le Code américain des faillites qui, comme son nom l'indique, entre en vigueur lorsqu'une entreprise déclare faillite et empêche les créanciers de prendre certaines mesures en raison de leurs réclamations contre l'entreprise. Cela signifie que si l'emprunteur de trésorerie fait défaut pendant la durée de la pension, le prêteur de trésorerie peut généralement résilier ses contrats de pension avec la contrepartie défaillante, vendre les titres rapidement et éviter le retard et l'incertitude du processus de faillite.
À quoi servent les dépôts ?
Dans le cadre d'une pension, la partie qui vend le titre souhaite emprunter de l'argent. La contrepartie peut toutefois participer à l'opération de pension pour l'une des deux raisons suivantes : investir des liquidités et obtenir un rendement, ou obtenir un titre spécifique. La première raison rend une pension de titres économiquement similaire à d’autres instruments du marché monétaire à court terme tels que les fonds fédéraux, les eurodollars ou le papier commercial. Contrairement à ces marchés, la transaction est garantie : du point de vue du prêteur d'argent, les titres réduisent le risque de la transaction.
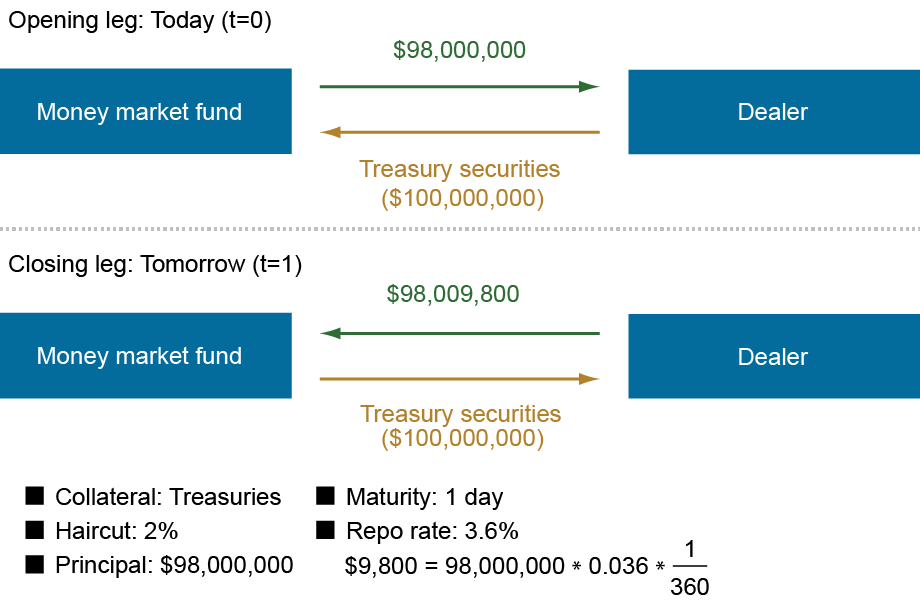
Une « pension de garantie générale » (ou GC repo) est un bon exemple d'opération de pension dans laquelle le prêteur d'espèces n'est pas intéressé par les titres spécifiques qu'il reçoit. Dans le cadre du repo GC, le prêteur d'espèces accepte de recevoir tout titre répondant à un critère spécifié (par exemple, les titres du Trésor ayant une échéance inférieure à dix ans) plutôt qu'un titre spécifique. Cela fait du GC repo un marché de financement à la fois pour les emprunteurs de liquidités cherchant à financer un panier de titres et pour les prêteurs de liquidités cherchant à investir des liquidités à un taux compétitif. Le diagramme ci-dessous montre une illustration d'un repo utilisé comme instrument de financement. Dans cet exemple, un fonds monétaire cherche à investir 98 millions de dollars en espèces du jour au lendemain et prête à un courtier en pension contre un panier de titres du Trésor incluant une décote de 2 pour cent. Le lendemain, le MMF reçoit 98 009 800 $ (soit un rendement de 3,6 % en termes annuels) et restitue les titres.
Un exemple de transaction de pension
Les participants peuvent également s'engager dans des opérations de pension pour acquérir un titre spécifique. Sur le marché d'émission spécifique, les titres utilisés pour régler la transaction sont identifiés dès le début de la transaction. Lorsqu’un titre particulier est très demandé par rapport à l’offre disponible, il a une valeur de rareté et est appelé « spécial » et se négocie généralement à un taux inférieur par rapport au taux GC en vigueur : le prêteur d’argent, cherchant à obtenir un actif spécifique et rare, est prêt à renoncer à un certain rendement (Duffie 1996). De ce point de vue, les pensions s’apparentent à une opération de prêt de titres contre garantie en espèces plutôt qu’à un prêt garanti. Il existe deux différences importantes : premièrement, les pensions de titres utilisent principalement des instruments à revenu fixe comme garantie et, deuxièmement, elles n'accordent généralement pas au prêteur le droit de rappel anticipé des titres.
Les pensions jouent également un rôle clé dans la mise en œuvre de la politique monétaire. Dans l'article d'aujourd'hui, nous nous concentrons sur les pensions privées, en revenant sur leur utilisation dans les boîtes à outils des banques centrales dans le troisième article de cette série.
Qui participe aux marchés des pensions ?
Par rapport aux marchés des fonds fédéraux, des eurodollars et des dépôts sélectionnés, le paysage des participants aux pensions privées est plus complexe pour deux raisons principales. Premièrement, il existe un ensemble plus large et plus diversifié d’emprunteurs et de prêteurs ultimes. Deuxièmement, les courtiers sont des intermédiaires essentiels sur les marchés des pensions. Dans la suite de cet article, nous mettons en lumière la première catégorie, décrivant le rôle clé des concessionnaires dans l'article de demain.
Les emprunteurs
Les principaux emprunteurs de liquidités sur les marchés des pensions privées sont les hedge funds. Les hedge funds s'appuient sur les marchés des pensions pour obtenir un effet de levier afin d'augmenter leurs rendements. Un exemple de stratégie de hedge funds qui utilise les pensions est ce que l'on appelle les « transactions sur base trésorerie-futures du Trésor ». Dans cette stratégie, un hedge fund achète un titre du Trésor et vend un contrat à terme du Trésor, ce qui lui permet de profiter du différentiel de prix. Pour amplifier le rendement de la transaction de base, les hedge funds financent l'achat de titres du Trésor avec des espèces empruntées dans le cadre d'une pension qui utilise ces titres comme garantie. Comme le montre le graphique ci-dessous, les emprunts des hedge funds sur les marchés des pensions ont triplé entre 2013 et 2023, passant de 400 milliards de dollars à 1 500 milliards de dollars ; puis il a encore doublé au cours des deux années suivantes, pour atteindre 3 000 milliards de dollars fin 2025.
Les hedge funds sont les principaux emprunteurs de liquidités sur les marchés des pensions privées
Notes : Le graphique montre le volume des emprunts en espèces des pensions privées par différents types de participants. Les FBO sont des succursales et agences américaines de banques étrangères, les HF sont des hedge funds, les USDI sont des institutions de dépôt américaines et les REIT sont des fonds de placement immobilier.
Les trois autres plus grands emprunteurs sur les marchés des pensions sont aujourd'hui les succursales et agences américaines de banques étrangères (FBO), les institutions de dépôt américaines (USDI) et les fiducies de placement immobilier (REIT). Ensemble, l’encours de leurs emprunts en pension se situe entre 800 et 1 300 milliards de dollars depuis 2013.
Les prêteurs
Les principaux prêteurs de liquidités en pension sont les fonds monétaires. Comme le montre le graphique suivant, entre janvier 2013 et janvier 2021, les prêts des fonds monétaires ont augmenté de 90 %, passant de moins de 600 milliards de dollars à 1 000 milliards de dollars. Au cours des cinq années suivantes, les prêts des fonds monétaires ont presque triplé, atteignant 3 000 milliards de dollars en janvier 2026. Les marchés des pensions offrent aux fonds monétaires un investissement à court terme qui répond à leurs exigences réglementaires en matière d'échéance et de composition des actifs, tout en offrant une flexibilité pour les aider à gérer les rachats des investisseurs.
Les deuxièmes plus grands prêteurs en pension sont les hedge funds. Bien que les hedge funds soient des emprunteurs nets de liquidités en pension, ils prêtent également pour gérer la trésorerie et les liquidités et pour la transformation des garanties. Fin 2025, les fonds spéculatifs ont prêté environ 1 300 milliards de dollars, soit une augmentation constante par rapport aux 350 milliards de dollars début 2013. Les trois plus grands prêteurs suivants – les entreprises parrainées par le gouvernement (GSE), les succursales et agences américaines de banques étrangères et les institutions de dépôt américaines – sont des acteurs clés sur les marchés des fonds fédéraux, de l’eurodollar et de certains dépôts, et ont prêté conjointement entre 0,6 et 1,5 billion de dollars en pensions sur la période. Période 2013-25.
Les fonds monétaires sont les principaux prêteurs de liquidités sur les marchés des pensions
Notes : Le graphique montre le volume des prêts en espèces des pensions privées par différents types de participants. Les FBO sont des succursales et agences américaines de banques étrangères, les HF sont des hedge funds, les USDI sont des institutions de dépôt américaines, les GSE sont des entreprises parrainées par le gouvernement et les MMF sont des fonds du marché monétaire.
En somme
Les marchés des pensions sont le lieu où les institutions financières prêtent et empruntent de l’argent sous forme de garantie, généralement à court terme. Tandis que les emprunteurs sur ce marché obtiennent des liquidités, les prêteurs peuvent rechercher des investissements à court terme ou une garantie d'intérêt spécifique. En tant que marché valant des milliards de dollars, les marchés des pensions accueillent une grande variété de participants. Dans les prochains articles de cette série, nous examinerons la microstructure des différents segments de ce marché et son importance pour la mise en œuvre de la politique monétaire.
Gara Afonso est conseiller en recherche financière au sein du groupe de recherche et de statistiques de la Banque fédérale de réserve de New York.
Jun-Davinci Choi est analyste de recherche au sein du groupe de recherche et de statistiques de la Banque fédérale de réserve de New York.

Gonzalo Cisternas est conseiller en recherche financière au sein du groupe de recherche et de statistiques de la Banque fédérale de réserve de New York.

Will Riordan est conseiller en négociation sur les marchés de capitaux au sein du groupe des marchés de la Banque fédérale de réserve de New York.
Comment citer cet article :
Gara Afonso, Jun-Davinci Choi, Gonzalo Cisternas et Will Riordan, « Qui emprunte et prête sur les marchés des pensions ? », Banque de réserve fédérale de New York Économie de Liberty Street28 septembre 2026, https://doi.org/10.59576/lse.20260928
BibTeX : Afficher |
Clause de non-responsabilité
Les opinions exprimées dans cet article sont celles des auteurs et ne reflètent pas nécessairement la position de la Federal Reserve Bank de New York ou du Federal Reserve System. Toute erreur ou omission relève de la responsabilité du ou des auteurs.


