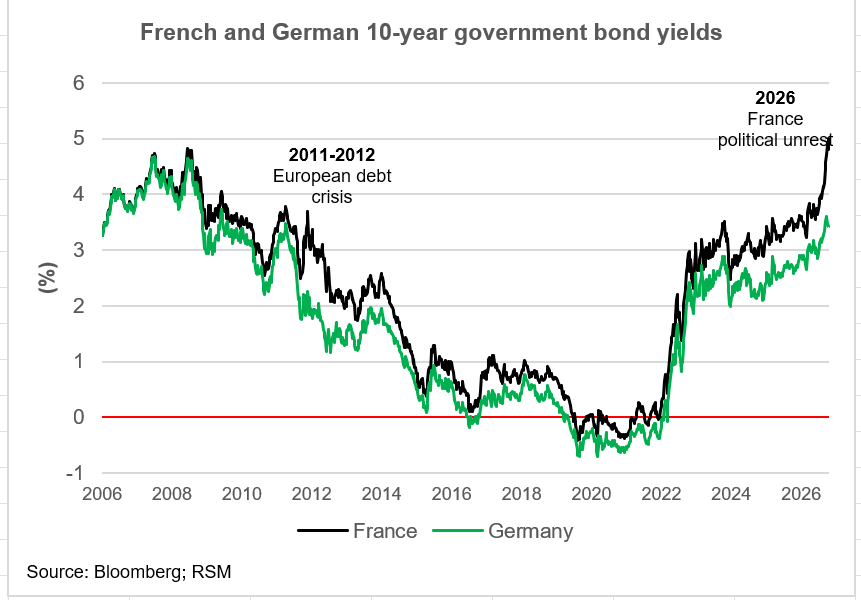
Les politiques budgétaires expansionnistes et la hausse des intérêts sur la dette publique font grimper les rendements à long terme dans l’ensemble de l’Union européenne, avec des implications politiques et économiques importantes.
Ce qui se passe en France est probablement un avant-goût des attractions à venir au sein du G7 et potentiellement aux États-Unis.
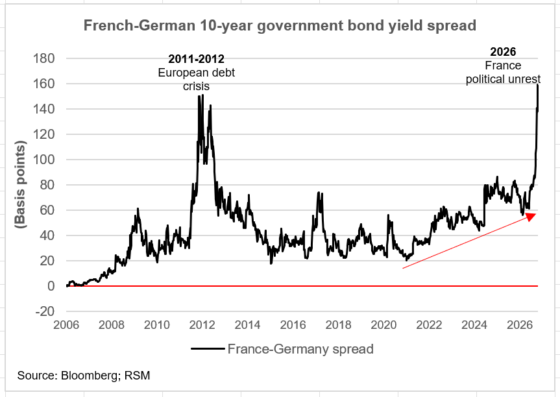
Cette dislocation est mieux illustrée par l’explosion des rendements franco-allemands à 159 points de base le 21 octobre.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Cet écart ne serait pas exclu dans un marché en développement, mais il est très inhabituel dans la septième économie mondiale, avec un produit intérieur brut de 3 600 milliards de dollars.
Cela se produit parce que les investisseurs ont réévalué le risque de détenir de la dette française, augmentant ainsi la prime de terme alors que sa dette souveraine approche les 120 % du PIB. Cette révision des prix augmentera le coût du capital en France et très probablement dans l’Union européenne.
Les dirigeants de petites ou moyennes entreprises ne pensent peut-être pas que les turbulences sur les marchés mondiaux de la dette les préoccupent immédiatement, mais c’est pourtant le cas.
En effet, le nouveau régime d’inflation et de taux d’intérêt plus élevés depuis la pandémie ne fera que perdurer, les investisseurs attachant des primes de risque plus élevées à la dette des économies développées, notamment de la France.
L’arrivée du nouveau régime était à l’origine une réponse à la résurgence de la croissance après la pandémie et à la capacité de soutenir des taux d’intérêt non nuls. Mais maintenant, cela est dû à l’augmentation de la dette publique sans les moyens ni l’intention de la rembourser.
Où tout cela mène-t-il ? Une hausse de l’inflation et des taux d’intérêt, très probablement suivie d’une consolidation budgétaire. Mais ce ne sera pas facile.
L'augmentation de la dette publique
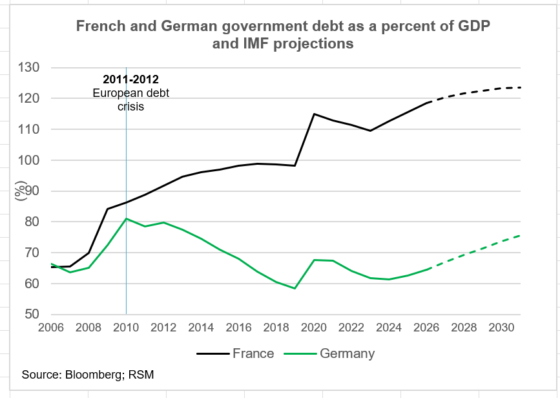
La France accumulait des dettes à un rythme modéré après la crise financière et la crise de la dette européenne.
Mais aujourd’hui, sa dette dépasse 100 % de son PIB annuel, un niveau qui, selon les prévisions du Fonds monétaire international, va augmenter.
La rigueur budgétaire initiale des premières années du président français Emmanuel Macron s’est estompée. Jusqu’à récemment, le discours budgétaire des principaux partis pouvait être qualifié de populiste, caractérisé par des niveaux de dépenses élevés.
Les investisseurs mondiaux considèrent ces politiques comme excessives et expliquent en partie pourquoi la France se trouve au bord d’une crise budgétaire.
Écarts de rendement
Ajoutez les récentes turbulences de la France à l'augmentation de sa dette et le résultat est une explosion des écarts de rendement entre l'OATS française payant 5,01 % et les Bunds allemands plus sûrs payant 3,42 %.
La communauté des investisseurs réclame une compensation supplémentaire pour le risque de détention de dette française.
Explosion du passé
Cela fait un peu moins de deux décennies que la crise financière et la crise de la dette européenne ont poussé la zone euro au bord de l’effondrement alors que les petites économies de l’Union européenne gémissaient sous un endettement excessif.
Mais aujourd’hui, ce ne sont pas le Portugal, l’Italie, l’Irlande, la Grèce et l’Espagne qui sont la cible des investisseurs mondiaux. Ce sont plutôt les économies développées comme la France, le Royaume-Uni, l’Allemagne et les États-Unis qui lancent des signaux d’alarme.
L’écart entre la dette française et allemande à 10 ans se rapproche des niveaux les plus élevés de la crise de la dette européenne.
Au cours de cette période de tensions, la contagion de la périphérie sud de l’Europe s’est propagée aux autres économies, ce qui a rendu difficile pour ces économies de refinancer leur dette sans l’intervention du Fonds monétaire international, de la Banque centrale européenne et du Fonds européen de stabilité financière. Cet allègement a été accordé en échange d’une stricte austérité budgétaire.
Aujourd’hui, cependant, ces mêmes institutions ne sont pas prêtes à renflouer la France alors que les partis politiques continuent d’adopter des politiques budgétaires expansionnistes.
Il en résultera une volatilité persistante jusqu'à ce que les élections françaises d'avril prochain apportent une certaine clarté sur la politique.
Que peut-on faire ?
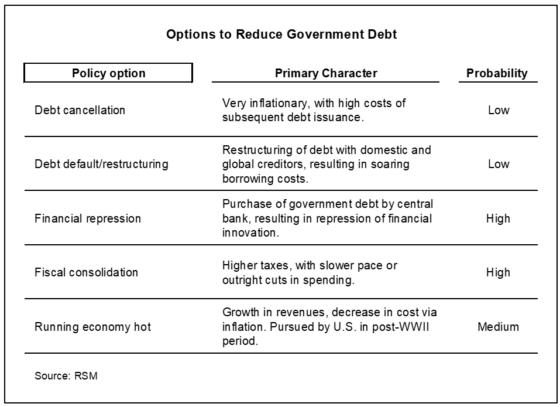
Il existe cinq options de base pour réduire la dette publique et faire baisser les rendements.
- Consolidation budgétaire
- Faire tourner l’économie à chaud
- Répression financière
- Annulation de la dette
- Défaut/restructuration
Consolidation budgétaire
Au cours des quatre dernières décennies, certaines économies développées ont mis leurs trajectoires budgétaires sur des bases plus viables, ce qui a entraîné une baisse des rendements. Les États-Unis dans les années 1990 et l’Italie au cours des deux dernières décennies en sont deux exemples.
Nous pourrions nous attendre à ce qu’une fois passée la mode de l’économie populiste, la consolidation budgétaire soit le point final en l’absence de crise budgétaire.
Mais c’est difficile à imaginer pour le moment. En France, le populisme économique est la caractéristique déterminante de la gauche comme de la droite. En conséquence, les investisseurs obligataires mondiaux exigent des paiements plus élevés pour conserver leur dette, ce qui ne fait qu’augmenter le coût du capital pour les entreprises et les consommateurs.
Faire tourner l’économie à chaud
La réduction de la dette faisait partie de l’environnement économique de l’après-Seconde Guerre mondiale, alors que les contrôles des prix étaient progressivement supprimés. L'indice des prix à la consommation américain a culminé à 19,7 % en mars 1947 avant de décliner à une moyenne de 7,5 % de 1946 à 1949.
La dynamique depuis la pandémie n’est pas différente. L’inflation a culminé à 9,1 % en juin 2022, mais s’établit depuis en moyenne à 4,1 %. Dans le même temps, la croissance du PIB a atteint en moyenne 2,9 %, ce qui est bien supérieur à la tendance à long terme de 1,8 %.
Dans un tel cadre politique, l’inflation a fait baisser les taux réels, ce qui érode la valeur réelle de la dette existante. Il s’agit d’une manière beaucoup plus subtile de restructurer la dette publique sans les bouleversements qui accompagnent la restructuration de la dette et les défauts de paiement.
Mais étant donné les contraintes monétaires auxquelles est confronté Paris – c’est la BCE qui fixe la politique monétaire et non la Banque centrale française – cette option est vouée à l’échec. Une politique budgétaire expansionniste excessive ne ferait qu’aggraver la situation des rendements et entraînerait une crise encore plus grave.
Répression financière
Les achats d’actifs à grande échelle par les banques centrales ont été la principale réponse des grandes économies à la suite de la crise financière et de la pandémie.
L’objectif était de maintenir les taux nominaux à un niveau inférieur aux niveaux du marché et de réduire les coûts du service de la dette.
La politique consistant à faire pression sur les fonds publics pour qu'ils soient inférieurs aux taux du marché était une forme de répression financière à l'encontre des épargnants et des institutions financières qui ne pouvaient pas bénéficier des prix du marché.
Des taux d’intérêt plus élevés font qu’il est difficile pour les gouvernements de continuer à honorer leurs dettes passées. Les banques centrales peuvent acheter de la dette publique pour faire baisser les rendements (les prix augmentent), mais cela désavantage les épargnants qui ne bénéficient pas de rendements plus élevés.
Le bilan de la Réserve fédérale a culminé à 8 900 milliards de dollars en avril 2022 et à 36,8 % du PIB en décembre 2021. La Banque centrale européenne a culminé à 68 % du PIB de la zone euro en décembre 2021 et à 8 800 milliards de dollars en juin 2022.
À l’heure actuelle, la BCE n’est pas disposée à acheter de la dette émise en France pour faire baisser les rendements.
Jusqu’à ce que le long malaise économique japonais des dernières décennies s’installe, la répression financière était principalement observée dans les pays émergents.
D’autres politiques telles que le plafonnement des taux d’intérêt, le contrôle des capitaux, des réserves obligatoires élevées et un contrôle strict du gouvernement sur le système bancaire accompagnent souvent les cadres politiques organisés autour de la répression financière.
Annulation de la dette
L’annulation de la dette se produit lorsqu’un gouvernement refuse de rembourser ses créanciers. Dans de telles circonstances, les tribunaux peuvent invoquer des arguments juridiques distincts du défaut. Mais le résultat est que l’État se déclare tout simplement incapable de payer.
J’ai tendance à considérer cette option comme une autre forme de monétisation de la dette existante, qui implique généralement une inflation élevée et le renoncement de l’État à une partie, voire à la totalité, de sa dette.
Cela serait suivi par une dépréciation des capitaux propres à une valeur négative par la banque centrale, ce qui rendait alors généralement permanentes les réserves utilisées pour acheter de la dette. Dans ce cas, une inflation dévastatrice s’ensuit.
Considérez l’annulation de la dette comme une autre forme de financement monétaire.
Défaut/restructuration
La forme la plus complexe de répudiation de la dette publique implique le défaut de paiement et la restructuration.
Nous adoptons une définition élastique du défaut comme une politique volontaire qui impose des pertes aux créanciers. Cela peut impliquer un défaut partiel ou complet.
Une définition plus étroite – le non-paiement des dettes au-delà d’un délai de grâce spécifiquement défini – peut être envisagée, généralement organisée autour des swaps sur défaut de crédit et de l’assurance en cas de telles circonstances urgentes.
Les restructurations impliquent cependant un rééchelonnement de la dette qui implique traditionnellement un allongement des échéances ou une réduction des coupons tout en maintenant la valeur nominale de la dette, ou une réduction pure et simple de la dette qui implique une réduction de la valeur nominale.
Bien qu’il existe d’autres arrangements comme les restructurations préventives et les restructurations après défaut que nous n’aborderons pas ici, le fait est qu’une fois qu’il s’avère qu’une économie a une dette qui ne peut pas être remboursée, une combinaison de défaut et de restructuration s’ensuit généralement.
Cela s’est souvent produit dans les économies en développement d’Asie, d’Afrique et d’Amérique latine.
La France est désormais évoquée dans des termes similaires à ceux mentionnés ci-dessus. On a l’impression qu’il faudra une période de tensions financières plus prononcée avant que deux choses ne se produisent.
Premièrement, les autorités politiques françaises négocient une période de consolidation budgétaire mutuellement convenue.
Deuxièmement, le risque de contagion à d’autres pays de la zone euro contraint la France à utiliser son instrument de protection des transmissions, qui permet à la Banque centrale européenne d’acheter de la dette souveraine pour contrer « une dynamique de marché injustifiée et désordonnée ». Mais comme la France ne respecte pas les règles de l’UE, une telle démarche n’est pas justifiée.
Pourtant, il ne faudrait pas beaucoup d’imagination pour que la BCE adopte une définition élastique de la dynamique de marché injustifiée et désordonnée pour initier ce type d’action.
Les plats à emporter
Cela n’aide pas que l’un des principaux candidats aux élections françaises ait proposé d’annuler les 18 % de la dette française qu’il doit à sa banque centrale. Ce type de populisme économique est la raison pour laquelle de tels cadres politiques, tant de droite que de gauche, aboutissent toujours à des troubles financiers.
Actuellement, le risque de contagion augmente lentement, mais cela ne justifie pas encore que la BCE utilise son TPI pour acheter de la dette française afin de soulager la période actuelle de tensions financières.
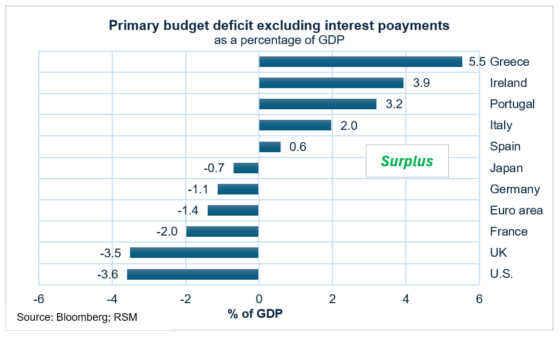
Pourtant, la déroute mondiale qui se poursuit s’inscrit désormais dans le cadre d’un débat financier plus large entre investisseurs internationaux sur l’orientation des politiques budgétaires des gouvernements qui enregistrent d’importants déficits budgétaires primaires et qui s’engagent sur des trajectoires budgétaires qui semblent de plus en plus insoutenables.
Peut-être que les responsables de la politique budgétaire américaine accorderont une attention particulière à ce qui se passe en France et prendront des mesures pour éviter une telle issue à court ou moyen terme.
Nous ne retenons pas notre souffle sur ce point.


