Les cimetières regorgent d’hommes indispensables. Cette vision de Charles DeGaulle reflète parfaitement le fait que le monde et l’économie évoluent malgré la disparition de personnalités autrefois très importantes.
Dans ce contexte, une réévaluation du risque en raison de questions sur le retour sur investissement dans l’IA et de départs très médiatisés des entreprises liées à l’IA a entraîné une volatilité dans les classes d’actifs au cours des dernières semaines.
De notre point de vue, le principal risque réside dans l’écosystème de l’IA et non dans l’économie financière ou réelle au sens large.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Le financement circulaire au sein de l’écosystème de l’IA fera l’objet d’un examen plus minutieux, ce qui pourrait entraîner une volatilité accrue.
Ils n’impliquent pas de répercussions plus larges de ces externalités négatives sur les marchés financiers.
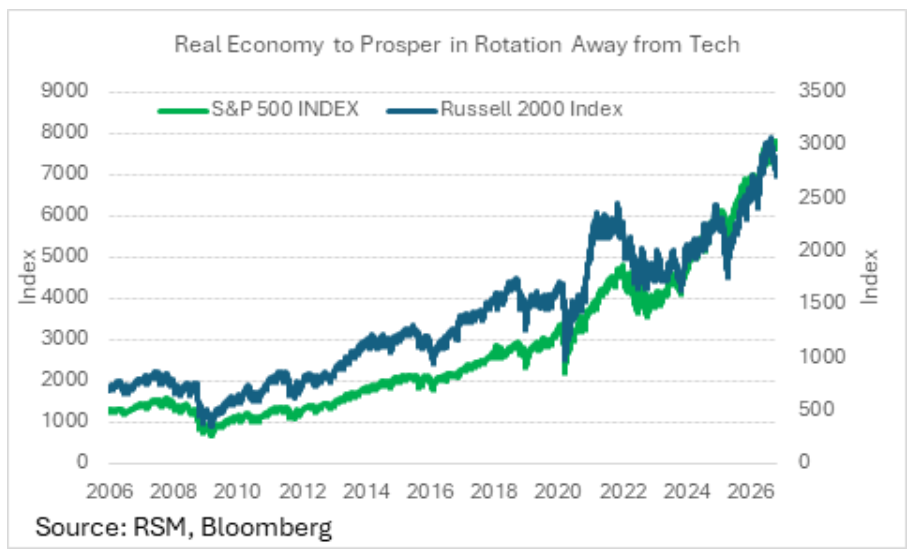
Au lieu de cela, la rotation du capital des entreprises liées à la technologie et à l’IA vers celles de l’économie réelle par ailleurs saine présente une opportunité pour les investisseurs et l’économie.
Si l’on compare le Russell 2000, un indicateur de l’économie réelle américaine en hausse de 13,47 % cette année, et le Russell 3000, en hausse de 11,24 %, on peut constater que les investisseurs ont accru leur exposition aux entreprises qui sont au cœur de l’économie américaine.
Il est clair depuis un certain temps que le financement d’un boom des dépenses d’investissement indéniablement historique a entraîné une concentration excessive des risques sur les marchés et une surallocation des capitaux à l’IA.
Ce rythme de développement a évincé d’autres investissements intéressants. Une rotation des capitaux, attendue depuis longtemps, vers les entreprises solvables et connaissant une saine expansion se traduira par un cycle économique plus long.
De notre point de vue, ce changement a entraîné un déséquilibre de la croissance économique au cours des deux dernières années.
Même si la croissance est toujours appréciée, quelle que soit son origine, la composition de la croissance s’améliorera à mesure que le capital sera réaffecté vers d’autres domaines de l’économie réelle qui ont besoin d’un financement raisonnable pour se développer.
Le coût moyen pondéré du capital a augmenté au point que le financement des entreprises du marché intermédiaire se situe en moyenne entre 11 % et 15 % en fonction du bilan de l'entreprise et de la qualité du crédit.
Nous pensons que la réallocation des capitaux hors des positions liées aux entreprises technologiques réduira légèrement les taux des prêts privés.
Nos prévisions RSM impliquent que la croissance ralentira, passant d'un rythme effréné de 3,4 % au troisième trimestre de cette année à environ 2,7 % l'année prochaine.
Mais la qualité et la composition de cette croissance peuvent s’améliorer et s’amélioreront à mesure qu’une rotation des capitaux entraînée par la réévaluation du risque créera les conditions d’une expansion économique plus durable et plus longue.


