Les écarts de taux d’intérêt et les attentes en matière de taux directeurs, ainsi que la croissance robuste aux États-Unis par rapport au G7, constituent une bonne raison de rester optimiste à l’égard du dollar américain.
Les traders FX prennent des positions longues
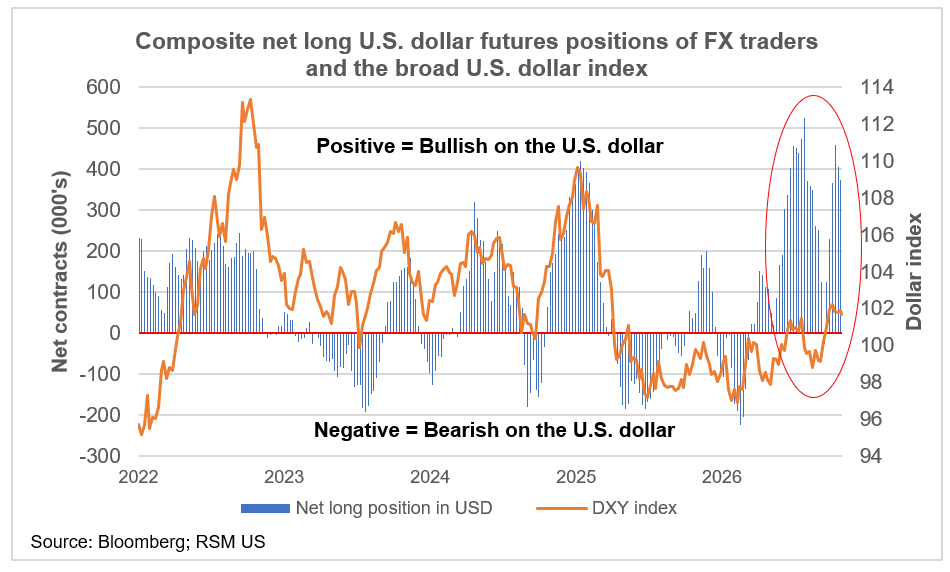
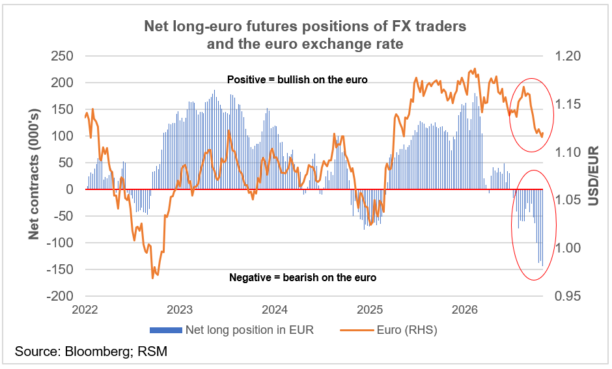
Après une année marquée par l'incertitude et le pessimisme, les positions longues nettes des cambistes ont atteint leur plus haut niveau depuis 10 ans.
Nous attribuons cette confiance à la politique monétaire américaine qui maintiendra la hausse des taux d’intérêt et la demande de titres libellés en dollars, ainsi qu’à la demande de transactions pour les matières premières libellées en dollars, la rareté des produits pétroliers libellés en dollars ne pouvant être rapidement résolue.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Premièrement, un changement dans la politique monétaire américaine
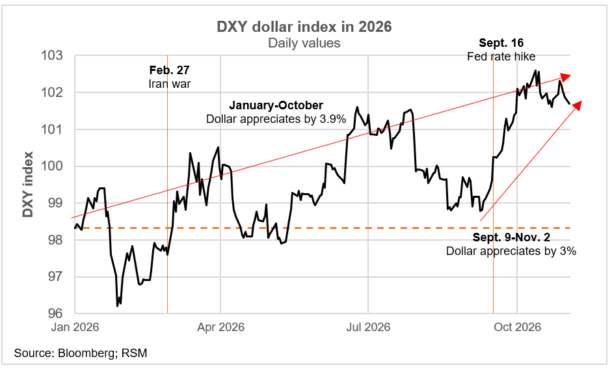
Le dollar est en hausse, gagnant 3 % depuis le 9 septembre. Cela correspond presque aux gains réalisés au cours de toute l’année de hausse et de baisse.
La vigueur la plus récente du dollar a commencé à la fin de l'été, en prévision d'une hausse des taux de la Réserve fédérale le 16 septembre. Actuellement, les marchés à terme intègrent des hausses de taux de la Fed en décembre et à nouveau au début de l'année prochaine.
Les attentes d’une politique monétaire américaine plus agressive surviennent alors que les banques centrales du Royaume-Uni et d’Europe sont probablement en attente. Ces banques centrales envisagent une croissance atone, moins susceptible de soutenir une hausse des taux d’intérêt à court terme.
Cela rend les titres américains à haut rendement plus attractifs pour les investisseurs mondiaux, apportant ainsi un soutien important au dollar.
Deuxièmement, un choc énergétique continu
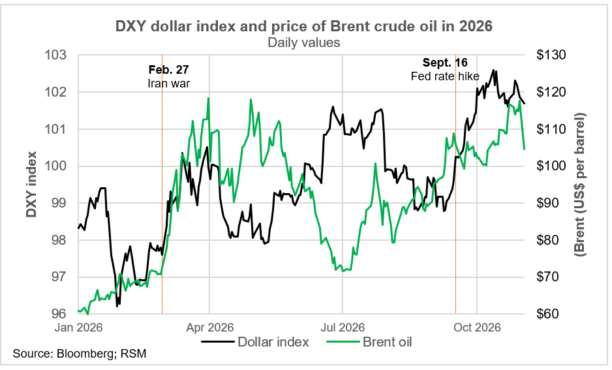
La force du dollar s'explique également par l'augmentation de la demande de transactions pour le dollar, car les distorsions et l'augmentation des coûts d'expédition du brut ainsi que les pénuries de distillats et d'autres produits pétroliers font monter les prix de l'énergie.
Quelle que soit la source d’approvisionnement, les produits pétroliers sont évalués en dollars et vendus sur le marché mondial. Tout simplement, il faut vendre les monnaies locales pour acheter de l’énergie tarifée en dollars.
Nous nous attendons à ce que le marché de l’énergie reste instable, sans aucune idée réaliste du moment où cela pourrait être résolu. Plus l’achat d’énergie coûte cher, plus la demande de dollars est forte.
Attentes pour l'euro
La Banque centrale européenne est confrontée à une hausse de l'inflation et à un PIB atone, qui devrait croître de 1,0 % cette année et de 1,3 % l'année prochaine.
En outre, il est probable que la BCE mettra fin au cycle actuel de hausse des taux en décembre, tandis que la dynamique de l’inflation aux États-Unis pourrait exiger une hausse des taux en mars et très probablement au-delà si les pressions sur les prix ne s’atténuent pas bientôt.
Dans le même temps, l’économie américaine fonctionne au plein emploi et le PIB devrait croître d’un point de pourcentage de plus que celui de l’UE, soit 2,3 % par an.
Tandis que la Fed peut continuer à relever son taux directeur au jour le jour pour lutter contre l’inflation, la BCE répondra à la stagflation en maintenant ou en abaissant son taux directeur, le différentiel de taux d’intérêt soutenant le dollar.
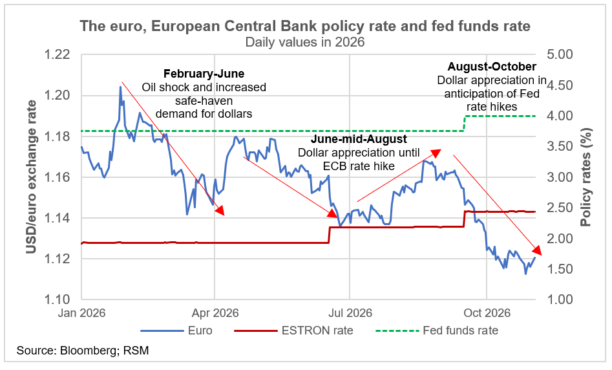
À l'heure actuelle, les cambistes s'attendent à une baisse de l'euro.
Attentes pour le yen japonais
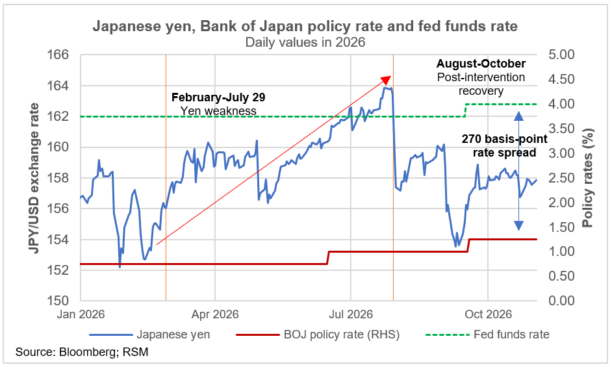
Les taux au jour le jour aux États-Unis présentent un écart de 270 points de base par rapport au taux au jour le jour au Japon. Cela devrait suffire à inciter les investisseurs mondiaux à maintenir une pression à la hausse sur la demande de titres financiers libellés en dollars.
Néanmoins, un changement significatif s'est produit dans la politique monétaire du Japon, qui abandonne son régime de taux d'intérêt zéro au profit d'une normalisation des taux d'intérêt.
Fin 2022, les JGB à 10 ans rapportaient 0,25%. En octobre, le taux à 10 ans s'échangeait à plus de 3 % avant de chuter de 20 points de base à 2,8 %, en synchronisation avec les marchés obligataires des économies développées.
C'est un bon signe que les investisseurs japonais puissent obtenir un rendement de 3 % sans avoir à couvrir leur exposition au dollar, alors que la dépendance du Japon aux importations de pétrole joue en faveur du dollar.
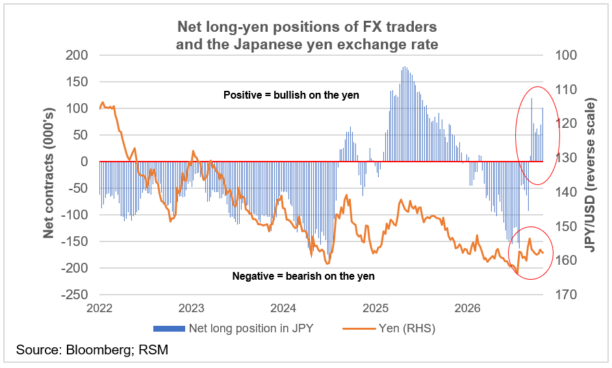
L'engagement des traders fait état d'une augmentation des positions longues nettes sur le yen, modérant la demande de dollars qui fait écho à la récente amélioration du yen ces dernières semaines.
Les plats à emporter
Le dollar devrait bénéficier de ce qui semble n’être que le début d’un resserrement de la politique monétaire et du coût élevé des produits pétroliers libellés en dollars.
Tant que le prix du brut reste élevé, l'augmentation de la demande de transactions pour les produits pétroliers libellés en dollars est susceptible de placer un plancher sous la valeur du dollar.
Et tant que la Fed resserrera sa politique monétaire, l'écart de taux d'intérêt entre les titres libellés en dollars et les titres étrangers devrait maintenir une pression à la hausse sur la valeur du dollar.


