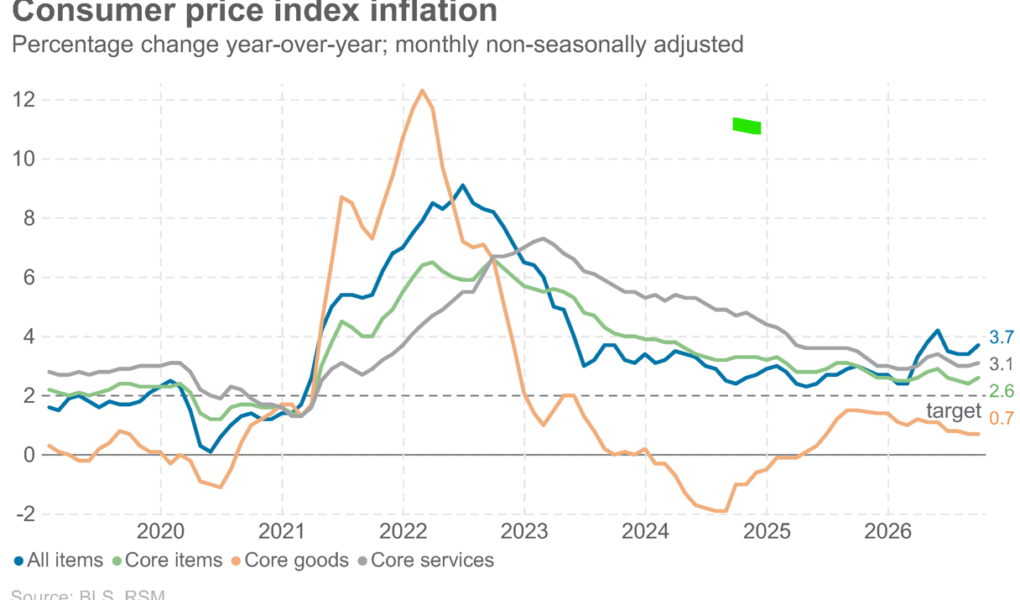
L'indice des prix à la consommation de septembre n'a apporté que peu de résultats en matière de refroidissement des prix, de réduction des coûts de l'énergie ou de preuve d'une désinflation plus large qui inciterait la Réserve fédérale à repenser l'orientation de sa politique monétaire.
Nous pensons que la Fed augmentera encore son taux directeur de 25 points de base cette année.
Trois chocs d’offre – commerce, énergie et intelligence artificielle – se combinent tous pour faire grimper l’inflation à l’approche des trois derniers mois de l’année.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
De plus, 60,96 % de tous les prix sur une base annuelle ont augmenté de plus de 3 % en septembre, ce qui est révélateur du rythme sous-jacent de l'inflation dans l'économie américaine.
Plus important encore, septembre représente le sixième mois consécutif de baisse des salaires réels, ce qui constitue un exemple frappant de la crise du coût de la vie qui affecte la plupart des ménages américains.
Alors que les consommateurs aux revenus plus élevés continueront à dépenser et à maintenir des données de consommation des ménages solides, les ménages aux revenus les plus faibles ne pourront pas maintenir leurs dépenses aux niveaux récents alors que leurs revenus corrigés de l’inflation diminuent.
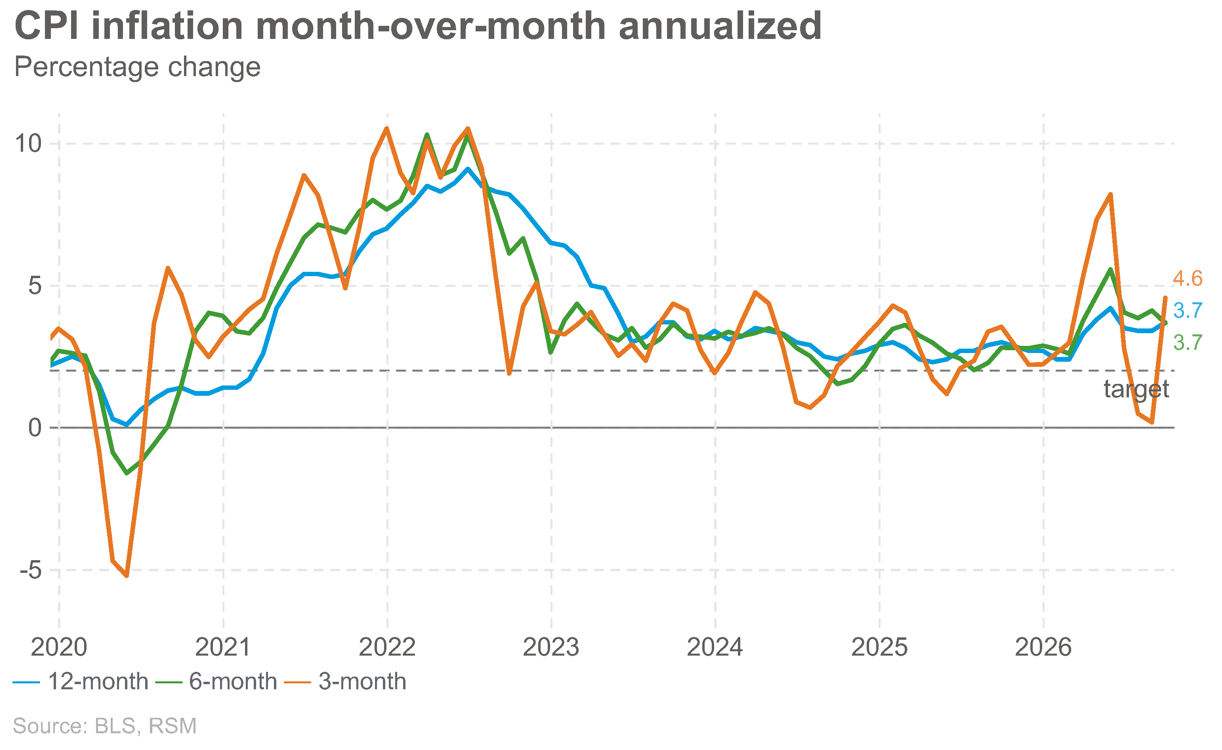
Alors que la hausse des prix de l'énergie, des coûts de transport et de l'électronique grand public se combine pour faire grimper l'IPC de 0,6 % sur le mois et de 3,7 % par rapport à il y a un an, il est clair que la banque centrale devra agir pour restaurer la stabilité des prix.
Ce qui est intéressant, c’est que les principaux moteurs de l’inflation sont les politiques d’offre qui sont mieux prises en compte par les autorités budgétaires. Mais une telle action n’arrivera pas de sitôt, ce qui oblige la Fed à s’occuper du rétablissement de la stabilité des prix dans un contexte où l’IPC sous-jacent progresse à un rythme de 0,3 % sur le mois et de 2,6 % sur un an.
Implications politiques
Le chiffre global de l’inflation implique que les salaires réels, après prise en compte de l’inflation, ont baissé pour le sixième mois consécutif, ce qui intensifie la véritable crise du coût de la vie que connaissent de nombreux ménages américains.
C’est pourquoi la Réserve fédérale devra relever son taux directeur d’une fourchette comprise entre 3,75 % et 4 % à une fourchette comprise entre 4 % et 4,25 %, avec le risque de nouvelles hausses supplémentaires si la cause de la dynamique actuelle de l’inflation ne s’atténue pas.
Le problème n’est pas nécessairement une expansion accélérée de l’inflation, même si cela peut être observé dans les données de septembre.
Le problème est une inflation tenace et tenace qui ne descendra pas en dessous de 3 % de l’IPC global, du PCE ou, plus important encore, du PCE de base dans un avenir proche. Cette rigidité exigera un taux directeur plus élevé à moins que les prix du pétrole, de l’énergie, de l’essence et du diesel ne s’inversent rapidement.
Même si la Fed pourrait très bien relever ses taux lors de sa réunion du 28 octobre, elle attendra très probablement jusqu'en décembre pour procéder à ce changement de politique afin d'éviter une hausse si proche des élections de mi-mandat.
Nous nous attendons à une hausse de 25 points de base pour clôturer l’année.
Les données
L’inflation a augmenté de 0,3 % hors alimentation, hors énergie et hors alimentation, énergie et logement en septembre, ce qui témoigne de l’inflation tenace et persistante de l’économie américaine.
Les prix de l’énergie sont ceux qui ont causé le plus de dégâts. Les coûts de l'énergie ont augmenté de 5,2 % sur le mois et de 20,4 % par rapport à il y a un an. Les matières premières énergétiques ont augmenté de 9,3 % et 35,3 % au cours de la même période, tandis que les prix de l'essence ont augmenté de 9,1 % et 34,2 %.
Les coûts du fioul ont augmenté de 15,3 % et de 74,2 % par rapport à il y a un an. Les services énergétiques ont progressé de 0,1% et de 4,6% ; l'électricité de 0,2% et 4,4%; et les services publics de gaz ont diminué de 0,3% et de 5%.
Les prix des services, qui reflètent le mieux la dynamique interne de l'économie américaine, ont augmenté de 0,4% en septembre et de 3,2% sur un an, tandis que les services hors énergie ont également augmenté de 0,4% et 3,1%.
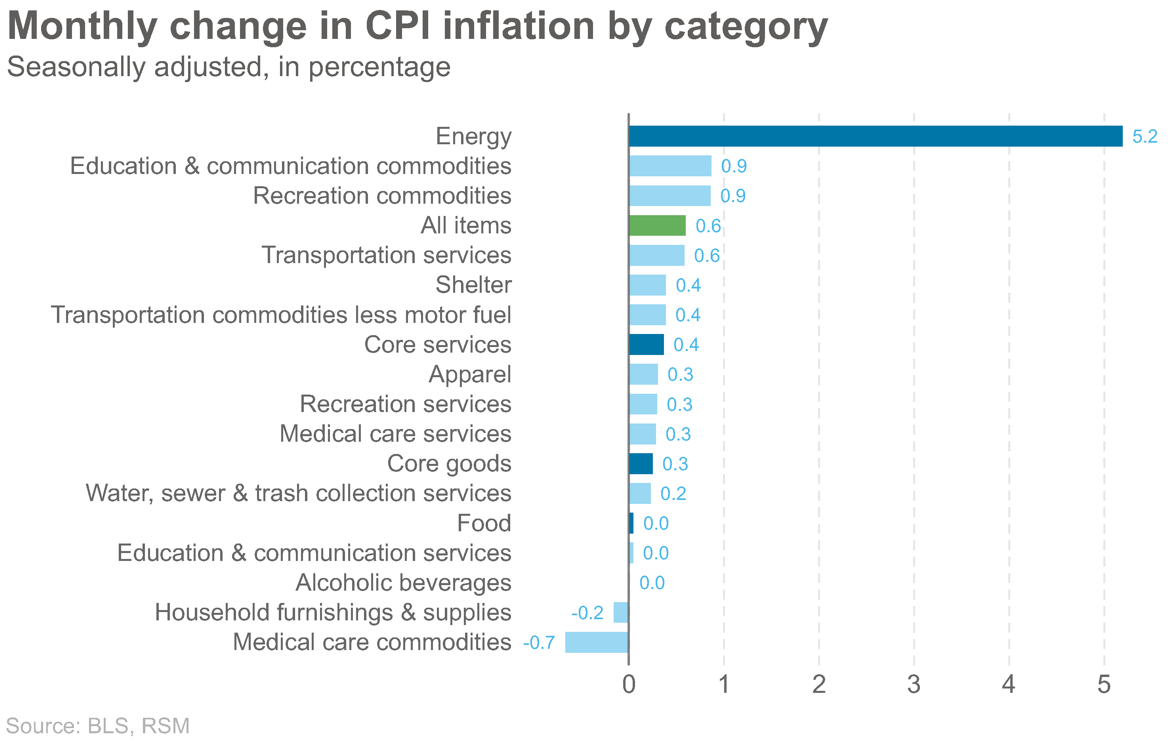
Si l’on cherche des preuves d’une inflation provoquée par l’IA, regardons les périphériques informatiques, qui ont augmenté de 1,3 % en septembre et de 9,2 % par rapport à il y a un an.
Les prix des denrées alimentaires sont restés stables sur le mois et ont augmenté de 2,5 % par rapport à il y a un an.
Les coûts de logement et d'hébergement ont augmenté de 0,4 % au cours du mois et de 3,3 % et 3,2 %, respectivement, au cours de la dernière année. Le loyer équivalent du propriétaire, sensible aux politiques, a augmenté de 0,3 % par mois et de 3,3 % par rapport à il y a un an.
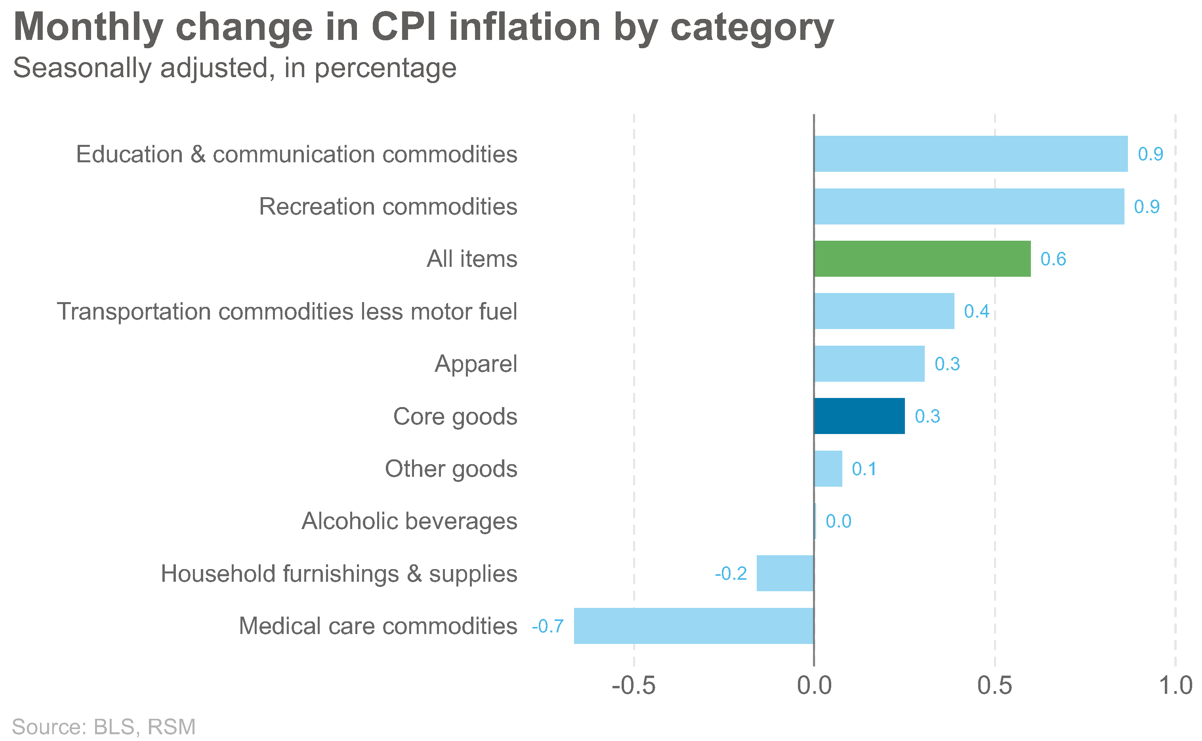
Les frais de transport ont augmenté de 2,5% sur le mois et de 7,9% sur l'année écoulée. Les prix des véhicules neufs ont augmenté de 0,2 % par mois ; les voitures et camions d'occasion ont bondi de 0,7%.
Les services de livraison ont augmenté de 17,3 % par rapport à il y a un an. Les tarifs aériens ont augmenté de 1,2 % en septembre et de 22,4 % sur une base annuelle. Les prix des vêtements ont augmenté de 0,3% et de 3,4% par rapport à l'année dernière. Les soins médicaux ont augmenté de 0,1% et de 1,5%.
Les plats à emporter
Les choix politiques effectués au cours des deux dernières années ont été clairement démontrés : l'inflation globale a grimpé de 3,7 % par rapport à l'année dernière, principalement en raison des coûts de l'énergie, des tarifs et de la demande liée à la construction d'infrastructures d'intelligence artificielle.
Il y a peu de preuves d'un ralentissement ou d'une impulsion désinflationniste généralisée : 60,96 % de tous les prix ont augmenté à un rythme supérieur à 3 % en septembre, ce qui reflète le rythme sous-jacent de l'inflation.
De plus, sur une base annualisée sur trois mois, l’inflation augmente à un taux de 4,6 %, ce qui suggère qu’une action de la Fed est justifiée.
L’effet net est que les salaires réels ont baissé au cours des six derniers mois, ce qui entraînera une diminution de l’épargne nationale et un recours au crédit par la classe moyenne, la classe ouvrière et les ménages pauvres.
Même si les ménages aisés continueront à dépenser, ce qui permettra à l’économie de croître à un rythme soutenu, il faut s’attendre à ce que le mécontentement de tous les autres ménages ne s’atténue pas de sitôt.
Nous prévoyons qu'en raison de la proximité des élections de mi-mandat, la Fed maintiendra le statu quo lors de sa réunion politique du 28 octobre, puis relèvera son taux directeur de 25 points de base lors de sa réunion de décembre.