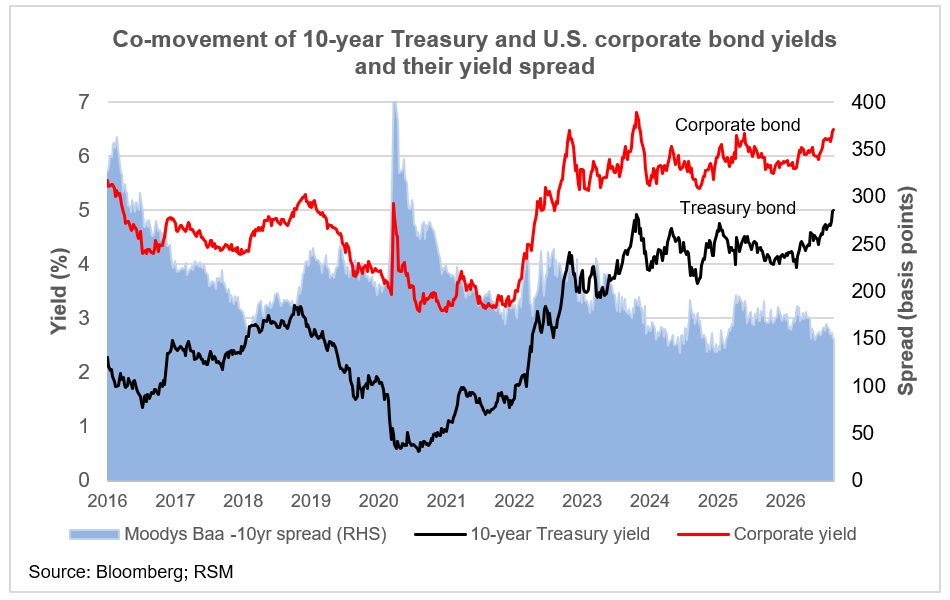
Le rendement des bons du Trésor américain à 10 ans teste 5 % pour la première fois depuis 2007, tandis que les obligations d'entreprises de première qualité rapportent près de 6,5 %.
Cette hausse des rendements intervient alors que le Trésor a annoncé début août qu’il prévoyait d’emprunter 739 milliards de dollars de dette privée négociable nette au cours du trimestre juillet-septembre, soit 68 milliards de dollars de plus qu’annoncé en mai.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
Au cours du quatrième trimestre, le Trésor prévoit d'emprunter 628 milliards de dollars de dette nette négociable détenue par le secteur privé, pour un total d'emprunts nets de 1,367 billion de dollars au cours du second semestre de cette année.
Toutefois, les emprunts nets ne représentent qu’une partie des besoins totaux, le Trésor devant reconduire les titres arrivant à échéance.
L'annonce du Département du Trésor a exercé une nouvelle pression sur les prix des obligations et a contribué à la liquidation du marché obligataire, mais ce n'est pas la seule raison de cette liquidation.
Après tout, la vente massive est le reflet du déséquilibre entre la demande d’obligations et l’offre accrue d’obligations, ainsi que de l’éventuel retrait des investissements.
Dans cette dernière période de hausse des taux d’intérêt, le marché obligataire est non seulement confronté au risque accru d’inflation, mais également au flot d’émissions obligataires de ces dernières années qui a accru l’offre d’obligations.
Ce n’est pas seulement le secteur gouvernemental qui inonde le marché obligataire. Le secteur privé a émis des niveaux de dette accrus pour financer le développement des infrastructures d’IA.
Comme pour tout actif, plus l’offre est importante par rapport à la demande, plus le prix est bas.
Pour le gouvernement, l’augmentation des émissions est un symptôme du manque à gagner par rapport à la nécessité de financer des déficits budgétaires croissants.
Pour le secteur privé, l’augmentation des émissions reflète non seulement les investissements dans la productivité découlant de la pandémie, mais aussi, désormais, la nécessité de financer le boom de l’IA.
Émission sur le marché du Trésor
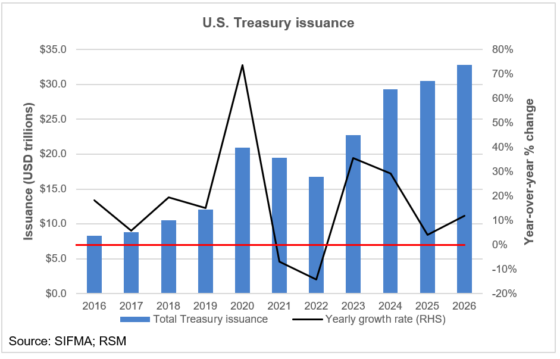
L'émission totale de bons du Trésor et d'obligations est passée de 8 300 milliards de dollars en 2016 à 32 800 milliards de dollars au cours des 12 mois se terminant en août, selon la Securities Industry and Financial Markets Association.
Cela représente une augmentation moyenne de 14,7 % des nouveaux bons du Trésor au cours de chacune des 10 dernières années.
Alors que les taux d’intérêt à long terme augmentent, le Trésor finance sa dette accrue avec des bons du Trésor à court terme à plus faible rendement.
En 2016, les bons du Trésor représentaient 75 % du total des émissions. Cette année, ce chiffre est passé à 85 %.
Cette année également, les émissions de bons du Trésor ont augmenté de 12,4 % par rapport aux huit premiers mois de l'année dernière.
Les émissions de bons du Trésor d'une durée de 10 ans ont augmenté de 9,3% tandis que les émissions d'obligations de 20 à 30 ans n'ont augmenté que de 4,1%.
Émission sur le marché des obligations d'entreprises
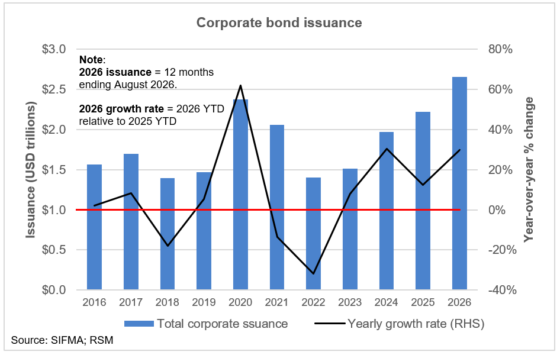
Les émissions d’obligations d’entreprises ont augmenté en moyenne de 5,4 % au cours de chacune des dix années écoulées depuis 2016. Cela inclut la forte hausse induite par la pandémie en 2020, puis les baisses de 2021 à 2022, avant que la reprise économique ne reprenne.
En 2016, le total des émissions d’entreprises s’élevait à 1 600 milliards de dollars. Ce montant est passé à 2 700 milliards de dollars au cours des 12 mois précédant le mois d’août, soit près de 30 % de plus qu’à la même période un an plus tôt.
Notons que l'augmentation de 2026 inclut une augmentation de 49% des émissions d'obligations convertibles, ce qui permet de transférer l'investissement en capitaux propres de l'entreprise.
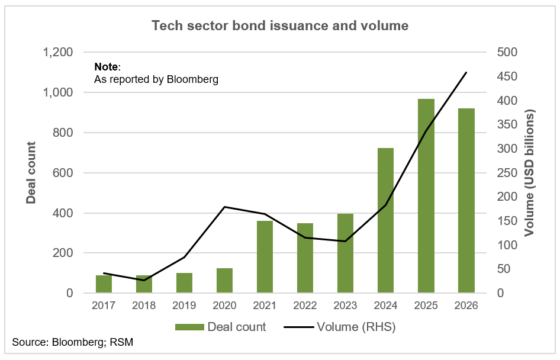
Nous notons également l'augmentation des émissions d'obligations dans le secteur technologique, avec une augmentation du nombre et du volume des transactions au cours des trois dernières années, comme le rapporte Bloomberg.
Cela correspond à la construction rapide de centres de données, nécessaires aux applications d’IA.
Les plats à emporter
La hausse des rendements obligataires reflète le risque croissant lié à la détention d’un titre dont la valeur sera soumise à l’avenir à une inflation plus élevée, un risque croissant de défaut désormais attribué aux hyperscalers technologiques et, dans le cas du gouvernement américain, le risque accru d’un financement insuffisant nécessaire pour alimenter ses déficits budgétaires croissants.
À ce stade, le Trésor prévoit d’emprunter un total de 1 367 milliards de dollars au cours du second semestre de cette année, ce qui s’ajoutera au montant nécessaire pour couvrir le refinancement de la dette existante.
L’augmentation rapide des émissions d’obligations dans les secteurs de l’État et de la technologie implique une éventuelle éviction des investissements dans d’autres secteurs à mesure que le coût de la dette augmente.