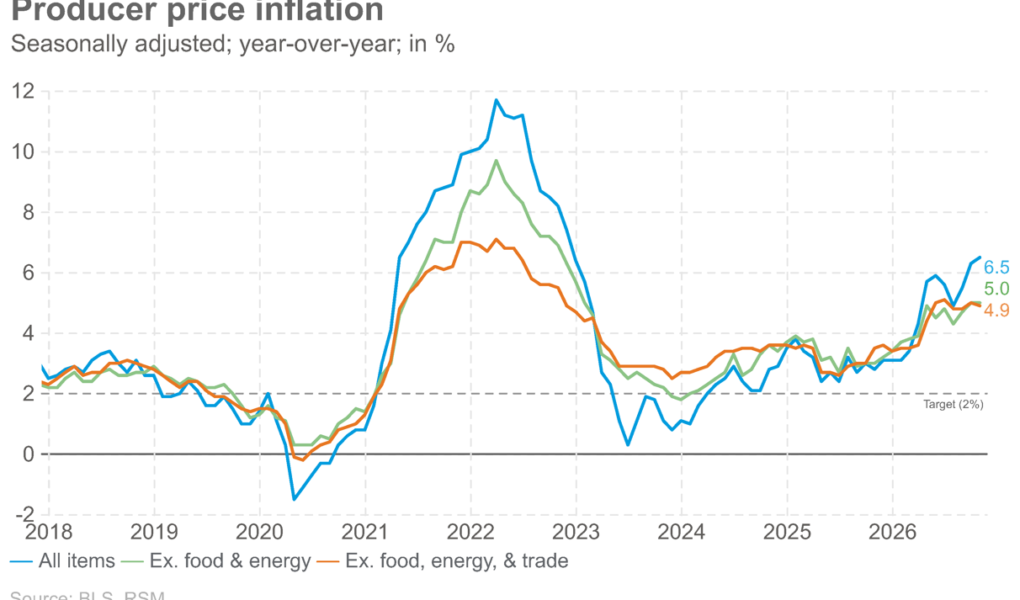
L'inflation de gros a progressé de 0,3 % tant au niveau global que sous-jacent en octobre, ce qui s'est traduit par une augmentation de 6,5 % dans le premier et de 5 % dans le second.
Les données soutiennent les arguments en faveur d'une hausse par la Réserve fédérale de son taux directeur lors de sa réunion du mois prochain.
L'estimation de septembre a été révisée à la hausse à 1,4% contre 1,3% dans le chiffre global et à 0,8% contre 0,7%.
L’inflation des biens, de l’alimentation et des coûts de transport a tous joué un rôle dans la hausse de l’inflation de gros en octobre.
Recevez chaque matin les commentaires de Joe Brusuelas sur les minutes du marché. Abonnez-vous maintenant.
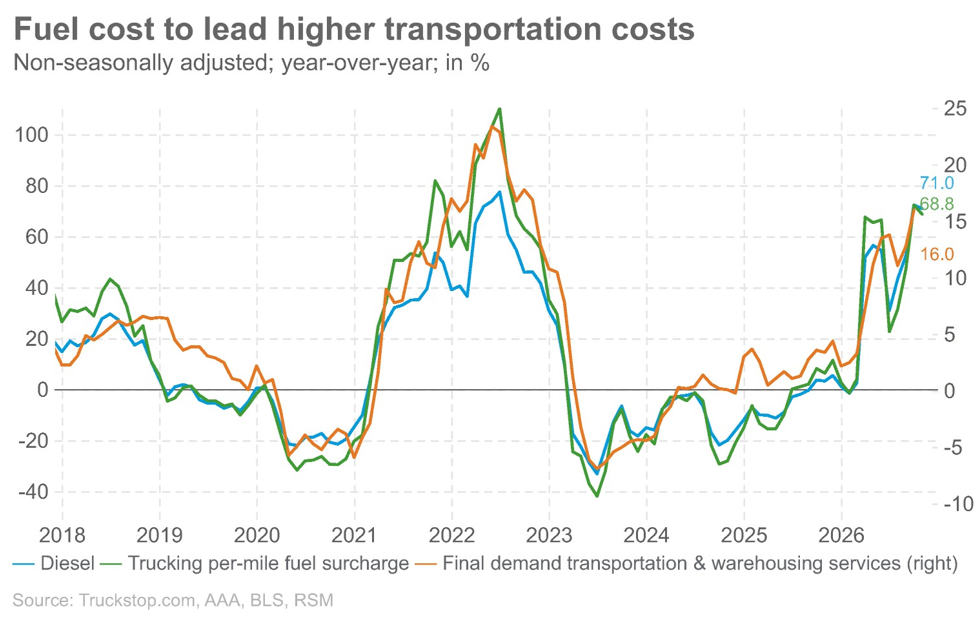
On peut observer dans les données sur l’inflation de gros l’impact décalé de la hausse des prix du diesel sur les coûts de transport et de nourriture.
Les coûts de transport et d'entreposage de la demande finale ont augmenté de 2 % en octobre après la hausse de 3,4 % en septembre.
Au cours de l'année écoulée, ces coûts ont augmenté de 18,5% après le bond de 16,2% en septembre, ce qui implique fortement des marges plus minces pour les grossistes au dernier trimestre de l'année.
Les données clés du rapport PPI utilisées pour estimer l’indice des dépenses de consommation personnelle, que la Fed utilise pour élaborer sa politique, impliquent fortement que l’inflation augmentera à un rythme inconfortable.
Ces données verrouillent effectivement une hausse de 25 points de base de la Fed lors de sa réunion du mois prochain.
Notre estimation initiale du PCE pour octobre, qui sera publiée plus tard ce mois-ci, implique une augmentation de 0,3 % du titre et du noyau, avec un risque d'accélération du rythme. Ces chiffres devraient se traduire par une progression de 3,8 % par rapport à il y a un an pour le premier et de 3,2 % pour le second.
L'augmentation de 3,6 % du transport aérien intérieur en octobre, après la hausse de 4,1 % en septembre – qui ont toutes abouti à une augmentation de 16,6 % il y a un an – suggère que les banquiers centraux s'inquiètent de plus en plus de l'aggravation de l'inflation malgré une détente des prix de l'énergie.
Les données
Les prix des biens ont augmenté de 0,5%, tirés par la hausse des prix des produits alimentaires, après une hausse de 2,5% précédemment. Les coûts des biens ont augmenté de 10,2 % par rapport à l'année dernière et les prix des produits alimentaires ont augmenté de 1,7 %.
Les coûts alimentaires ont augmenté de 1,3%, contre 1,1% en septembre, les coûts alimentaires à la consommation ayant augmenté de 1,6% et les prix des produits alimentaires bruts ont bondi de 11,5% par rapport aux 1,1% et 0,6% observés en septembre. Les légumes frais secs ont augmenté de 26,7 % après une augmentation de 30,7 % précédemment.
Les aliments transformés ont progressé de 0,6 % et les aliments destinés à l'exportation ont augmenté de 0,5 %.
Les coûts de l'énergie ont diminué de 0,1 % après le bond de 10 % précédent, mais ont augmenté de 37 % au cours de l'année écoulée.
Les prix des services ont augmenté de 0,2% et de 5% au cours de l'année écoulée.
Dans la catégorie des groupes spéciaux, les produits finis ont augmenté de 0,3% et de 5,7% au cours de l'année écoulée
Les plats à emporter
L’inflation s’élargit à mesure que les augmentations de chiffre d’affaires se répercutent sur le noyau dur avec un décalage de trois à quatre mois, ce qui a entraîné une forte augmentation des coûts de transport et de nourriture.
Les données de l’IPC et du PPI sont utilisées pour estimer le PCE que la Fed utilise pour faire ressortir une augmentation de 3,8 % de l’inflation au cours de l’année écoulée et une progression de 3,2 % du noyau.
Même si les données de novembre s'annoncent bien meilleures en raison de la récente détente des prix du pétrole et de l'énergie, elles ne fourniront pas un soulagement suffisant aux décideurs politiques pour éviter une hausse des taux en décembre.
Nous pensons que les données PPI et les perspectives prospectives sur le PCE verrouillent une hausse des taux de la Fed de 25 points de base, la banque centrale étant en retard par rapport à la courbe de l'inflation.


